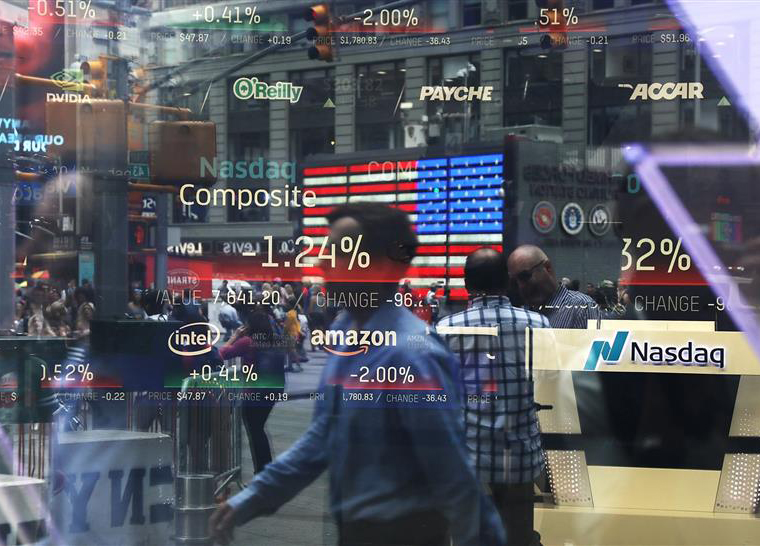
Inflação e emprego privado testam Wall Street após confiança no mínimo e yields em máximos
Os mercados globais entram na sessão desta quarta-feira em modo de espera, com os investidores concentrados num pacote denso de dados norte-americanos que deverá recalibrar as apostas para a política monetária da Reserva Federal. O índice PCE (Personal Consumption Expenditures), medida de inflação preferida da Fed, o relatório ADP de emprego e a terceira leitura do PIB do segundo trimestre são o epicentro da agenda e deverão ditar o rumo das yields, do dólar e das ações.
O sentimento predominante para esta quarta-feira deverá ser de prudência, com os investidores particularmente atentos aos indicadores económicos.
A deterioração da confiança dos consumidores e os sinais de desaceleração do mercado laboral continuam a lançar dúvidas sobre a possibilidade de uma aterragem suave da economia. Ainda assim, o dinamismo das tecnológicas e o entusiasmo em torno da inteligência artificial seguem como fatores de suporte para os mercados.
Um índice PCE (inflação) acima das expectativas poderá reforçar a convicção de que as taxas de juro permanecerão elevadas durante mais tempo, pressionando sobretudo os ativos mais sensíveis à duração e as empresas de crescimento.
Pelo contrário, um resultado inferior ao previsto, em conjunto com dados fracos do emprego privado, ADP, poderá criar condições para uma recuperação das bolsas, em especial do Nasdaq.
Em paralelo, as tensões no Médio Oriente continuam a representar o principal fator de risco para os preços do petróleo e para o sentimento dos investidores à escala global.
NYSE fechou em queda
Wall Street fechou a terça-feira em queda moderada, pressionada por sinais claros de deterioração da confiança do consumidor.
A confiança do consumidor nos EUA afundou para mínimos de 12 anos. Já as yields da dívida norte-americana estão em máximos de 19 anos.
O Dow Jones Industrial Average caiu 0,26 por cento para 51.349,92 pontos, o S&P 500 recuou 0,17 por cento para 7.670,84 pontos e o Nasdaq Composite cedeu 0,09 por cento para 26.797,54 pontos. O principal factor de pressão foi o índice de confiança dos consumidores do Conference Board, que caiu 6,7 pontos em setembro para 81,9 pontos, o nível mais baixo desde 2014 e o menor em mais de 12 anos, bem abaixo do consenso próximo de 89 pontos.
O relatório JOLTS acompanhou o arrefecimento do mercado de trabalho, com as vagas em aberto a recuarem 256 mil em agosto para 7,079 milhões.
O tombo foi atenuado pelas ações do setor tecnológico, que funcionou como amortecedor, com o entusiasmo em torno da inteligência artificial e com o mercado a monitorizar os contornos do futuro IPO da Anthropic, criadora do Claude, apontado para uma avaliação recorde próxima de 2 biliões de dólares.
Para quarta-feira o foco principal é a PCE (Personal Consumption Expenditures) de agosto — o indicador de inflação preferido da Fed — juntamente com os dados do rendimento e do consumo pessoal, a terceira estimativa do PIB do 2.º trimestre, o ADP Employment Change de setembro (o consenso estima em torno de +70 a +75 mil postos de trabalho) e e o Chicago PMI. Estes dados vão condicionar as expectativas para a próxima subida de taxas da Fed (probabilidades de subida em outubro ainda elevadas, acima dos 60% em várias leituras recentes).
Qualquer surpresa na inflação core poderá provocar movimentos rápidos nas yields e, por arrasto, nas ações e no dólar.
No plano empresarial, o destaque vai para os resultados da Micron Technology após o fecho, uma cotada muito seguida pelo sector de semicondutores e pelo complexo de IA.
Europa afetada pelos dados dos EUA. UE luta por consenso no orçamento comunitário
As bolsas europeias fecharam mistas na terça-feira, num quadro de yields soberanas em máximos e volatilidade no petróleo. O Euro Stoxx 50 avançou 0,38% para 6.325 pontos. A sessão europeia foi marcada por um sentimento de prudência, com os principais índices a apresentarem um comportamento misto. O FTSE 100 britânico recuou 0,45% para 10.636,71 pontos, o CAC 40 francês cedeu 0,53% para 8.035,87 pontos e o IBEX 35 espanhol perdeu 0,42% para 19.517,50 pontos. Em sentido contrário, o DAX alemão subiu 0,10% para 25.399,21 pontos e o FTSE MIB italiano avançou 0,09% para 51.804,94 pontos.
Para hoje os mercados europeus deverão reagir sobretudo aos dados americanos da manhã e a números regionais de desemprego e preços na Alemanha, França e Itália, além da digestão dos PMI chineses divulgados durante a madrugada. O sentimento continua condicionado pelas yields soberanas elevadas e pelo prémio de risco francês.
No plano da economia, destaca-se o impasse no orçamento comunitário. A União Europeia define o seu orçamento em ciclos de sete anos. Como todas as grandes decisões orçamentais exigem a unanimidade (ou seja, a aprovação de todos os 27 países), qualquer Estado-membro tem poder de veto.
O chanceler alemão, Friedrich Merz, acompanhado por mais cinco chefes de Governo (Países Baixo, Áustria, Dinamarca, Suécia e Finlândia), exige reduções substanciais no orçamento — na casa das centenas de milhões de euros —, ameaçando vetar o acordo final caso essas exigências não sejam atendidas, segundo reportou o Financial Times. Este aviso surge precisamente antes de a Irlanda submeter uma nova proposta orçamental ao Conselho da UE, um documento que requer aprovação por unanimidade de todos os países do bloco.
Por sua vez, três países europeus — Portugal, Espanha e França — juntaram-se esta terça-feira para pressionar a Comissão Europeia e o Conselho da UE a garantir verbas suficientes para as regiões ultraperiféricas no próximo Quadro Financeiro Plurianual (o orçamento de longo prazo da União). Esta reação ocorre numa fase crítica em que os 27 Estados-membros retomam as negociações para definir a distribuição dos fundos comunitários para os próximos sete anos.
Regiões ultraperiféricas são territórios distantes do continente europeu com desafios geográficos e económicos específicos (no caso de Portugal, os arquipélagos dos Açores e da Madeira; no caso de Espanha, as Canárias; e no de França, vários territórios ultramarinos). Portugal, Espanha e França querem blindar o apoio financeiro a estas regiões para que não percam fundos nas novas contas.
Petróleo continua volátil
O petróleo viveu uma sessão de elevada volatilidade. Depois de tocar máximos acima de 107 dólares no início da semana, inverteu e caiu com alguma força na terça-feira com sinais de recuperação parcial dos fluxos no Estreito de Ormuz. O WTI chegou a cair 3% por cento intraday para 89,24 dólares por barril e fechou em torno de 88,89 dólares, com recuo de 4,22%, enquanto o Brent recuou 2,6% para 102,59 dólares, embora tenha negociado acima de 105 dólares durante a sessão.
O pano de fundo mantém-se geopolítico, com o conflito EUA-Irão numa lógica de guerra de atrito, extensão de riscos ao Mar Vermelho e aos Houthis e tentativas de mediação do Qatar. O
Presidente norte-americano Donald Trump rejeitou a proposta iraniana de reabertura condicionada do estreito.
Dados da Kpler indicam que as exportações de crude dos principais produtores do Golfo recuperaram para 12,8 milhões de barris por dia em setembro, o nível mais alto desde fevereiro e já a 80% dos níveis pré-guerra.
Nas obrigações o sell-off prossegue. A yield do Treasury a 10 anos fechou a 5,241%, um novo máximo de fecho de 19 anos e o nível mais alto desde 12 de junho de 2007, após tocar 5,272%, enquanto a emissão a 2 anos subiu para 4,926% e a de 30 anos atingiu 5,612%, máximo desde junho de 2002.
Na Europa a Bund alemã a 10 anos caiu 1,71 pontos base para 3,62%, a OAT francesa a 10 anos, pelo contrário, subiu 4,11 pontos base para perto de 4,81% com spread versus Bund a subir. O BTP italiano a 10 anos nos 4,61% a subir 2,24 pontos base.
A subida tem sido impulsionada pela combinação de petróleo caro, sinais de resiliência da economia americana e expectativas de política monetária mais restritiva da Fed.
Share this content:


Publicar comentário