Crédito Agrícola lucra 168,5 milhões no primeiro semestre, uma quebra homóloga de 2,2%
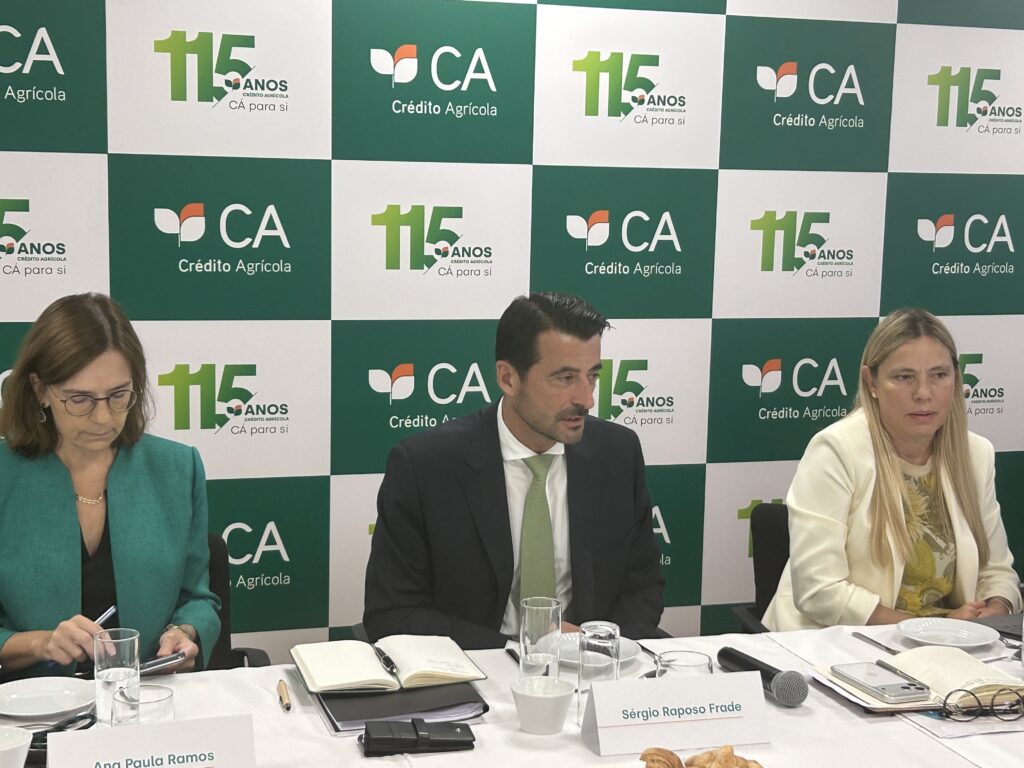
O Crédito Agrícola registou um resultado líquido consolidado de 168,5 milhões de euros no primeiro semestre de 2026, uma redução homóloga de 3,8 milhões de euros (-2,2%), anunciou o banco liderado por Sérgio Frade num encontro com jornalistas em Lisboa.
A rentabilidade dos capitais próprios (ROE) situou-se nos 10,5%. Mas o CEO do banco destacou que o custo do capital do Crédito Agrícola é muito baixo e por isso uma rentabilidade de 10%, apesar de comparar mal com o setor, é bastante acima do custo de capital do banco.
Normalmente o custo de capital da banca anda entre os 8% e os 12%, mas no Crédito Agrícola fica muito abaixo desse referencial, explicou o banqueiro.
Em comunicado, o grupo explica a evolução negativa com a redução da margem financeira em 5,1 milhões de euros (-1,5% face ao mesmo período de 2025), tendo a receita de juros ascendido a 328,4 milhões de euros no primeiro semestre. Mas também com a quebra dos resultados de contratos de seguros em 6,1 milhões de euros (-11,0%) para 49,7 milhões; e com o aumento de 20,1 milhões de euros nos custos operacionais (+8,5%), fixando-se em 254,8 milhões, parcialmente compensados pelo crescimento das comissões líquidas em 6,1 milhões de euros (+7,8%) para 84,5 milhões e dos resultados de operações financeiras em 10,7 milhões de euros (+90,2%) para 22,5 milhões.
O produto bancário subiu 1% para 469,4 milhões de euros.
O rácio de eficiência registou uma subida de 3,8 pontos percentuais para 54,3% por os custos terem crescido mais do que as receitas.
As imparidades e provisões aumentaram 15,4%, ou seja houve um reforço de 3,6 milhões de euros. As imparidades para crédito baixaram significativamente face a junho de 2025 de 5,1 milhões para 0,5 milhões de euros. O custo do risco de crédito fixou-se em 0,0033% em linha com os 0,0038% registados no primeiro semestre do ano passado.
No balanço, os depósitos de clientes ascenderam a 24.329 milhões de euros no final de junho de 2026, mais 2,1% do que em dezembro de 2025, e subiu 7,7% face a junho de 2025, permitindo ao Crédito Agrícola manter uma quota de mercado de 8,2%.
Já a carteira de crédito a clientes cresceu 765,7 milhões de euros (+5,6%) desde o final de 2025, atingindo 14.512 milhões de euros e superando a taxa de crescimento do mercado como um todo, com a quota a subir marginalmente para 6,11%.
O crédito a clientes (bruto) cresceu 5,6% face a dezembro e 8,1% face a junho de 2025. No que toca ao crédito à habitação nos primeiros seis meses ascendeu a 4.186 milhões de euros, o que traduz um aumento de 5,6% face ao fim de dezembro do ano passado.
O CEO do banco reconheceu que a quota de mercado banco especialista no setor agrícola na habitação está abaixo de 4%, mas garantiu quer continuar a aumentar.
No que toca à qualidade da carteira de crédito, O rácio bruto de crédito malparado (Non Performing Loans) situou-se em 3,6% em junho de 2026, ligeiramente abaixo do registado no final de 2025 (-0,1 pontos percentuais), mas representando uma descida de 0,7 pontos percentuais face a igual mês do ano passado. Deduzidas as imparidades, o rácio líquido é de 1,9%.
Em termos de rácio de transformação de depósitos em crédito, o banco tem um rácio bastante baixo, de 58,2%, o que favorece a liquidez
Capital e liquidez “confortavelmente” acima dos mínimos
A 30 de junho, os rácios CET1 e Fundos Próprios Totais do grupo situavam-se em 24,9%, o rácio de alavancagem em 10,0%, o rácio de cobertura de liquidez (LCR) em 174,0% e o rácio de financiamento estável (NSFR) em 363,2%, “todos confortavelmente acima dos níveis mínimos regulamentares e das orientações de supervisão aplicáveis”.
O CEO do Crédito Agrícola sublinhou ainda o rácio CET1 de 24,9%, que “evidencia a sua reconhecida solidez financeira e a capacidade para enfrentar contextos adversos, apoiar o crescimento da economia e continuar a investir no futuro”.
Nos fundos próprios de 2.999 milhões de euros e na dívida sénior de 800 milhões de euros, o grupo atingiu um rácio MREL TREA + CBR de 31,48%, superando o requisito mínimo em vigor desde setembro de 2025 de 25,99% com uma folga de 549 pontos base.
Em junho, a Moody’s reafirmou os ratings da Caixa Central, mantendo o Baseline Credit Assessment (BCA) em “baa1” e a dívida sénior unsecured em “Baa2”, níveis de ‘investment grade’, destacando a melhoria dos indicadores de qualidade do ativo, a capitalização robusta, a granularidade da base de depósitos de retalho e a estabilidade da posição de liquidez.
O Crédito Agrícola destacou igualmente o facto de ser como uma das instituições financeiras com menor nível de reclamações, com rácios consistentemente inferiores à média do setor na atividade bancária e seguradora.
“Os resultados do primeiro semestre de 2026 demonstram a capacidade do Grupo Crédito Agrícola para continuar a gerar valor de forma sustentável, num contexto marcado por desafios económicos e geopolíticos relevantes”, afirmou Sérgio Raposo Frade, presidente do grupo, considerando que o resultado líquido, “aliado a uma rentabilidade robusta e a uma evolução favorável dos principais indicadores comerciais, confirma a resiliência do nosso modelo de negócio”.
Sérgio Frade anunciou que o banco espera despoletar o processo de migração para supervisão direta do BCE em 2027, o que implica exercícios de asset quality review e passar em stress testes.
O CEO explicou que a supervisão direta do BCE põe o banco a comparar com instituições de várias jurisdições europeias.
O grupo tem em curso fusões de três Caixas Agrícolas. Uma é a fusão entre a Caixa “Entre Tejo e Sado” com a de Loures; a outra é entre Coruche e Ribatejo Sul; e a outra é entre Mora e Aviz com Alentejo Central
Share this content:

Publicar comentário