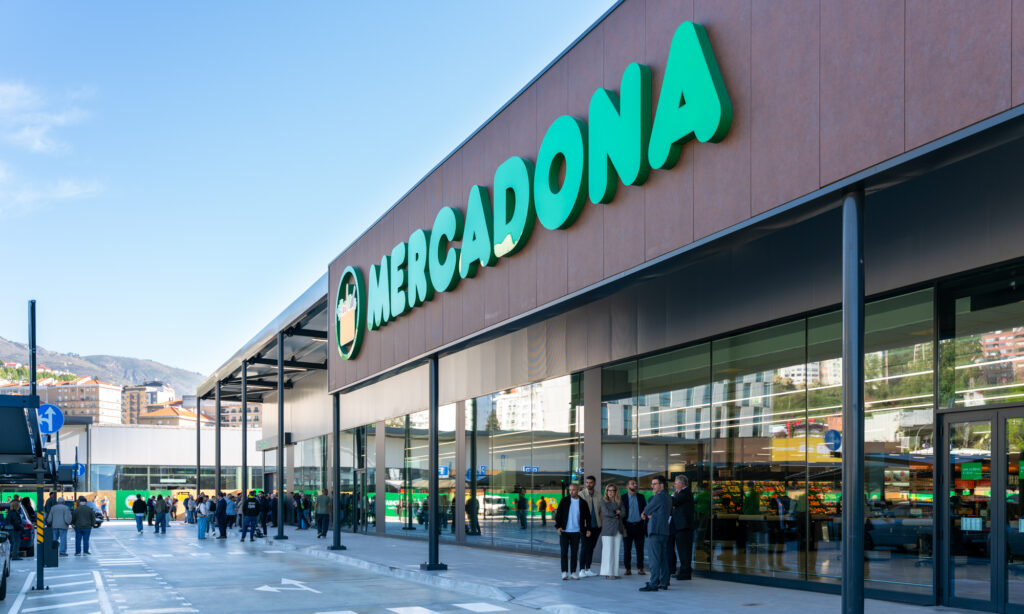
Mercadona em Espanha mantém liderança no retalho mas perde compradores no início do ano
O cenário de incerteza aberto desde o final de fevereiro, após os ataques norte-americanos e israelitas ao Irão e a resposta deste país, com uma subida contínua de preços e um ajuste nos gastos das famílias, está a começar a modificar os padrões de compra em Espanha e isso está a fazer-se sentir na quota de mercado e nos clientes que os principais supermercados e hipermercados recebem, segundo o “Cinco Días”.
O balanço dos primeiros oito meses do ano elaborado pela Worldpanel by Numerator (antes Kantar) revela como a Mercadona continua a liderar com folga a classificação por quota de mercado, com 27,4% do total das vendas, o que equivale ao peso dos seus cinco principais competidores juntos (Carrefour, Lidl, Eroski, Dia e Consum), embora tenha estagnado face ao mesmo período de 2025, com um leve crescimento de 0,1 pontos percentuais, enquanto perdeu 0,8 pontos percentuais na sua quota de compradores (percentagem de clientes), o maior ajuste entre todas as insígnias analisadas, até aos 90,5% do total.
Isso significa que nove em cada dez consumidores realizam alguma compra na cadeia fundada por Juan Roig, muito à frente das duas marcas seguintes nessa lista (Lidl, com 62,4%, e Carrefour, com 56,7%).
No outro lado, a Lidl, a Dia e a Consum são as cadeias que mais cresceram em quota de mercado, com mais quatro pontos percentuais no caso da marca alemã e três no caso dos outros dois distribuidores. O estudo enfatiza os dois fenómenos que se desencadearam a partir da subida de preços e da instabilidade económica: a fragmentação do cabaz de compras e a vinculação das compras às promoções, especialmente aproveitados pela Dia e pela Lidl.
No caso dos supermercados Dia, a cadeia conseguiu um aumento de compradores de um ponto percentual em comparação com os primeiros oito meses de 2025 (apenas superado pelos 1,6 pontos percentuais do Consum) e um incremento de atos de compra anuais de 12,7%, procedentes, por esta ordem, do Mercadona, do canal especialista e das cadeias regionais, descontada a marca Consum.
O relatório coloca a tónica na mudança de perceção no caso do Lidl para o consumidor, que já o concebe como uma cadeia onde pode fazer todas as compras, graças às suas promoções através de três vias: mais produtos de marca própria, com um crescimento de 1,6 pontos percentuais; mais cartão de fidelidade, com uma subida de 3,2 pontos percentuais; e mais descontos, com mais 1,6 pontos percentuais. “Tudo isto está a fazê-lo ganhar terreno em cabazes grandes e em famílias com filhos, tradicional terreno de domínio do Mercadona”, destacou Bernardo Rodilla, diretor de negócio de Retail da Worldpanel by Numerator.
Para Rodilla, a chave do crescimento registado pelo Dia foi o forte crescimento verificado nos pontos de contacto com os compradores, com uma subida de 12,7%, superada inclusivamente pela alemã Aldi, com um incremento anual de 14%. “Esta métrica é um bom termómetro para saber onde é que os consumidores exploram mais além da sua loja principal de compras e, portanto, analisar categoria por categoria que relação estabelece o comprador com eles e detetar, assim, oportunidades”, ressaltou durante a apresentação.
O estudo antevê que uma das vias de crescimento para os próximos meses ocorrerá através da maior diversificação dos cabazes de compra. “Ao fragmentarem-se mais as compras e ao aumentarem as visitas às lojas, o consumidor explora cada vez mais outras cadeias e 57,7% dos atos já são realizados fora da loja principal”.
Share this content:

Publicar comentário