Riscos climáticos relacionados com incêndios não afetam perfis de crédito do setor bancário, diz DBRS
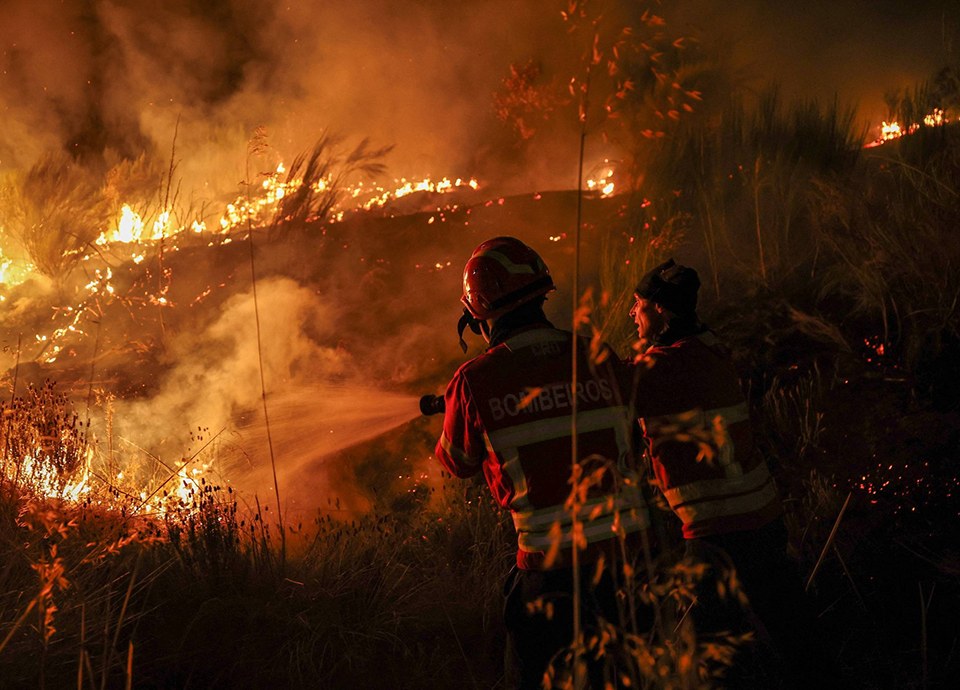
Os incêndios florestais que atingiram vários países europeus durante o verão de 2026 não deverão afetar de forma significativa os perfis de crédito ou o desempenho financeiro dos grandes bancos da região, segundo uma análise da Morningstar DBRS.
A agência de notação considera que a concentração geográfica das perdas, a diversificação das carteiras de crédito, a cobertura de seguros e os mecanismos de apoio público deverão limitar o impacto dos incêndios no setor bancário. França, Espanha, Itália, Portugal, Grécia, Croácia, Bélgica e Reino Unido estiveram entre os países afetados por incêndios que provocaram evacuações, perturbações na atividade empresarial e danos em infraestruturas.
Ainda assim, as instituições financeiras de menor dimensão ou com uma forte concentração regional poderão estar mais expostas, sobretudo quando os seus empréstimos estão concentrados nas zonas atingidas. Para a Morningstar DBRS, a principal preocupação para os bancos não está no impacto de um único incêndio, mas na acumulação de exposições a riscos físicos em determinadas áreas geográficas.
“Os incêndios florestais não representam o risco climático físico mais significativo” para os bancos europeus, defende a agência, que identifica também as ondas de calor, as secas, as inundações e a escassez de água como riscos com capacidade para afetar progressivamente a economia e o sistema financeiro.
Risco climático já é risco económico
Os fenómenos meteorológicos extremos causaram cerca de 822 mil milhões de euros de perdas económicas na União Europeia entre 1980 e 2024, de acordo com dados da Agência Europeia do Ambiente citados no relatório. As perdas médias anuais aumentaram de aproximadamente 8,6 mil milhões de euros na década de 1980 para 44,9 mil milhões entre 2020 e 2024, a preços ajustados à inflação.
A DBRS alerta que uma parte significativa destas perdas continua sem cobertura de seguros. O aumento dos prémios, a redução da cobertura disponível e critérios de subscrição mais restritivos podem afetar a capacidade de resistência financeira dos mutuários, sobretudo em setores como o turismo, a agricultura, a silvicultura, a logística e as pequenas empresas.
Nas regiões mais afetadas, os empréstimos poderão registar temporariamente um aumento dos atrasos ou interrupções nos pagamentos, caso os incêndios prejudiquem o emprego local, a atividade turística, a produção agrícola ou o funcionamento das empresas.
Valor das garantias é um dos principais riscos
A DBRS considera que o valor das garantias constitui um dos principais canais através dos quais o risco climático físico poderá afetar os bancos no médio e longo prazo. A exposição repetida a incêndios, inundações, secas e temperaturas extremas pode provocar um aumento dos custos dos seguros, reduzir a disponibilidade de cobertura e diminuir a liquidez dos ativos.
Este processo poderá tornar alguns imóveis e outros ativos mais difíceis de vender ou financiar, pressionando o seu valor e aumentando as perdas potenciais dos bancos em caso de incumprimento. O risco abrange não apenas o crédito à habitação, mas também o imobiliário comercial, unidades hoteleiras, terrenos agrícolas, propriedades florestais e outros ativos concentrados em regiões vulneráveis.
Desta forma, o risco climático pode afetar simultaneamente a capacidade de pagamento dos mutuários e as estimativas de perda em caso de incumprimento, dois dos principais fatores que determinam as perdas de crédito dos bancos.
A agência sublinha que dois mutuários com perfis empresariais, indicadores de crédito e emissões de carbono semelhantes podem apresentar níveis de risco físico muito diferentes em função da localização das suas operações e ativos.
Por esse motivo, a análise dos bancos deverá incluir informação cada vez mais detalhada sobre a localização dos mutuários, das instalações e das garantias, bem como sobre a exposição a incêndios, inundações, seca, stress hídrico e calor extremo.
Embora os bancos europeus já divulguem informação sobre estas exposições no âmbito dos modelos ESG do Pilar 3, a Morningstar DBRS considera que as instituições ainda não incorporaram de forma prospetiva os riscos climáticos nas provisões. A agência espera, contudo, que o risco climático físico seja progressivamente integrado nos modelos tradicionais de risco de crédito, em vez de ser tratado como uma categoria autónoma.
A evolução regulatória europeia aponta no mesmo sentido, com os supervisores a exigirem aos bancos maior capacidade para identificar, medir e gerir as exposições climáticas no âmbito da governação e da gestão de risco
Share this content:

Publicar comentário