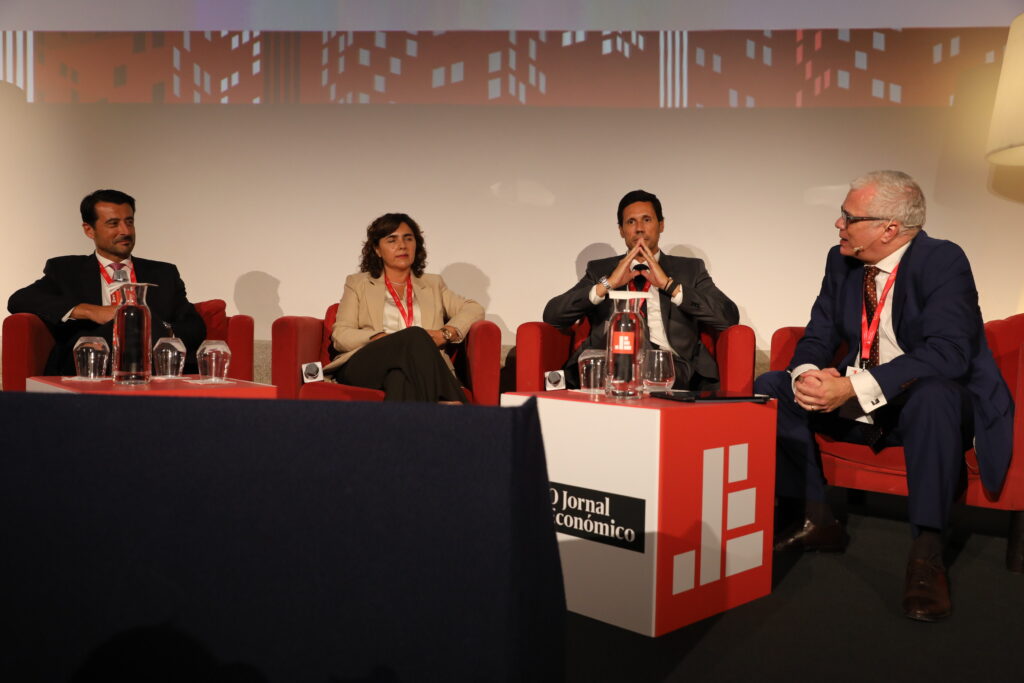
“A banca está preparada para ser mais relevante como fonte de financiamento“
Guerras, crises financeiras, climáticas e outras, desastres energéticos causados pelo braço humano, novas tecnologias com vida própria e todo um manancial de acontecimentos fortuitos alteram a todo o instante a capacidade de obtenção de crédito. Mas que ele existe, não há qualquer dúvida. No painel dedicado ao tema ‘Como se financia o futuro?’, ficou claro, como disse Sérgio Raposo Frade, presidente do Grupo Crédito Agrícola, que “a banca está disponível e interessada em financiar” o crescimento da economia, seja “a transformação digital” seja qualquer outra. Até porque, especificou, a banca “está fortemente incentivada pela regulamentação a preparada para ser mais relevante como fonte de financiamento.
Para aquele responsável, não há qualquer dúvida que é o capital patrocinado pelo financiamento bancário “que assegura que os bons projetos e as boas ideias vejam a luz do dia”. Mas, recordou Raposo Frade, é importante que o capital captado no sistema bancário seja apenas uma parte de um bolo completo de financiamento. “O Estado deve contribuir para o desenvolvimento de infraestruturas”, o capital vem a seguir. “Todos têm espaço em momentos diferentes dos projetos e os projetos complexos precisam de todos os atores de financiamento”, disse.
Para todos os efeitos, a banca garante sempre financiamento. Mesmo que seja para financiamento especulativo – e, quando assim, o faz, “as taxas têm de mais elevadas. O risco é da instituição”.
Para Alexandra Martins, CEO da Scope Invest, “temos empresas que recorrem aos fundos para terem mais dinheiro, mas também empresas que tem mais consciência do que querem fazer”, explicando desta forma que o recurso aos capitais alheios está de algum modo a alterar o seu próprio paradigma. “Há cada vez mais casos” que isso exemplificam. O planeamento por parte das empresas alterou-se, referiu: as empresas querem financiamento para se tornarem mais competitivas, numa lógica de pensamento de longo prazo”.
Neste contexto, inovação, transformação energética, adaptação tecnológica estão agora à frente do que são os projetos que recorrem a financiamento, em detrimento de investimentos pontuais numa máquina ou em qualquer instrumento pontual. “As empresas olham agora mais para este tipo de investimentos”.
Para Diogo Abecasis, Co-CEO e founder MAP Group, um grupo de construção e desenvolvimento imobiliário “existem várias formas de financiamento, mas há muitas formas alternativas de o conseguir – mesmo que com taxas mais elevadas”. No seu caso particular, os tempos de licenciamento continuam a ser muito prolongados, o que aumenta muito os custos de alguns projetos – chegando mesmo a inviabilizar alguns – e baralhando tudo o que de mais claro podia ser um pedido de financiamento.
Desde a pandemia, as guerras, a crise energética, “os preços tornaram-se imprevisíveis”, e o tempo de licenciamento pode mudar o cenário completamente. “Desde que se começa o processo até que se chega ao financiamento, tudo pode ter mudado”.
É por isso que cada vez mais são feitos processo colaborativos “que permitam dividir o risco, para queimar etapas nos próprios projetos. Tudo com base num budget que se pretende o mais estável ao todo de todo o processo.
O setor da construção nunca «falhou a Portugal, disse Abecasis, há capacidade para construir tudo o que é preciso. Mas quase tudo o que está em pipeline, são projetos que demoram muito a arrancar. E deixou um conselho: o setor em que trabalha precisa ainda assim de ser mais competitivo e industrializado (por exemplo, apostando na construção modelar), o que pode dar resposta à escassez de habitação.
Nada de novo, do lado da banca. Que até vai criando alternativas. “Gostamos de falar em crédito verde e sustentabilidade, mas há muitos projetos que não podem lá chegar. Damos um incentivo adicional por métricas verdes, sociais”, e com esse tipo de impactos, disse o presidente do grupo Crédito Agrícola, para recordar que “cada setor tem o seu risco. O negócio da banca é gerir risco – não é evitá-lo”.
O papel do grupo que dirige tem adicionalmente – em relação ao resto do setor – outras obrigações: “O CA mitiga a falta de acesso por exemplo a alguém do interior, continua a haver uma diferença. Há dificuldade de acesso a capital, a rede do CA tenta colmatar essa dificuldade. A rede do CA conhece bem a realidade local”.
Mas a qualidade dos projetos a apresentar às entidades que disponibilizam financiamento continua a ser fundamental. Do seu lado, Diogo Abecasis adiantou que “os promotores imobiliários estão mais sofisticados, mas é evidente que nem todo o setor é assim”. “O meu conselho é que os projetos sejam desenvolvidos por empresas profissionais, com empresas que estejam preparadas para tal. É fundamental fazer um desenvolvimento de projeto de forma profissional, séria”.
Para Alexandra Martins, é hora de as empresas recordarem que os fundos comunitários estão a chegar ao fim, “o que exige que as empresas olhem para esses fundos e aproveitem para se posicionarem olhando mais para o cenário incerto”. Os empresários têm de criar capacidade de antecipação de riscos, “olhando para os fundos comunitários como um acelerador” da própria empresa. E deixou um conselho: “é importante que o próximo quadro comunitário não demore demasiado tempo”, para que as empresas não percam o foco no seu dinamismo. Temos de ser mais céleres, mais ágeis.
Share this content:

Publicar comentário