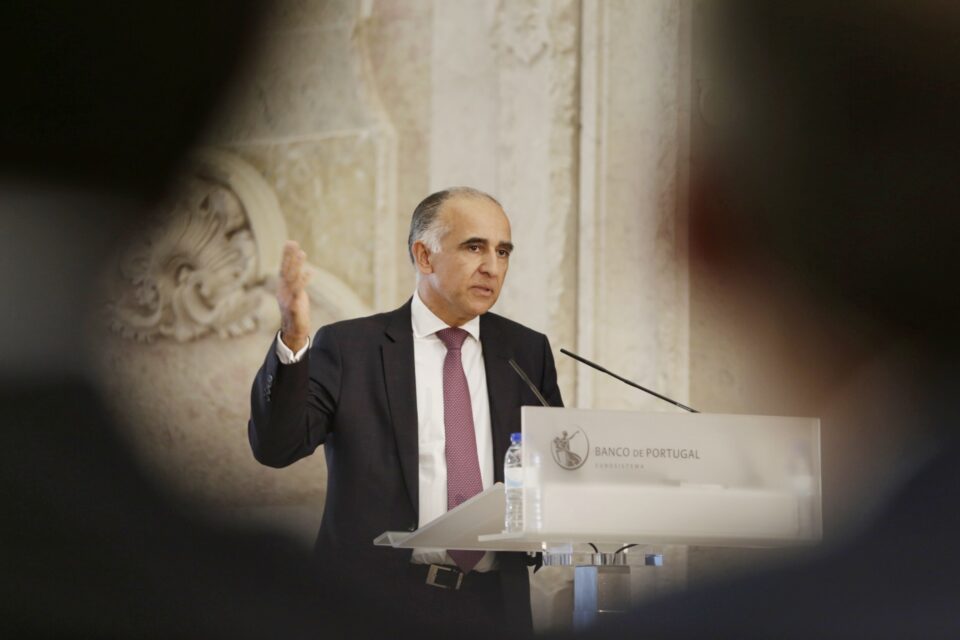
CMVM propõe Conta de Poupança e Investimento com isenção de IRS após três anos
A CMVM apresentou ao Ministério das Finanças uma proposta para a criação da Conta Individual de Poupança e Investimento. Na resposta ao Jornal Económico, a Comissão de Mercado de Valores Mobiliários disse que se trata de um novo instrumento que visa incentivar a poupança dos portugueses em instrumentos financeiros, com tratamento fiscal vantajoso e funcionamento simplificado.
O supervisor dos mercados de capitais explica que a CIPI é, na prática, “um invólucro” para o qual o investidor faz entregas em numerário e no qual pode aplicar essas poupanças em determinados instrumentos financeiros. Trata-se de uma conta autónoma, com subconta de liquidez e subconta de instrumentos financeiros, que funciona “em circuito fechado”: os rendimentos e o produto das vendas ficam creditados na conta até serem reinvestidos ou levantados pelo titular.
“A CIPI constitui um plano de aplicação de poupanças em instrumentos financeiros. Caracteriza-se por ser um invólucro para o qual o investidor faz entregas em numerário e no seio do qual pode aplicar essas poupanças em determinados instrumentos financeiros e realizar operações sobre os mesmos, sendo todos os rendimentos deles procedentes e o produto da sua venda creditados e mantidos na CIPI até serem utilizados na aquisição de outros instrumentos financeiros ou dela retirados pelo respetivo titular”, refere a CMVM.
A CIPI é, assim, “uma conta autónoma, que inclui uma subconta de liquidez e outra de instrumentos financeiros e funciona em circuito fechado, sem prejuízo das entradas e saídas de numerário, e que apresenta como traço próprio e essencial os rendimentos nela obtidos beneficiarem tratamento fiscal simplificado e vantajoso”.
O traço essencial da proposta é o tratamento fiscal. Os rendimentos obtidos na CIPI ficam isentos de IRS, desde que o titular respeite o período mínimo de detenção de três anos, período durante o qual os levantamentos só são admitidos em situações excecionais. A proposta prevê ainda a dispensa das obrigações declarativas para os titulares, passando essas responsabilidades a cargo das entidades que disponibilizam a conta.
“O regime prevê ainda a portabilidade da CIPI entre instituições, a simplificação fiscal, dispensando os titulares da CIPI de obrigações declarativas, que ficarão a cargo das entidades que disponibilizam a conta, e a isenção de IRS dos rendimentos nesta obtidos, desde que sejam respeitadas as condições do regime, nomeadamente, o período mínimo de três anos de detenção da CIPI, durante o qual os levantamentos da conta apenas são permitidos em situações excecionais”, explica a CMVM
A CIPI fica disponível para pessoas singulares, com um limite acumulado de entregas de 250 mil euros. A CMVM admite também a criação de um limite anual de entregas, “por se admitir a eventual necessidade de calibrar o ritmo das entregas e mitigar o risco de uma eventual concentração de valores elevados logo nos primeiros anos” após a criação do regime.
“A conta está disponível para pessoas singulares e contempla um limite acumulado de entregas de 250 mil euros. A proposta considera ainda que seja estabelecido um limite anual às entregas para a CIPI, por se admitir a eventual necessidade de calibrar o ritmo das entregas e mitigar o risco de uma eventual concentração de valores elevados das mesmas logo nos primeiros anos após a criação da CIPI”, segundo o regulador.
O que se pode investir?
A proposta prevê um leque de instrumentos elegíveis: ações e obrigações negociadas em mercado regulamentado ou em sistema de negociação multilateral do Espaço Económico Europeu, ou em países terceiros membros da OCDE constantes de lista aprovada pela CMVM, bem como participações em organismos de investimento coletivo — incluindo ETF — harmonizados ou alternativos abertos, autorizados a comercialização junto de investidores não profissionais. Ficam excluídos os planos de poupança-reforma. Podem ainda integrar a conta instrumentos resultantes de direitos emergentes dos ativos detidos, como direitos de subscrição, fusões ou conversões.
“A proposta prevê a possibilidade de o titular da CIPI investir em ações e obrigações negociadas em mercado regulamentado ou sistema de negociação multilateral a funcionar no Espaço Económico Europeu ou em país terceiro membro da Organização para a Cooperação e Desenvolvimento Económico e que conste de lista aprovada e divulgada pela CMVM e em participações em organismos de investimento coletivo, incluindo ETF, harmonizados ou alternativos abertos e autorizados a ser comercializados em Portugal junto de investidores não profissionais, desde que não se qualifiquem como planos de poupança-reforma. Podem também integrar a CIPI os instrumentos financeiros cuja aquisição decorra de direitos emergentes dos instrumentos nela detidos ou de eventos a estes respeitantes (por ex., direitos de subscrição, fusões, conversões)”, refere a CMVM
Quanto à distribuição, a CIPI poderá ser disponibilizada por todas as entidades habilitadas a prestar o registo e depósito de instrumentos financeiros (desde que autorizadas a deter fundos de clientes) ou a gestão discricionária e individualizada de carteiras — ou seja, bancos, empresas de investimento, sociedades gestoras e sociedades de capital de risco com as autorizações adequadas. O regime contempla ainda a portabilidade da conta entre instituições.
“Ficam, assim, abrangidos os intermediários financeiros (instituições de crédito e empresas de investimento), as sociedades gestoras de organismos de investimento coletivo e as sociedades de capital de risco que se encontrem registados ou autorizados para a prestação de, pelo menos, um dos referidos serviços de investimento”, segundo a instituição liderada por Luís Laginha de Sousa.
O modelo inspira-se em experiências internacionais como os Planos d’Épargne en Actions (PEA) em França ou os ISAs no Reino Unido, que procuram atrair a poupança das famílias para os mercados de capitais através de incentivos fiscais. A proposta está agora nas mãos do Governo, que decidirá se avança com a criação do regime e respetivas condições fiscais — sendo o desenho final do benefício tributário, decisivo para a atratividade da conta, uma competência do legislador.
Share this content:

Publicar comentário