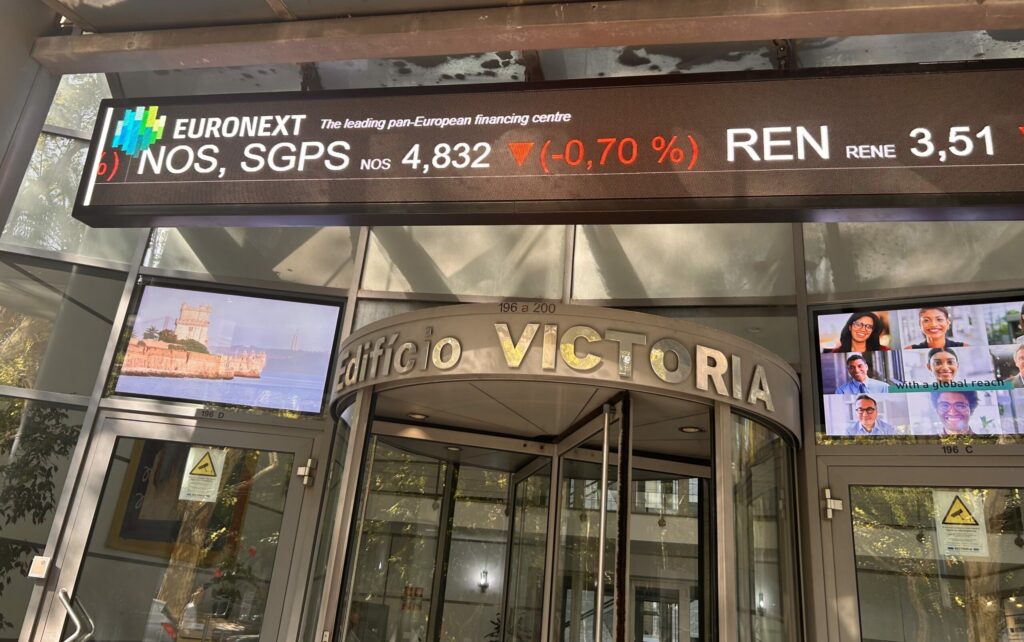
PSI fecha em alta numa Europa mista em dia de resultados da banca nos EUA
A bolsa portuguesa encerrou a sessão desta terça-feira em alta, contrariando a tendência maioritariamente negativa das principais praças europeias. O PSI avançou 0,73%, fixando-se nos 9.379,79 pontos, num dia marcado pela cautela dos investidores antes do arranque da época de resultados do terceiro trimestre nos Estados Unidos e pelas persistentes preocupações em torno do setor tecnológico global.
Entre as cotadas portuguesas, a Altri destacou-se como a maior subida ao valorizar 1,88% para 4,345 euros, seguida pela Jerónimo Martins que ganhou 1,64% para 17,40 euros e pela Semapa que somou 1,68% para 19,40 euros. A Mota-Engil avançou 1,15% para 4,740 euros e a Nos SGPS valorizou 1,06% para 5,235 euros. Em contraciclo, apenas duas empresas fecharam em terreno negativo: os CTT recuaram 2,25% para 5,42 euros e a Teixeira Duarte desceu 0,34% para 0,4450 euros.
Europa fecha sem direção definida
O índice pan-europeu Stoxx 600 caiu 0,10% no fecho, refletindo a fraqueza do setor tecnológico pressionado pelo ambiente negativo em torno da indústria de semicondutores. A revelação da empresa chinesa CXMT de que terá alcançado um avanço na tecnologia de chips e prevê lançar um novo produto para servidores de data centres gerou receios de pressão competitiva num setor já receoso quanto ao retorno dos avultados investimentos em Inteligência Artificial.
O Euro Stoxx 50 encerrou nos 6.167,01 pontos, uma queda de 0,55%. Em Londres, o FTSE 100 recuou 0,06% para 10.650,33 pontos. O CAC 40, em Paris, desceu 0,07% para 7.827,63 pontos, penalizado pelas vendas dececionantes da LVMH que arrastaram também as francesas Kering e Hermès. O DAX alemão perdeu 0,07% para 25.259,90 pontos. O FTSE MIB italiano escapou à tendência negativa e subiu 0,04% para 50.057,18 pontos, impulsionado pelos ganhos nos setores bancário e de utilities. O IBEX 35 espanhol recuou 0,39% para 19.210,70 pontos, penalizado pelas desvalorizações da ACS (-2,28%), Grifols (-2,20%) e Rovi (-1,79%).
De acordo com a nota de fecho de mercados do Millennium Investment Banking, “a generalidade das bolsas europeias inverteu o otimismo matinal e encerrou em baixa, no dia em que a banca deu o pontapé de saída à mais uma earnings season nos EUA, com Wells Fargo, JPMorgan, Goldman Sachs e Citigroup a mostrarem as suas contas do 3.º trimestre”.
O analista Ramiro Loureiro destacou ainda que “o setor Tecnológico foi quem mais recuou, pressionado pelo ambiente negativo em torno da indústria de semicondutores” e que “o PSI conseguiu escapar, ao valorizar 0,7%, com ganhos transversais às suas cotadas, liderados por Altri e Semapa”.
No mercado do petróleo, os preços recuaram após as notícias de que os Estados Unidos retiraram algumas restrições à exportação de petróleo pela Rússia, aliviando parcialmente as preocupações com interrupções no fornecimento. O Brent do Mar do Norte desceu 0,68% para 105,93 dólares por barril, enquanto o WTI recuou 1,39% para 92,40 dólares.
No mercado obrigacionista, o rendimento das Bunds alemãs a 10 anos caiu para 3,47%, uma descida de 0,76 pontos base, refletindo a procura por ativos de refúgio num ambiente de incerteza geopolítica. Em Portugal, a yield das obrigações do Tesouro a 10 anos situou-se nos 3,94%, com uma variação negativa de 2,48 pontos base. Em França, o rendimento da dívida pública a 10 anos fixou-se nos 4,84%, numa descida de 5,90 pontos base, mas mantendo-se em níveis historicamente elevados.
A agência de notação financeira Fitch alertou esta segunda -feira que poderá cortar o rating ‘A+’ de França caso a dívida pública continue a aumentar substancialmente. A agência manifestou preocupação com a trajetória orçamental descontrolada do país, que prevê um défice de 5,4% este ano e 6,4% em 2027, muito acima do limite de 3% definido por Bruxelas. França está já sob um procedimento por défice excessivo e a sua dívida pública deverá atingir 119% do PIB no final deste ano.
No mercado cambial, o euro apreciou 0,36% face ao dólar, fixando-se nos 1,1195 dólares, recuperando parcialmente das perdas recentes. O dólar tem sido sustentado pela expectativa de que a Reserva Federal mantenha uma postura mais restritiva face à inflação persistente, enquanto o euro enfrenta os riscos orçamentais franceses.
O ambiente macroeconómico permanece marcado pela incerteza em torno do crescimento global e pelo agravamento das tensões geopolíticas na Europa de Leste, com o conflito entre a Ucrânia e a Rússia sem rumo definido.
As tensões geopolíticas no Médio Oriente continuam no radar dos investidores, com os ataques à Arábia Saudita a sustentarem os preços do petróleo em níveis elevados, enquanto as expectativas de maior oferta de diesel russo aliviaram parcialmente as preocupações com interrupções no fornecimento.
A resiliência financeira global está a “chegar ao limite”, segundo a economista-chefe do FMI, com o aumento dos preços da energia e das matérias-primas associado aos conflitos geopolíticos a travar a atividade económica.
Share this content:


Publicar comentário