Resultados empresariais, petróleo e geopolítica marcam mercados na quinta-feira
Os mercados financeiros deverão centrar atenções na quinta-feira nos resultados das empresas norte-americanas, no desempenho das grandes tecnológicas, com destaque para a Nvidia e a SpaceX, e na evolução do petróleo e das taxas de juro da dívida soberana, num contexto de incerteza geopolítica marcada pela guerra na Ucrânia e pelas tensões no Médio Oriente.
A combinação entre resultados empresariais, evolução das yields e riscos geopolíticos deverá determinar a direção dos mercados na quinta-feira, com os investidores a avaliarem se o impulso das tecnológicas será suficiente para compensar as preocupações com a energia e a estabilidade económica.
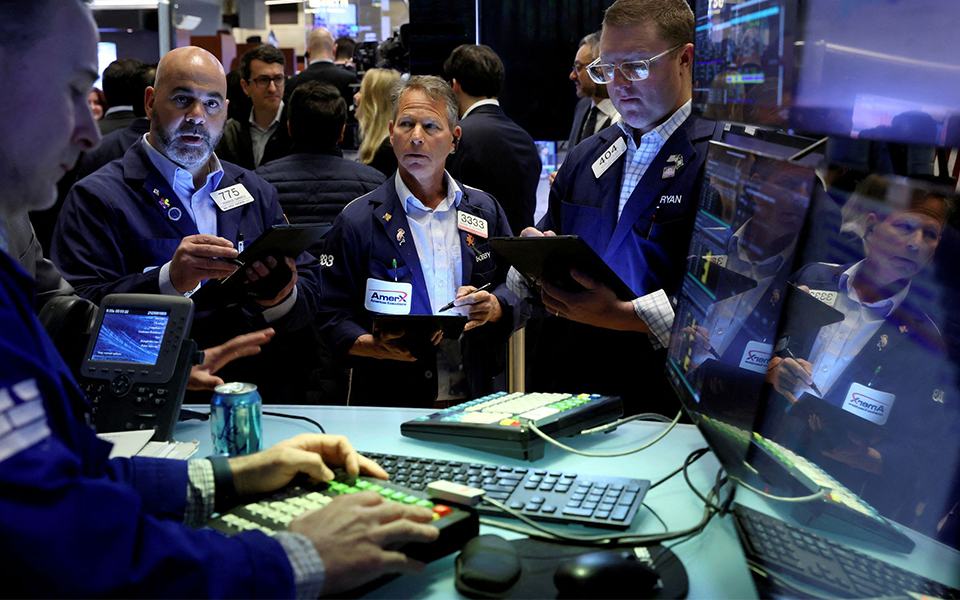
Em Wall Street, a época de resultados continua a condicionar o sentimento dos investidores, que procuram sinais sobre a capacidade das empresas para sustentar os lucros num contexto de custos energéticos elevados e de dúvidas sobre as avaliações das empresas ligadas à inteligência artificial.
Na sessão de quarta-feira, o Dow Jones subiu 0,69%, para 52.856,09 pontos, o S&P 500 avançou 0,58%, para 7.757,17 pontos, e o Nasdaq ganhou 1,05%, para 26.702,86 pontos.
As ações da empresa de Elon Musk subiram 7,79% em reação às contas trimestrais. A empresa registou também um lucro de 4,4 mil milhões de dólares (3,9 mil milhões de euros) no terceiro trimestre, depois de ter reportado um prejuízo de 1,1 mil milhões de dólares (980 milhões de euros) no ano anterior. Aliado a estes resultados está a possibilidade deixada por Elon Musk de unir a Tesla e a SpaceX, que criaram comités especiais para analisarem uma possível fusão. Caso as duas empresas se juntem, vão dar origem a um grupo avaliado em cerca de 3,5 biliões de dólares (3,1 biliões de euros).
A SpaceX estará em foco, depois de resultados trimestrais robustos e de novas perspetivas de crescimento associadas à computação para inteligência artificial.
A Nvidia, uma das principais beneficiárias da expansão da inteligência artificial, deverá continuar no centro das atenções, enquanto os investidores avaliam a sustentabilidade do investimento em centros de dados e semicondutores. Esta quarta-feira a Nvidia apresentou o DGX POD (frequentemente associado às suas arquiteturas de supercomputação em infraestrutura modular) como uma solução chave na mão (turn-key) para resolver o maior obstáculo das empresas que entram no mercado de Inteligência Artificial: o tempo e a complexidade de implementação. Em termos simples, a empresa pegou em toda a infraestrutura necessária para correr IAs complexas e transformou-a num “bloco de montar”.
A época de resultados prossegue na quinta-feira com a divulgação de contas de empresas como a Procter & Gamble, a Lockheed Martin, a Nokia, a American Airlines, a Spotify, a Comcast e a Honeywell. Para além dos números trimestrais, os investidores estarão atentos às previsões para os próximos meses.
Na Europa, a evolução dos índices deverá continuar dependente dos resultados empresariais, das taxas de juro e dos preços da energia. A pressão sobre a dívida francesa permanece entre as principais preocupações, depois de a rendibilidade das obrigações do Tesouro francês a dez anos ter ultrapassado os 5%, refletindo a incerteza política e as preocupações com as contas públicas.
Nos Estados Unidos, as obrigações do Tesouro a dez anos também estarão sob escrutínio, num contexto em que a subida das taxas de juro pode pressionar as avaliações das ações, sobretudo das empresas tecnológicas, mais sensíveis às alterações do custo do financiamento.
No mercado petrolífero, o Brent negociava na quarta-feira em torno dos 109 dólares por barril, enquanto o West Texas Intermediate (WTI) se situava próximo dos 98 dólares. Os preços continuam condicionados pelos riscos de perturbação do abastecimento e pelas tensões no estreito de Ormuz, uma das principais rotas mundiais de transporte de petróleo.
Os dados semanais dos Estados Unidos mostraram uma redução de 3,06 milhões de barris nas reservas de crude, para 412,5 milhões, uma descida superior à esperada pelos analistas, acrescentando pressão sobre o mercado energético.
Na frente geopolítica, a possibilidade de novas conversações entre a Rússia, a Ucrânia e os Estados Unidos poderá influenciar o sentimento dos investidores. Moscovo indicou disponibilidade, em princípio, para participar numa nova ronda negocial em novembro, embora persistam divergências sobre as condições para pôr fim ao conflito e as garantias de segurança.
Zelensky, por sua vez, propôs ‘congelar’ a frente de batalha para negociar a paz com a Rússia. A proposta representa uma mudança importante na postura ucraniana e foi detalhada pelo líder numa entrevista à emissora norte-americana Fox News.
O anúncio de Zelensky ocorreu em paralelo a uma intensa movimentação internacional. O enviado especial do governo dos EUA (sob a administração de Donald Trump), Steve Witkoff, reuniu-se diretamente com o presidente russo, Vladimir Putin, em São Petersburgo, para discutir a viabilidade de uma saída negociada para a guerra
O assessor do presidente da Rússia disse que o ‘conflito está a chegar ao fim’.
No Médio Oriente, a falta de um entendimento entre Washington e Teerão e os riscos para a navegação no estreito de Ormuz mantêm a incerteza sobre o abastecimento energético. Uma escalada poderá impulsionar ainda mais o petróleo, reacendendo os receios de inflação e reduzindo a margem dos bancos centrais para baixar as taxas de juro.
O secretário de Estado Marco Rubio avisou ontem que um acordo de paz é “extremamente difícil” enquanto os ataques no Estreito de Ormuz continuarem.
Na agenda macroeconómica, os investidores acompanharão os pedidos semanais de subsídio de desemprego nos Estados Unidos e a confiança dos consumidores na zona euro. Os dados serão analisados à luz das próximas reuniões da Reserva Federal, previstas para 27 e 28 de outubro, e do Banco Central Europeu, marcada para 29 de outubro.
Share this content:

Publicar comentário