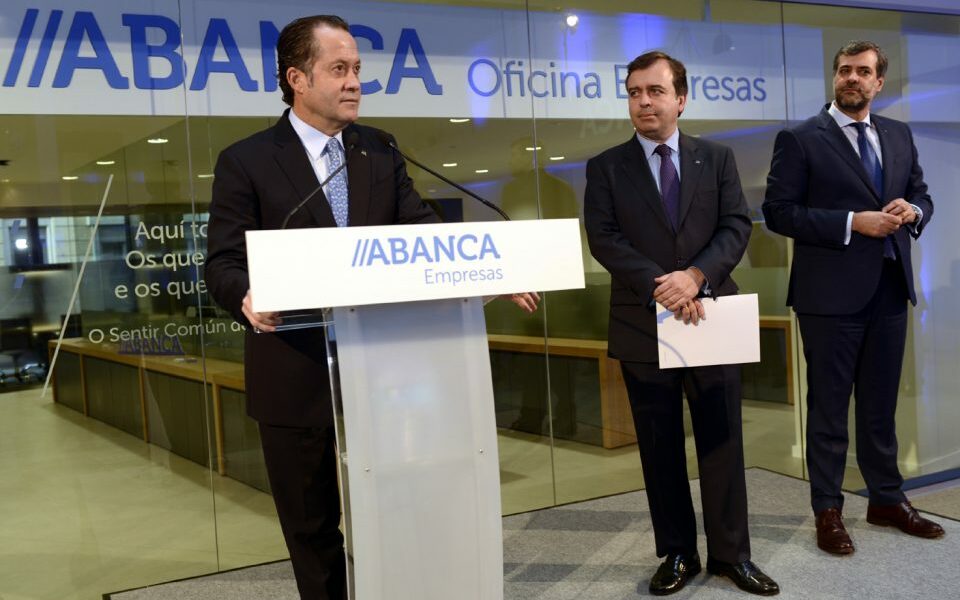
Abanca regista lucros de 579,1 milhões até setembro a caírem 13,6% com banco em Portugal em crescimento
O Abanca Portugal registou um resultado antes de impostos de 99 milhões de euros nos primeiros nove meses de 2026, o que traduz um crescimento de 19,5% face ao mesmo período do ano anterior. A melhoria foi acompanhada por um forte aumento da eficiência, com os custos operacionais a descerem 8,3%. O volume de negócio no país atingiu 21.260 milhões de euros (+4,0%), com o crédito líquido a clientes a subir 4,3% para 9.022 milhões e os recursos fora de balanço a avançarem 24,2% para 3.211 milhões. O banco captou mais de 19.000 novos clientes em Portugal e viu a taxa de incumprimento descer para 2,1% (menos 29 pontos base), com cobertura de 86,6%.
No conjunto do grupo, o Abanca obteve um resultado antes de impostos de 764,5 milhões de euros, mais 2,4% em termos homólogos.
O resultado líquido do grupo Abanca situou-se em 579,1 milhões o que traduz uma queda anual de 13,6%, penalizado pela normalização da taxa efetiva de imposto (de cerca de 7% para 28%). Numa base comparável, o lucro líquido teria acompanhado o ritmo do resultado operacional. A rentabilidade ROTE fixou-se em 12,2% e a rentabilidade sobre CET1 em 14,8%.
A margem financeira cresceu 5,3% no terceiro trimestre face ao período homólogo. As receitas de comissões e do negócio segurador avançaram 14,1%, com destaque para os seguros (+29,9%), serviços bancários (+31,6%) e gestão de poupança (+14,9%). O produto bancário subiu 3,7%, ligeiramente acima dos custos de exploração (+3,6%), o que permitiu uma melhoria de 21 pontos base no rácio de eficiência no terceiro trimestre face ao trimestre anterior.
O crescimento dos custos ficou abaixo da média do setor (5,1%) e da inflação (+4,9%).
O custo do risco manteve-se contido em 0,22%. A taxa de incumprimento (NPL) desceu para 1,8% e a cobertura dos créditos problemáticos aumentou para 88,4%. Os ativos adjudicados representam apenas 0,1% do balanço.
No balanço, o volume de negócio totalizou 142.859 milhões de euros (+6,4%). O crédito a clientes situou-se em 56.579 milhões e os recursos de clientes em 86.280 milhões (+5,5%), dos quais 63.855 milhões em depósitos (+1,7%) e 22.425 milhões em recursos fora de balanço (+18,4%). O rácio crédito/depósitos manteve-se em 88,6%.
Os rácios de capital permanecem sólidos: CET1 em 13,3% e capital total em 17,7%, com uma folga de cerca de 1.900 milhões de euros. Em liquidez, o NSFR situou-se em 137% e o LCR em 174%.
“Em termos de solvência, os rácios situam-se em 17,7% no capital total e em 13,3% no CET1. A elevada rentabilidade sobre o capital CET1 (14,8%) permite uma sólida geração orgânica de capital. O Banco mantém uma ampla reserva de capital sobre os requisitos, de 1.892 milhões de euros, que lhe permite crescer com solvência, mantendo um elevado nível de capitalização. O excesso sobre os requisitos MREL é de 292 milhões de euros”, lê-se no comunicado.
Share this content:

Publicar comentário