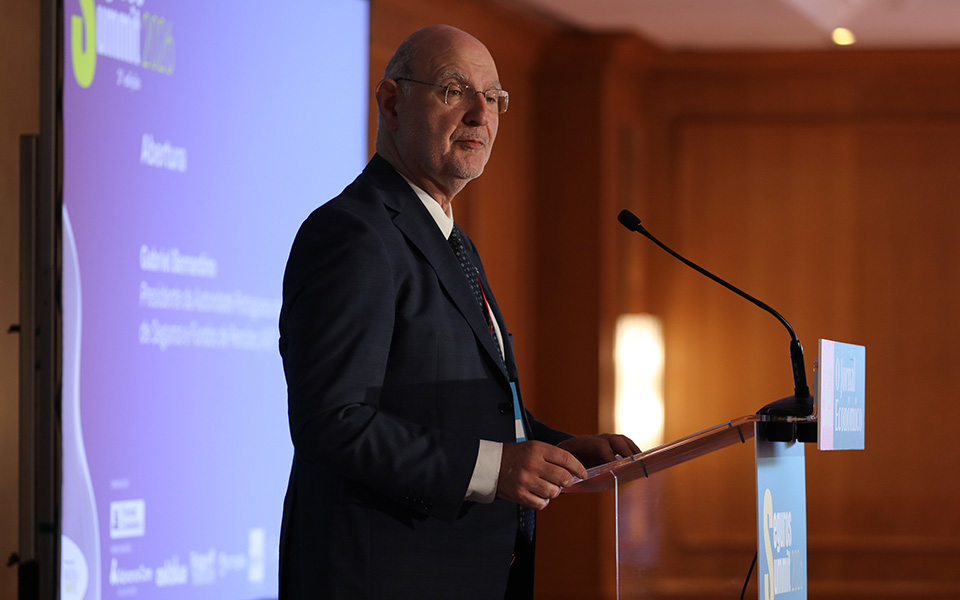
Presidente da ASF defende incentivos fiscais estáveis para a poupança-reforma e adesão automática a fundos de pensões
O presidente da Autoridade de Supervisão de Seguros e Fundos de Pensões (ASF), Gabriel Bernardino, apresentou esta terça-feira três prioridades para a poupança complementar de reforma em Portugal: tornar a reforma “mais visível”, “transformar intenção em ação” e reforçar a eficácia e a atratividade dos Planos Poupança Reforma (PPR). As propostas foram apresentadas na sessão de lançamento do Observatório da Poupança de Longo Prazo para a Reforma.
Na intervenção de abertura, o responsável recordou que o Observatório resulta de uma iniciativa do anterior Conselho de Administração da ASF, liderado por Margarida Corrêa de Aguiar, e foi desenvolvido com a Nova IMS. O projeto enquadra-se nas recomendações da Comissão Europeia sobre o acompanhamento da cobertura, da adequação e da sustentabilidade dos sistemas de pensões.
O Observatório procura acompanhar a preparação dos portugueses para a reforma, sobretudo na poupança complementar de longo prazo. Reúne informação sobre o contexto demográfico e económico, os instrumentos de poupança e investimento disponíveis e os comportamentos e atitudes dos cidadãos. Os resultados estão num microsite com painéis interativos, relatórios e infografias.
Para ilustrar as conclusões, Gabriel Bernardino recorreu a uma família fictícia. Ana, de 28 anos, sabe que deve poupar, mas ainda não subscreveu qualquer produto. Carlos, de 49, privilegia a segurança do capital, e a avó Maria, já reformada, perdeu nível de vida. Os dados do Observatório espelham estas situações: quase metade dos inquiridos considera que se deve começar a poupar para a reforma antes dos 30 anos, mas só 17% dos jovens adultos têm um produto para esse fim. Na escolha de produtos, 35% apontam a garantia de capital como critério mais importante e apenas 11% a rendibilidade. Entre os reformados, cerca de 61% dizem que o nível de vida diminuiu e 77% afirmam que teria sido importante poupar mais durante a vida ativa. Quase um quarto reconhece que, na altura, tinha condições para o fazer.
O presidente da ASF identificou três desafios: muitas pessoas não conseguem perceber qual será a sua situação financeira na reforma, adiam a decisão de poupar e, quando poupam, nem sempre usam os instrumentos mais adequados a objetivos de tão longo prazo. Defendeu por isso uma agenda alinhada com a União Europeia da Poupança e dos Investimentos e com as recomendações do Semestre Europeu.
A primeira prioridade é o desenvolvimento de um Sistema de Acompanhamento de Pensões, que permita a cada cidadão consultar, num único local, uma visão integrada da sua situação previsível na reforma, incluindo a pensão pública, os regimes profissionais e as poupanças individuais, defendeu. “É difícil planear aquilo que não conseguimos visualizar”, afirmou o presidente da ASF.
A segunda passa por mecanismos de adesão automática a fundos de pensões profissionais, que a experiência internacional mostra serem eficazes para vencer a inércia. Assentariam em contribuições partilhadas entre trabalhador e empregador, preservando sempre a liberdade de saída, e deveriam adotar por defeito estratégias de investimento ajustadas ao ciclo de vida dos participantes. Gabriel Bernardino considerou que o verdadeiro risco não é uma oscilação temporária da carteira, mas chegar à reforma e descobrir que décadas de poupança não bastaram para preservar o poder de compra.
A terceira prioridade é reforçar a eficácia e a atratividade dos PPR. O responsável defendeu que Portugal não tem um problema grave de ausência de poupança, mas de transformação de uma maior parte dessa poupança em investimento produtivo de longo prazo. Defendeu que os cidadãos devem distinguir com facilidade os PPR que privilegiam a preservação do capital, aceitando menor rendibilidade potencial, daqueles que procuram maximizar o valor acumulado, com maiores oscilações. Pediu ainda o aprofundamento da abordagem de “Value for Money”, com métricas claras e comparáveis sobre a rendibilidade líquida esperada, ajustada ao risco e aos custos. “A melhor proteção do aforrador não é esconder o risco; é explicar claramente que diferentes objetivos exigem diferentes escolhas”, disse.
Gabriel Bernardino acrescentou que estas medidas devem ser complementadas por incentivos fiscais estáveis e atrativos, que tratem de forma mais benéfica os cidadãos de menores rendimentos, os que “mais precisam da poupança complementar”. Sublinhou que a reorientação da poupança para o longo prazo beneficia toda a economia, ao canalizar recursos para a transformação digital, a transição energética, a saúde, a habitação e as infraestruturas.
O presidente da ASF concluiu que os sistemas complementares “não substituem nem devem substituir” o sistema público, mas complementam-no, e defendeu que é “urgente” avançar com uma agenda reformadora que promova mais poupança de longo prazo, transparência e literacia financeira.
Share this content:

Publicar comentário