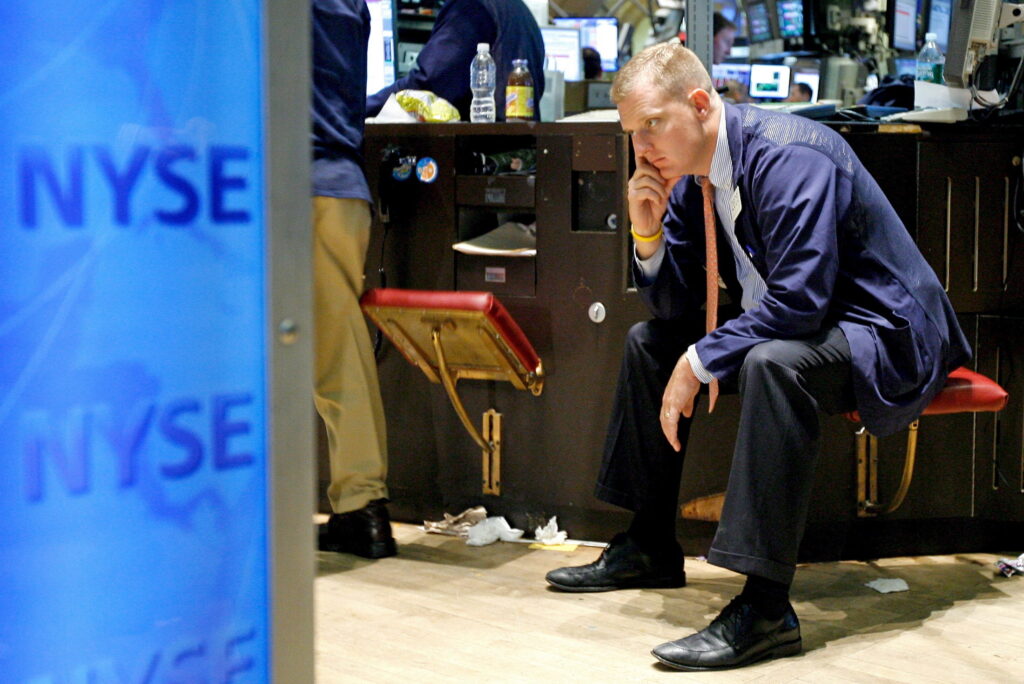
Mercados aguardam Fed entre pressão das yields, petróleo e tensões geopolíticas
Os mercados financeiros entram na sessão desta quarta-feira, 16 de setembro, sob forte pressão, com os investidores a aguardarem a decisão da Reserva Federal norte-americana sobre as taxas de juro e a acompanharem a subida das yields das obrigações do Tesouro dos Estados Unidos, num contexto marcado pelo aumento dos preços do petróleo e pela escalada das tensões geopolíticas no Médio Oriente.
Em Wall Street, os principais índices encerraram a sessão de terça-feira em baixa, com o Dow Jones a recuar 0,63%, o S&P 500 a perder 0,45% e o Nasdaq a cair 0,78%. A subida das yields e do petróleo voltou a penalizar as ações, com os investidores a reduzirem a exposição a ativos de risco antes da decisão da Fed.
A principal referência da sessão será a reunião do Federal Open Market Committee (FOMC), que termina esta quarta-feira. A Fed deverá anunciar a decisão às 14h00 de Washington, 19h00 em Lisboa, seguindo-se a conferência de imprensa do presidente da instituição. A reunião decorre num momento particularmente sensível para a política monetária, depois de a inflação ter surpreendido em alta e de a subida dos preços da energia aumentar os riscos de novas pressões inflacionistas.
As expectativas dos mercados apontam para uma subida de 25 pontos base da taxa para um intervalo entre 3,75% e 4%. Uma sondagem da Reuters junto de economistas também passou a apontar para uma subida esta quarta-feira, depois de as perspetivas para a inflação terem deteriorado.
Mais do que a decisão em si, os investidores deverão concentrar-se nas projeções económicas da Fed, no chamado “dot plot”, e nas declarações do presidente Kevin Warsh, procurando perceber se a subida será um movimento isolado ou o início de um ciclo de maior aperto monetário.
No mercado obrigacionista, as yields das Treasuries continuam a ser um dos principais focos. A yield da dívida norte-americana a 10 anos chegou a superar os 5%, atingindo máximos desde 2007, antes de recuar ligeiramente. O movimento reflete não só as expectativas em torno da Fed, mas também a subida do petróleo e o risco de que um choque energético mantenha a inflação elevada durante mais tempo.
O petróleo acrescenta uma camada adicional de incerteza. O Brent chegou aos 108 dólares por barril na terça-feira, depois de novas perturbações no abastecimento e do agravamento das tensões no Médio Oriente. Nomeadamente com o oleoduto Leste-Oeste da Arábia Saudita a permanecer encerrado. Por outro lado, Zelensky refreou as expectativas face ao que aparentemente acordou com o Presidente Donald Trump, que anunciou que já havia um acordo da Ucrânia e da Rússia para suspender ataques mútuos às infraestruturas energéticas. Aliás, o presidente da Ucrânia mostrou sinais de não acatar o pedido dos Estados Unidos. A Ucrânia atacou uma refinaria na região russa de Samara.
Por outro lado, o porta-voz do Kremlin disse que a iniciativa do presidente norte-americano no que respeita a um cessar-fogo mútuo às infraestruturas energéticas “é uma boa ideia. Uma boa iniciativa”. Dmitri Peskov sublinhou que “estamos sempre do lado das soluções pacíficas”. No entanto é esperar para ver se a trégua mútua tem pés para avançar.
Mas o mercado continua particularmente atento é à situação no Estreito de Ormuz, uma das principais rotas mundiais para o transporte de petróleo, bem como aos efeitos das interrupções na infraestrutura energética da Arábia Saudita.
A combinação entre petróleo mais caro e yields mais elevadas aumenta a preocupação com a inflação e pode complicar a tarefa da Fed. Para as ações, o cenário representa uma pressão adicional sobre empresas mais sensíveis aos custos de financiamento, enquanto setores ligados à energia podem beneficiar da valorização do crude.
Na Europa, os principais índices deverão acompanhar a evolução das obrigações norte-americanas, do petróleo e das bolsas de Wall Street. O Stoxx 600 tem sido pressionado pelo aumento das yields e pelo receio de que um choque energético prolongado volte a alimentar a inflação europeia. No início de setembro, o índice pan-europeu chegou a mínimos de um mês precisamente devido ao aumento das yields e à escalada das tensões no Médio Oriente.
O DAX alemão, o CAC 40 francês, o FTSE 100 britânico, o FTSE MIB italiano e o IBEX 35 espanhol deverão, assim, iniciar a sessão condicionados pela expectativa em torno da Fed. A evolução do setor energético continuará a ser relevante, mas o impacto dos juros elevados poderá pesar sobretudo sobre empresas mais dependentes de financiamento e sobre os segmentos de crescimento.
No mercado português, o PSI deverá também acompanhar o sentimento europeu e a evolução dos preços do petróleo, com a negociação das cotadas energéticas a poder assumir particular relevância num contexto de crude acima dos 100 dólares por barril.
A sessão deverá ficar, sobretudo, marcada pela decisão da Fed. Com o mercado já a atribuir elevada probabilidade a uma subida de 25 pontos base, a reação dos ativos dependerá sobretudo do discurso de Warsh e das projeções para os próximos meses. A questão central para os investidores será perceber se a autoridade monetária está perante uma subida pontual ou se a combinação entre inflação e energia poderá justificar novas subidas dos juros.
Share this content:

Publicar comentário