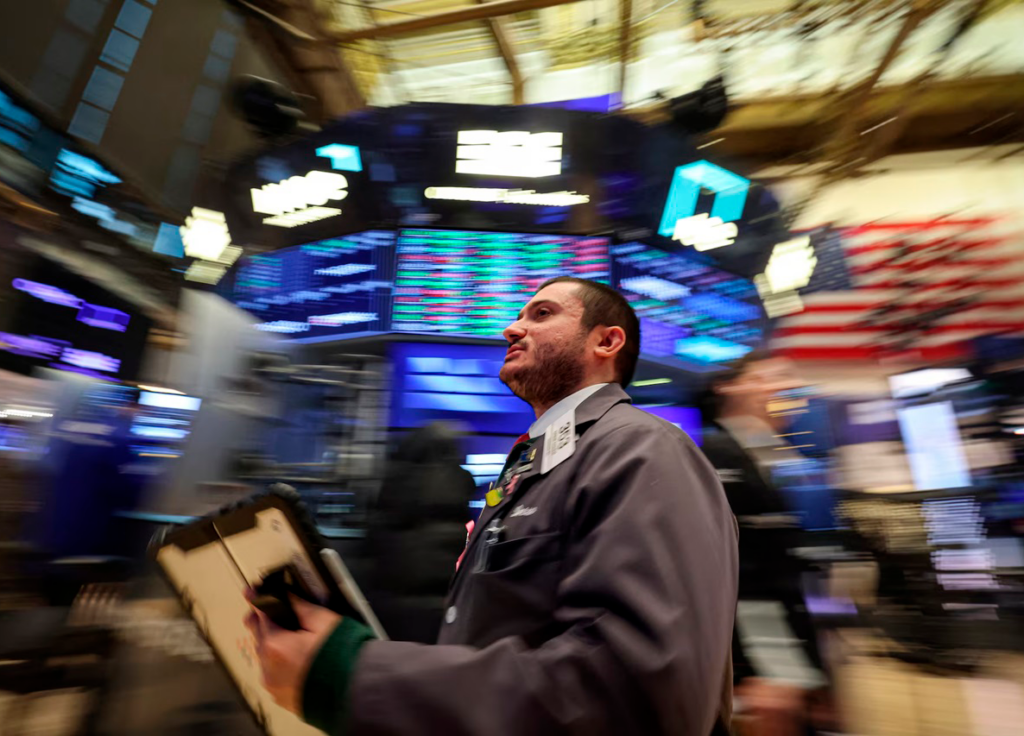
Bolsas abrem terça-feira sob efeito do recuo do petróleo, com atenções viradas para PMI e cimeira Trump-Xi
As bolsas europeias abrem esta terça-feira, 22 de setembro, a construir sobre o tom positivo da véspera, depois de o recuo acentuado dos preços do petróleo ter aliviado as pressões inflacionistas que dominaram os mercados na sequência da subida de juros da Reserva Federal norte-americana. Em Wall Street, os investidores aguardam a divulgação dos indicadores preliminares de atividade económica dos Estados Unidos, numa sessão sem grandes resultados empresariais ou dados pesados até à publicação do índice de preços PCE, na sexta-feira.
A sessão fica assim marcada pela divulgação dos indicadores preliminares de atividade económica nos Estados Unidos e pela aproximação da cimeira entre os presidentes Donald Trump e Xi Jinping.
O apetite pelo risco continua a ser testado pela expectativa em torno da cimeira entre Trump e Xi Jinping, agendada para quinta-feira na Casa Branca, na qual deverão estar em discussão dossiers sensíveis como o comércio bilateral, as tarifas, Taiwan e a inteligência artificial — um encontro que os analistas apontam como potencial fonte de volatilidade acrescida para o resto da semana.
O fecho de segunda-feira foi em alta, com Wall Street a recuperar da semana volátil anterior: o Dow Jones subiu 0,71%, o S&P 500 ganhou 1,49% e o Nasdaq avançou 2,26%, enquanto o Russell 2000 subiu 0,52%. A sessão foi impulsionada pela queda acentuada do petróleo e pelo alívio nas yields do Tesouro, com os chips a recuperarem terreno.
O Brent para entrega em novembro fechou segunda-feira a cair 3,40%, para 100,34 dólares por barril, enquanto o WTI recuava cerca de 4%, para perto de 92 dólares. A travagem no crude, depois de semanas de escalada ligada à guerra entre Estados Unidos/Israel e o Irão e às restrições prolongadas na navegação através do estreito de Ormuz, foi o principal catalisador da sessão de ontem e deverá continuar a condicionar o sentimento nos mercados de ações e de energia nas próximas horas.
O mercado continua a navegar as sequelas da guerra EUA/Israel-Irão iniciada em 28 de fevereiro, com o estreito de Ormuz a operar sob restrições prolongadas — o Goldman Sachs estima que a capacidade global de refino vai recuar sete milhões de barris/dia em 2026 face ao ano passado, por causa das dificuldades de exportação no Médio Oriente e dos ataques à infraestrutura russa feita pela Ucrânia (com o suporte da Europa). É este pano de fundo estrutural que explica por que o crude continua historicamente elevado apesar da correção de hoje.
O petróleo será a variável a vigiar de perto — se a queda de hoje se consolidar, deve continuar a favorecer as bolsas europeias e penalizar petrolíferas como a Galp; se houver qualquer notícia de escalada no Médio Oriente (Irão/Estreito de Ormuz), o movimento pode inverter-se rapidamente.
A yield da nota do Tesouro norte-americano a 10 anos, que tinha atingido os 5,00% na semana passada, aliviava ligeiramente esta segunda-feira, acompanhando a descida do petróleo.
Para hoje, a atenção centra-se nos PMI preliminares da S&P Global, com o índice de Serviços a ser divulgado às 9h45 (hora de Nova Iorque) e o de Manufatura na mesma hora, com o consenso a apontar para uma ligeira melhoria face a agosto.
Na Europa o indicador flash de Confiança do Consumidor da Comissão Europeia sai amanhã, dia 22, antecedendo os PMI preliminares da Alemanha/Zona Euro na quarta-feira.
Esta segunda-feira, o índice pan-europeu Stoxx 600 subiu 1,04%, enquanto o EuroStoxx 50, que reúne as maiores cotadas da Zona Euro, avançou 1,31%, para 6.318,20 pontos.
Em Frankfurt, o DAX valorizou 1,07%, para 25.575,01 pontos. Em Paris, o CAC 40 ganhou 0,92%, para 8.138,94 pontos, e em Madrid o IBEX 35 subiu 1,08%, para 19.724,40 pontos. Em Londres, o FTSE 100 avançou 0,75%, para 10.739,01 pontos. A exceção foi Milão, onde o FTSE MIB fechou em queda de 0,28%, para 52.100,43 pontos.
Em Lisboa, o PSI fechou a subir 0,79%, para 9.617,39 pontos.
Share this content:

Publicar comentário