Prevenção, IA e ecossistemas vão transformar o sector segurador
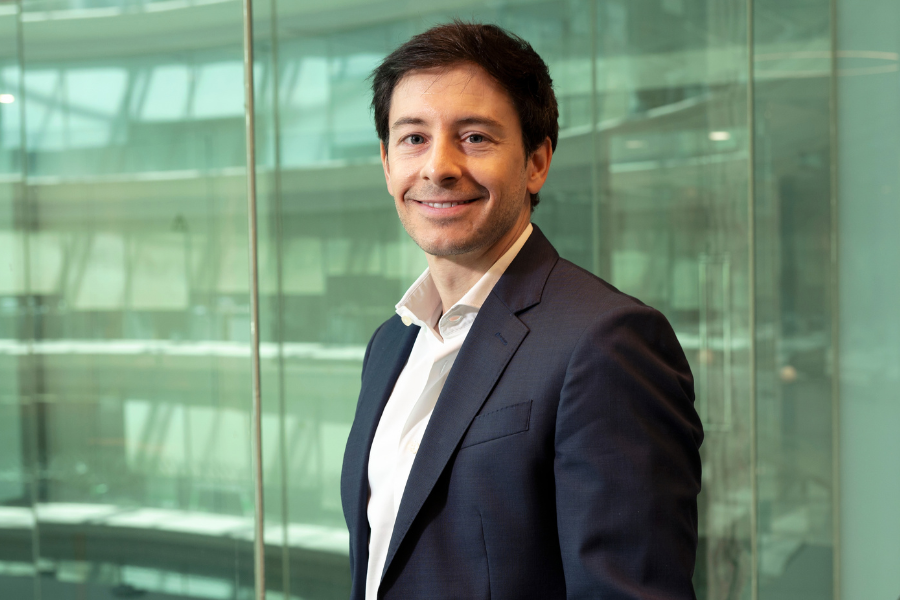
A evolução dos riscos, a crescente exposição às ciberameaças e a dificuldade em proteger empresas e cidadãos estão a colocar novos desafios ao setor segurador. Nuno Albuquerque e Castro, Head of Insurance da NTT DATA Portugal, identifica três áreas que deverão marcar o futuro do setor: prevenção, Inteligência Artificial e ecossistemas, com o objetivo de aproximar as seguradoras dos clientes, tornando-as verdadeiros parceiros dos seus clientes tanto na aquisição das melhores coberturas como na prevenção de sinistros.
O setor segurador encontra-se num momento decisivo e há muito que se fala no protection gap detetado em diversas áreas. Os riscos cibernéticos são um caso extremo?
O tema cyber é particularmente importante porque, ao contrário de uma catástrofe natural, que tende a ter um impacto geograficamente mais circunscrito, o risco cibernético pode ser sistémico. Imagine-se, por exemplo, um incidente de segurança grave numa grande tecnológica: o impacto pode fazer-se sentir em todo o mundo.
Além disso, é um risco que escala muito rapidamente e está em constante evolução. Os ataques que existem hoje são muito diferentes dos que existiam há alguns anos e, com o desenvolvimento da inteligência artificial e dos agentes de IA, essa evolução tende a acelerar. São ataques que põem em causa as empresas, sobretudo na sua credibilidade, e têmimpacto na economia e na vida dos cidadãos.
O NTT DATA Insurtech Global Outlook 2026 indica que as perdas não seguradas associadas à cibersegurança, que em 2023 estavam nos 171 mil milhões de dólares, podem chegar aos 700 mil milhões de dólares em 2030. É possível travar este movimento?
É pouco realista achar que este risco vai ser travado. O que é realista é as empresas trabalharem no sentido de prevenir, medir os impactos e responder mais rapidamente a este tipo de risco.
Essa prevenção começa no próprio utilizador, que é uma das principais linhas de defesa. É importante estar informado e ter cuidado com a forma como interagimos com aplicações e com a informação que recebemos. Por outro lado, as empresas podem trabalhar com parceiros e os próprios seguradores para atuarem na prevenção, através de mecanismos como a autenticação em dois fatores, que, por si só, já permite reduzir bastante determinados riscos.
Os seguros são uma defesa importante?
Sim, mas é importante notar que não é possível aos seguradores assegurarem tudo aquilo que representa a transferência deste risco. O que torna ainda mais importante atuar na ótica da prevenção, ou seja: quanto mais conseguirmos mitigar o risco, menor será aquilo que temos de transferir para as seguradoras. Consequentemente, menor poderá ser o prémio.
A Inteligencia Artificial (IA) terá certamente um papel decisivo…
O NTT DATA Insurtech Global Outlook 2026 mostra que 66% dos funcionários das empresas usam IA, mas apenas 22% das seguradoras têm capacidade para escalar essa utilização para produção. O desafio está precisamente em democratizar a utilização da IA em produção e conseguir escalá-la.
E como a NTT Data sugere esse processo?
Identificamos três vetores fundamentais. O primeiro são os dados. Sem dados fidedignos, uniformes, tratados e com a qualidade necessária, aquilo que os modelos produzem não fará sentido. É fundamental que esses dados estejam integrados na cadeia de valor da seguradora.
O segundo é a governação. É necessário definir quem tem acesso aos modelos, em que momentos a decisão deve ser tomada pelo sistema ou pelo utilizador, e que mecanismos de compliance devem existir. O terceiro tema ver com a IA e com a própria forma como as seguradoras trabalham. Não faz sentido colocar IA em cima de processos antigos. A IA representa uma nova forma de trabalhar. Os processos têm de ser nativos de IA.
É necessário combinar o potencial da IA com aquilo que o capital humano pode oferecer: a relação com o cliente, o pensamento crítico e, sobretudo, a intervenção humana em momentos particularmente sensíveis, como um sinistro.
Colocar simplesmente um chatbot para comunicar um sinistro não é necessariamente a resposta adequada quando estamos perante um problema real que pode ter um impacto significativo na vida de uma pessoa ou na continuidade de uma empresa. Para experimentar, os pilotos são importantes; para escalar, é necessário adaptar os processos ao potencial da IA e das pessoas.
A seu ver, o que é mais urgente, sobretudo na questão da IA e da sua introdução em maior escala?
A principal urgência é deixar de pensar na IA como algo que simplesmente acrescentamos aos processos existentes. É necessário repensar a organização e os processos numa lógica nativa de IA.
Isso implica alterações de fundo nas seguradoras, nos processos de trabalho e também nos recursos humanos. A IA deve ser encarada como um meio para atingir um objetivo, e não como um objetivo em si mesmo.
Quando falamos com decisores de seguradoras em Portugal, percebemos que existe um esforço significativo para adotar a tecnologia. Mas a questão fundamental é: para que serve a IA?
Se servir para melhorar a longevidade da sociedade, tornar os cuidados de saúde primários mais acessíveis, melhorar a prevenção e prestar melhores serviços, então estamos a utilizar a tecnologia para um propósito concreto. A IA é um meio para atingir um fim — e esse fim deve ser contribuir para uma sociedade melhor.
Como estão as empresas portuguesas a reagir perante os riscos reais e cada vez mais ameaçadores?
Existe awareness, mas há ainda dificuldades na compreensão, prevenção e aquisição deste tipo de seguros. As PME são particularmente afetadas pela dificuldade de criarem estruturas internas dedicadas à cibersegurança. Ao mesmo tempo, as soluções podem ser complexas e caras e a oferta de seguros cibernéticos ainda não é muito abrangente.
Há também algum desconhecimento sobre as condições dos seguros: o que cobrem e o que não cobrem.
Por isso, a seguradora não pode ser apenas a entidade que paga quando acontece um ataque. Deve ser cada vez mais um parceiro das empresas, ajudando-as a tornarem-se mais robustas e resilientes.
Também estamos a assistir ao aparecimento de legislação e regulamentação que obriga as empresas a reforçarem a sua resiliência e a avaliar, por exemplo, os parceiros com quem trabalham e o nível de proteção existente nas suas cadeias de fornecimento.
O papel de quem contrata um seguro também terá de se adaptar. Há que apostar em ecossistemas? Como funcionarão?
Defendemos bastante a evolução destes ecossistemas, que já existem e envolvem vários atores: as seguradoras, os clientes, os resseguradores e os parceiros tecnológicos.
O objetivo é aproximar as seguradoras do cliente final e tornar a utilização dos seguros mais transparente no dia a dia. Vemos isso, por exemplo, quando alugamos um carro ou utilizamos determinados serviços em que já existe um seguro associado.
Ao envolver-se mais no dia a dia do cliente, a seguradora consegue não só comercializar mais, mas também contribuir para reduzir o protection gap. O valor está precisamente em prestar um serviço que não se limita à reação a um problema, mas que atua também na prevenção.
Na criação de produtos que possam cobrir os novos riscos e fechar o protection gap, há o perigo de o valor dos prémios tornar estes seguros pouco acessíveis?
Diria que esse é um dos desafios. Quanto maior for a severidade, o impacto e a frequência dos riscos, maiores tendem a ser os prémios. No caso dos seguros cibernéticos, a maturidade do mercado ainda é relativamente baixa e existe uma forte componente de resseguro.
Isto tem impacto sobretudo nas PME, que podem não ter capacidade para suportar determinados prémios, apesar de serem precisamente aquelas em que uma interrupção do negócio pode ter consequências muito significativas. Mais uma vez, verificamos que a prevenção é fundamental. Quanto mais conseguirmos reduzir a frequência e o impacto dos incidentes, menor será o risco que é necessário transferir para a seguradora e, consequentemente, menor poderá ser o prémio.
É também por isso que o processo de subscrição está a evoluir. Já existem questionários de segurança que avaliam, entre outros aspetos, autenticação, firewalls, fornecedores tecnológicos e utilização da cloud. Mas é importante ir mais longe e acompanhar o risco durante a vigência da apólice.
À medida que uma empresa implementa mecanismos adicionais de segurança, a seguradora pode recalibrar o risco. Se a frequência e o potencial impacto diminuírem, isso pode refletir-se também no prémio.
No futuro, teremos cada vez mais mecanismos automáticos de deteção e avaliação do risco, em vez de depender apenas de questionários preenchidos pela empresa.
Acredita que em 2030 teremos um setor segurador renovado?
O setor segurador em 2030 estará certamente bastante mais desenvolvido do que aquilo que vemos hoje, não só pelo desenvolvimento dos modelos de inteligência artificial, mas também pela própria evolução do negócio.
Neste aspeto vejo três grandes eixos.
O primeiro é, e cada vez mais, a prevenção.
O segundo é a combinação entre o trabalho AI native, os grandes modelos de linguagem e o capital humano, seja no atendimento ao cliente, na subscrição de seguros ou no pagamento e regularização de sinistros.
E o terceiro são os ecossistemas. Vamos ver cada vez mais seguradoras ligadas a diferentes atores e a entrarem de forma mais transparente no dia a dia dos seus clientes. A combinação destes três elementos poderá criar um mercado segurador bastante diferente em 2030.
Costumo dizer que, olhando para 2030, o melhor sinistro é aquele que não vai acontecer. As seguradoras, no limite, têm de fazer mais do que assegurar aquilo que temos: têm também de contribuir para aquilo que queremos construir no futuro. O que significa trabalhar cada vez mais lado a lado com os clientes, numa lógica de prevenção, transparência e parceria.
Este artigo foi produzido em parceria com a NTT Data.
Share this content:

Publicar comentário