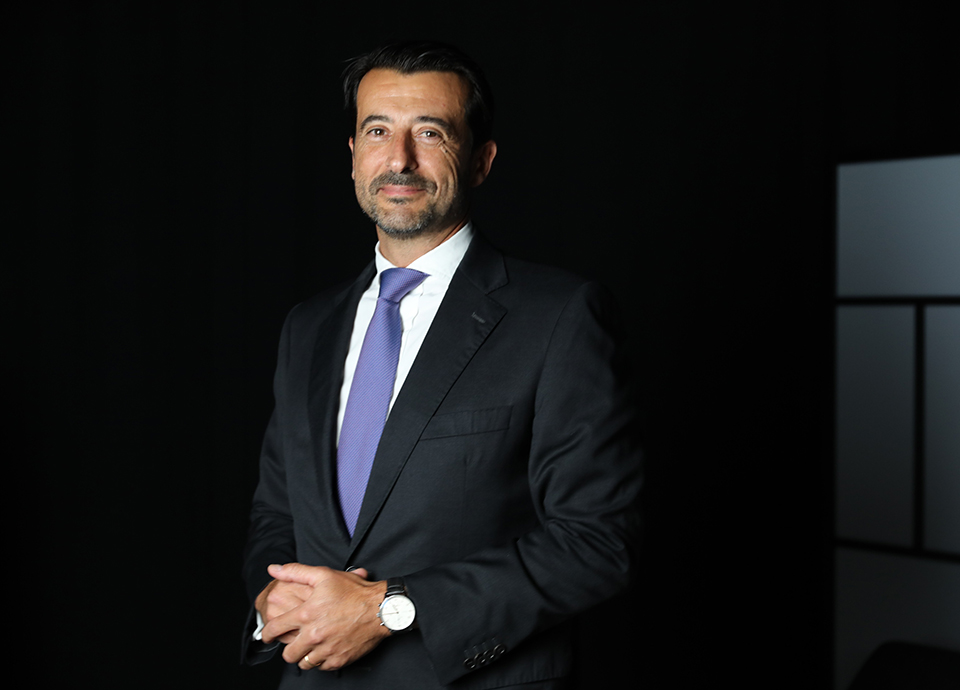
Crédito Agrícola disponível para aproveitar melhor a rede. “Desafiem-nos”
O Crédito Agrícola (CA) tem uma rede de 611 agências, é a maior rede nacional. Supera qualquer banco. É maior do que a rede de lojas dos CTT. Em 257 localidades, é a única agência bancária existente. Tem, também, mais de 1.600 caixas automáticas operacionais. Em 789 localidades é a única ATM disponível.
O CEO do Crédito Agrícola, Sérgio Raposo Frade, considera esta rede um ativo de enorme valor, que pode ser mais aproveitado ao serviço de uma maior coesão territorial. O grupo financeiro está disponível para isso.
“Estamos cá para tudo o que contribua para dinamizar as economias do interior e contrariar esta assimetria que é crescente”, afirma ao Jornal Económico (JE) Sérgio Raposo Frade. “Desafiem-nos, quer da administração pública, quer dos serviços privados”, diz.
Nos distritos do interior, a quota do CA em número de agências chega a ultrapassar 40%. “Temos aí um papel especial de tentativa de literacia, de integração e de tentarmos que essas pessoas não fiquem completamente desprovidas de serviços financeiros”, aponta Raposo Frade.
O grupo emprega mais de 4.400 pessoas e as caixas agrícolas locais apoiam instituições da economia social, associações e pequenos negócios. Para Frade, esse papel ainda não é suficientemente reconhecido. “Não temos nenhum benefício, seja fiscal, seja de reconhecimento público ou social, pelo menos não de forma suficiente, sem ser em base local”, afirma.
Há exemplos europeus em que instituições cooperativas beneficiam de enquadramentos fiscais diferenciados associados ao reinvestimento nas economias locais, como em França, na Alemanha ou em Itália. O CEO do Crédito Agrícola aponta-os. E defende que essa discussão também deve ser feita em Portugal, sobretudo porque parte da rede funciona como infraestrutura de apoio em territórios onde escasseiam outros serviços.
A capilaridade é também uma vantagem de negócio. Permite acompanhar mais de perto a economia fora dos grandes centros e observar as mudanças. Sérgio Raposo Frade assinala o que mudou na última década: “Temos empresários mais bem preparados, empresas mais capitalizadas, também menos endividadas”, diz. “Temos empresas mais internacionalizadas, mais tecnológicas, a utilizar mais ciência, dados e tecnologia”, acrescenta.
Mantém-se a fragilidade da produtividade, uma pecha, continua a ser um problema. Assim como as transições climática e energética e, nas pequenas e médias empresas (PME) familiares, a atração e retenção de talento e a sucessão.
Para o Crédito Agrícola, o apoio também passa por aqui. Quer posicionar-se como mais do que um fornecedor de financiamento. “Colocamo-nos um bocadinho como parceiro e não apenas como financiador. Tentamos levar conhecimento e parcerias para além da solução de financiamento, de seguros ou de aplicação de excedentes de resultados”, explica Frade.
Esta proximidade tem sido acompanhada pelo crescimento da atividade, embora os resultados líquidos consolidados tenham recuado 34% no ano passado, face a 2024, para 289 milhões de euros. A evolução é explicada sobretudo pela redução da margem financeira, que caiu 16,3%, ou 127,6 milhões de euros, e pelo aumento de 62,8 milhões de euros das imparidades e provisões. A rentabilidade dos capitais próprios fixou-se em 9,7%.
Ainda assim, a atividade comercial robusteceu-se. Os depósitos de clientes aumentaram 8,2%, para 23.820 milhões de euros, enquanto a carteira bruta de crédito cresceu 7,9%, para 13.747 milhões. A quota de mercado subiu para 8,3% nos depósitos e 6,1% no crédito. Ao mesmo tempo, o rácio bruto de crédito malparado recuou de 4,6% para 3,7%.
No primeiro semestre deste ano, a quebra dos resultados abrandou substancialmente. O lucro consolidado caiu 2,2%, em termos homólogos, para 168,5 milhões de euros. A margem financeira recuou apenas 1,5%, enquanto as comissões líquidas cresceram 7,8%. A dinâmica comercial manteve-se: entre dezembro e junho, os depósitos aumentaram 2,1%, para 24.329 milhões de euros, e o crédito bruto avançou 5,6%, para 14.512 milhões.
Resiliência local
O Grupo Crédito Agrícola assenta em 67 caixas de crédito agrícola mútuo, cooperativas locais associadas à Caixa Central. É neste equilíbrio entre dimensão financeira e implantação local que a administração quer afirmar a especificidade do modelo cooperativo. O Crédito Agrícola atravessou a crise financeira, a crise das dívidas soberanas, a pandemia e a subida abrupta das taxas de juro sem recorrer a ajuda externa e reforçando capital, liquidez e controlo interno. “Manteve o compromisso com as comunidades, com os territórios, manteve-se perto das famílias e das empresas”, recorda Sérgio Raposo Frade.
Parte dessa resiliência é atribuível à própria estrutura do grupo e ao conhecimento acumulado pelas caixas agrícolas. “Conhece as atividades, conhece as necessidades, conhece as pessoas e as empresas, as instituições e, com alguma prudência e com um modelo de negócio bastante conservador, acabou por ter uma fórmula que funciona”, explica.
Essa presença ganha particular importância quando a demografia joga contra grande parte do território. Algumas economias locais conseguiram captar investimento e criar uma nova dinâmica, mas, na leitura do CEO do Crédito Agrícola, a tendência dominante continua a ser a saída de jovens e de talento. Para um banco que mantém balcões onde outros encerraram, o fenómeno é visível de forma direta.
E é também por isso que o grupo quer que a rede seja mais utilizada. A estrutura está montada, as pessoas estão no terreno e o conhecimento existe. “A melhoria da produtividade também passa por tirarmos partido dos ativos que temos no interior do país e julgo que o Crédito Agrícola já contribui, pode ajudar outros a contribuir ainda mais para isso”, avança.
Share this content:

Publicar comentário