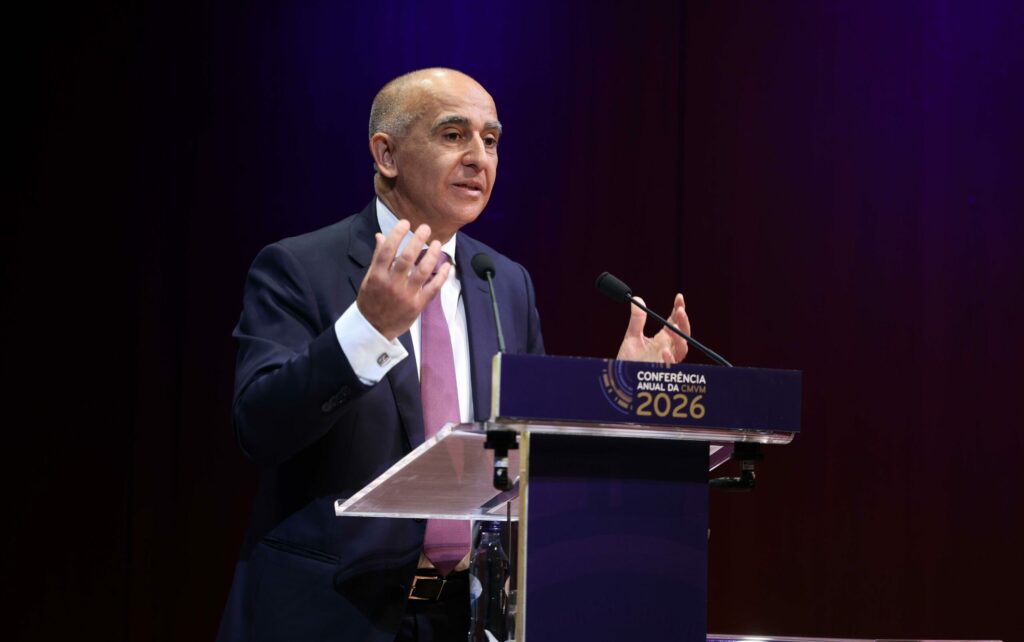
Presidente da CMVM defende maior complementaridade entre banca e mercado de capitais para financiar empresas
A ideia não é nova e tem sido defendida por Maria Luís Albuquerque, atual Comissária europeia de Estabilidade Financeira, Serviços Financeiros e Mercado de Capitais da União Europeia, mas voltou a ser defendida pelo Presidente da CMVM, Luís Laginha de Sousa num artigo de opinião publicado na revista InforBanca, e intitulado “A importância da interligação entre o sector bancário e o
mercado de capitais nacional”.
Luís Laginha de Sousa considera que Portugal tem de diversificar as fontes de financiamento da economia, reduzindo a dependência histórica do crédito bancário. O presidente da CMVM defende que um mercado de capitais mais desenvolvido pode reforçar a capacidade de investimento das empresas e a resiliência do sistema financeiro.
Portugal precisa de reforçar a articulação entre o setor bancário e o mercado de capitais para diversificar as fontes de financiamento das empresas e responder às crescentes necessidades de investimento em inovação, digitalização e transição energética, defende Luís Laginha de Sousa, presidente do Conselho de Administração da Comissão do Mercado de Valores Mobiliários (CMVM).
No artigo de opinião publicado na edição de setembro da revista InforBanca, do Instituto de Formação Bancária (IFB), o responsável sublinha que a economia portuguesa continua historicamente dependente do crédito bancário, enquanto o mercado de capitais mantém uma dimensão reduzida face à de outras economias europeias.
O objetivo, sustenta, não deve ser substituir o financiamento bancário pelo financiamento de mercado, mas encontrar um maior equilíbrio entre os dois canais. “O desafio não consiste em substituir o financiamento bancário pelo financiamento de mercado, mas antes em promover um maior equilíbrio entre ambos”, escreve.
Para Laginha de Sousa, uma economia excessivamente dependente de uma única fonte de financiamento fica mais vulnerável às alterações dos ciclos económicos e das condições de crédito. Em contrapartida, a coexistência de bancos sólidos com mercados de capitais desenvolvidos permite diversificar riscos e ampliar as opções de financiamento disponíveis para as empresas.
“Uma economia que assente exclusivamente no financiamento bancário tenderá a apresentar menor diversidade de mecanismos de absorção de risco do que uma economia onde coexistam de forma equilibrada diferentes canais de financiamento”, alerta.
O presidente da CMVM considera que esta complementaridade é particularmente importante perante os investimentos exigidos pela inovação tecnológica, pela digitalização e pela transição energética. Estes projetos podem implicar montantes elevados, prazos de maturação longos e perfis de risco que nem sempre se ajustam às condições tradicionais de concessão de crédito bancário.
Nestes casos, o recurso ao mercado de capitais, através da emissão de ações, de instrumentos de dívida ou do capital de risco, pode permitir às empresas aceder a financiamento adicional. A entrada de capital próprio tem ainda a vantagem de reforçar a estrutura financeira das empresas sem aumentar o respetivo endividamento.
Bancos podem encaminhar empresas para o mercado
Na perspetiva de Laginha de Sousa, os bancos não são concorrentes naturais do mercado de capitais, mas parceiros no financiamento da economia. Além de concederem crédito, as instituições bancárias podem participar na estruturação e colocação de emissões de ações e obrigações, na consultoria financeira, na custódia de instrumentos financeiros e na gestão de patrimónios.
O líder do regulador dos mercados financeiros considera, por isso, que os bancos estão numa posição privilegiada para ajudar as empresas a identificar as soluções mais adequadas às suas necessidades. “Ao contribuírem para que cada necessidade de financiamento encontre o instrumento mais ajustado às suas características, os bancos estarão a promover uma alocação mais eficiente dos recursos disponíveis na economia”, escreve.
“Como já referido, os bancos têm desempenhado um papel determinante no financiamento da economia portuguesa. A proximidade com as empresas, o conhecimento dos tecidos empresariais locais e a capacidade de avaliar riscos de crédito permitiram-lhes afirmar-se como a principal fonte de financiamento externo das sociedades não financeiras”, defende, acrescentando que, no entanto, “em determinadas circunstâncias, sobretudo quando estão em causa investimentos inovadores, processos de expansão, desenvolvimento tecnológico ou modelos de negócio em fase inicial de crescimento, os instrumentos tradicionais de crédito podem revelar limitações que justificam o recurso a soluções complementares”.
Uma maior diversificação das fontes de financiamento pode também beneficiar a própria banca, diz. Empresas com estruturas financeiras mais sólidas e melhor capitalizadas tendem a representar contrapartes menos arriscadas para os bancos, contribuindo para a qualidade dos seus ativos e para a sustentabilidade das operações, defende.
Mobilizar a poupança para o investimento
O desenvolvimento do mercado de capitais depende igualmente da capacidade de canalizar a poupança das famílias para o financiamento da atividade económica, considera Luís Laginha de Sousa que acrescenta que embora os depósitos continuem a ter um papel importante na liquidez e na proteção da poupança, a existência de instrumentos financeiros diversificados permite responder a diferentes perfis de risco e horizontes de investimento.
Para o presidente da CMVM, é necessário melhorar a ligação entre quem dispõe de poupança e as empresas que precisam de capital para concretizar projetos de investimento.
“O mercado de capitais possibilita a mobilização direta da poupança para o financiamento de projetos cuja natureza ou maturidade possa não ser compatível com o financiamento bancário tradicional”, diz.
Laginha de Sousa refere ainda que “os instrumentos de capital permitem que as empresas reforcem a sua estrutura financeira sem aumentarem o endividamento, criando capacidade para a realização de investimentos transformadores.”.
“A competitividade depende de investimentos em inovação e tecnologia, que se caracterizam por horizontes de maturação longos e perfis de risco que nem sempre se ajustam ao crédito bancário.”
Em conclusão, Laginha de Sousa defende um mercado de capitais mais profundo, líquido e acessível, capaz de criar oportunidades para empresas, investidores e instituições financeiras. O reforço deste mercado, argumenta, deve ser encarado como um objetivo para o conjunto da economia portuguesa, contribuindo para mobilizar recursos para investimentos estratégicos e sustentar o crescimento económico a longo prazo.
Share this content:

Publicar comentário