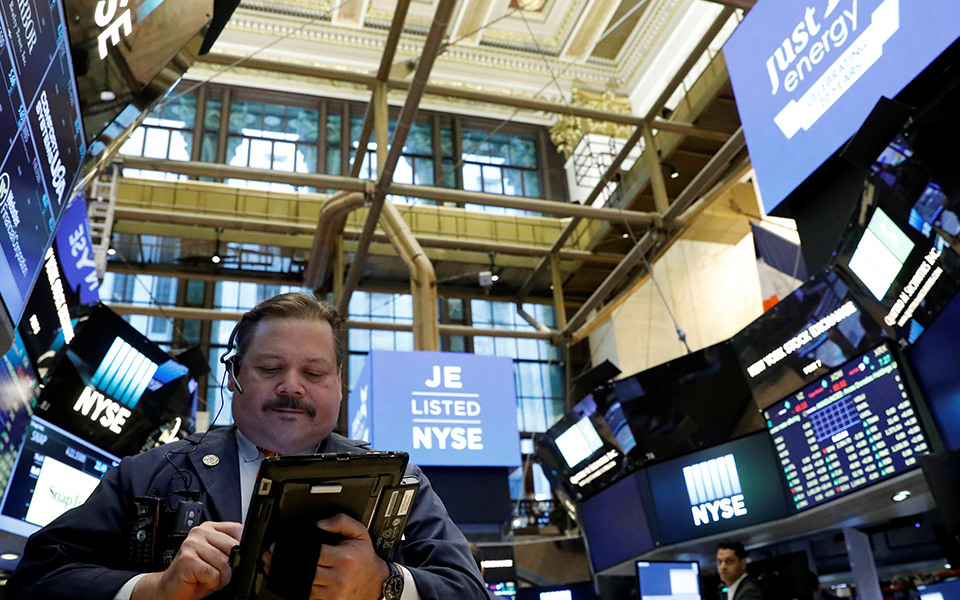
Wall Street fecha mista antes dos resultados dos bancos e com petróleo em alta
Wall Street encerrou esta segunda-feira sem rumo definido, numa sessão de menor liquidez devido ao feriado de Columbus Day e marcada pela cautela antes do início oficial da temporada de resultados do terceiro trimestre. O S&P 500 recuou 0,06% para 7.807,24 pontos e o Nasdaq Composite caiu 0,44% para 27.245,90 pontos, penalizado pelas tecnológicas, enquanto o Dow Jones contrariou e subiu 0,38% para 51.850,55 pontos, apoiado pelos setores de energia e banca. A meio do dia o mercado já mostrava esta divisão, com o S&P praticamente estável nos 7.814 pontos e o Nasdaq em baixa moderada, mas as vendas acentuaram-se no final.
O petróleo protagonizou uma montanha-russa que acabou por pesar na inflação e no sentimento. De manhã, os futuros negociaram em queda depois de o Presidente Donald Trump ter proposto um cessar-fogo energético entre a Rússia e a Ucrânia. Nessa altura, o Brent de dezembro chegou a cair mais de 1,3% para os 103,32 dólares e o WTI de novembro recuou 1,69% para os 90,30 dólares, com o gasóleo, referência para o diesel, a perder 3%.
À tarde o cenário inverteu-se com as entrevistas de Zelensky a ameaçar atacar os barcos russos que levem gasóleo para os Estados Unidos. Zelensky disse: “decidimos se os navios de combustível se movem. Nós decidimos se as refinarias de petróleo russas vão operar”.
Também a escalada no Médio Oriente. Ataques Houthi ao aeroporto de Riade, que provocaram 12 mortos, e um ataque com drone a um petroleiro ao largo de Omã recolocaram o prémio de risco.
No fecho, o WTI subia 1,37% para 93,11 dólares e o Brent avançava 1,36% para 105,96 dólares, depois de subidas intradiárias que chegaram aos 93,82 e aos 106,87 dólares. A mensagem do mercado é clara: a hipótese de trégua entre Moscovo e Kiev alivia, mas enquanto o Brent se mantiver acima dos 100 dólares o risco geopolítico continua a comandar.
É precisamente esse petróleo acima dos 100 dólares que está a condicionar o quadro macro. Relatórios desta semana apontam preços mais altos resultantes da guerra no Irão como fator de maior inflação global, o que mantém o dólar perto de máximos de 18 meses. Para a Reserva Federal, o mercado dá agora como quase certo uma pausa em outubro, com a ferramenta CME FedWatch a apontar mais de 81% de probabilidade de manutenção de taxas na reunião de 27 e 28 de outubro, abaixo de uma em cinco a probabilidade de subida este mês. A discussão passa para dezembro.
O Bank of America espera ainda duas subidas de 25 pontos base entre outubro e dezembro, citando crescimento resiliente e inflação persistente, enquanto o Goldman Sachs, depois de uma leitura de inflação mais suave, empurrou a sua previsão para dezembro e vê forte probabilidade de o ciclo terminar aí. A taxa de referência está atualmente entre 3,75% e 4,00%, com voto unânime na última subida.
A temporada de resultados arranca já esta terça-feira, 13 de outubro, e será o teste decisivo para estes níveis do S&P. Antes da abertura reportam JPMorgan Chase, Goldman Sachs, Citigroup e Wells Fargo, seguidos na quarta por Bank of America, Morgan Stanley e BlackRock, além de Johnson & Johnson e UnitedHealth.
As expectativas são elevadas. Segundo a FactSet, o crescimento estimado de lucros para o S&P 500 no terceiro trimestre é de 29,5% em termos homólogos, acima dos 26,7% previstos no final de junho, o que, a confirmar-se, marcaria o terceiro trimestre consecutivo com ganhos acima de 25%.
O pico da época ocorrerá entre 28 de outubro e 15 de novembro, com mais de dois mil apresentações de contas por semana. Os bancos chegam, no entanto, sob pressão, depois de os cinco maiores terem perdido cerca de 270 mil milhões de dólares em valor de mercado desde os picos do Verão, num contexto em que o trading recorde perto de 19 mil milhões de dólares será difícil de repetir.
Share this content:

Publicar comentário