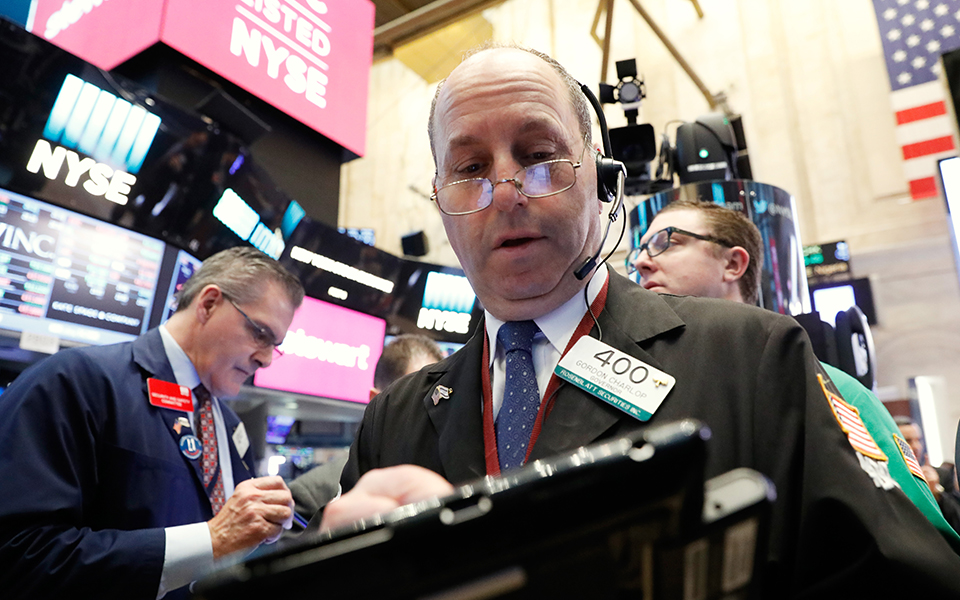
Wall Street cai com inflação mais alta e receios de novas subidas de juros
Wall Street fechou em baixa nesta quarta-feira, 14 de outubro, castigada pela revelação de que a inflação nos EUA subiu mais do que o previsto em setembro, elevando os receios de que a Reserva Federal possa ter de adotar uma postura mais agressiva de subida de juros. O Dow Jones recuou 0,09% para 51.621,48 pontos, o S&P 500 cedeu 1,11% para 7.718,94 pontos e o Nasdaq sofreu a maior queda, de 1,88%, para 26.692,87 pontos.
Ganhos entre 3,3% e 3,9% nas UnitedHealth, Amgen e Merck ajudaram a limitar as perdas do Dow.
No setor tecnológico, às preocupações com a concorrência chinesa somou-se um escrutínio mais apertado sobre os investimentos em inteligência artificial. O mercado avalia as necessidades de capital, as valorizações e eventuais IPOs de empresas como OpenAI e Anthropic (ainda sem confirmação). As big techs com forte geração de caixa interna resistiram relativamente melhor, enquanto as que dependem mais de financiamento externo sofreram mais.
Hoje foi dia de resultados de bancos. O Bank of America reportou um lucro líquido de 6,93 mil milhões de dólares no terceiro trimestre, o que representa uma queda de 17% em termos anuais, ou 0,91 dólares por ação. Ajustado pela multa regulatória de 1,2 mil milhões de dólares (não dedutível de impostos e relacionada com falhas no combate ao branqueamento de capitais e sanções), o EPS teria sido de cerca de 1,08 dólares. As receitas situaram-se entre 30,0 e 30,12 mil milhões de dólares, abaixo das expectativas do mercado (cerca de 30,6 a 30,7 mil milhões). Como ponto positivo, o net interest income (margem financeira) avançou 8% para aproximadamente 16,4 a 16,6 mil milhões de dólares, apoiado pelo crescimento do crédito e dos depósitos. Já o trading de renda fixa caiu 17% e o de equities também ficou aquém das estimativas, enquanto as comissões de investment banking recuaram 11%. A multa — a terceira maior da história do Tesouro americano e a maior alguma vez aplicada pela OCC — pesou fortemente nos resultados e as ações do banco caíram de forma expressiva, com várias fontes a apontar descidas entre 3% e mais de 6% a 8% em alguns momentos da sessão.
Já o Morgan Stanley apresentou um resultado sólido e acima das expectativas, com um EPS de 3,03 dólares (face aos cerca de 2,91 dólares esperados) e um lucro de 4,91 mil milhões de dólares, o que corresponde a um aumento de 6,5% em termos anuais. As receitas subiram 12% para 20,34 mil milhões de dólares. O trading de equities foi particularmente forte, com um avanço de 41% para cerca de 5,8 mil milhões de dólares, enquanto a área de wealth management atingiu máximos históricos, com receitas recordes e fortes entradas de ativos. Em contrapartida, a renda fixa mostrou-se mais fraca, com uma queda de cerca de 7%, e o investment banking ficou ligeiramente acima ou próximo das expectativas. Apesar do batimento das estimativas, as ações do banco também sentiram a pressão do mercado em geral, registando quedas de alguns pontos percentuais.
A inflação nos Estados Unidos manteve a trajetória de subida em setembro, com um aumento de 3,7% em relação ao ano anterior, impulsionado, sem surpresas, pelos preços da energia, segundo dados oficiais divulgados nesta quarta-feira.
A inflação anual (headline) atingiu 3,7% em setembro, enquanto a core (excluindo alimentos e energia) ficou em 2,6%. O componente core avançou 0,3% em termos mensais, acima da expectativa de 0,2%, enfraquecendo as esperanças de um alívio sustentado nas pressões de preços. A gasolina foi um dos principais focos de pressão, com alta mensal de 9,1%, afetando diretamente os orçamentos das famílias e podendo alimentar custos de transporte, distribuição e produção.
O mercado reagiu de imediato com uma subida expressiva nas yields da dívida soberana americana. As taxas das Treasuries subiram de pressionando especialmente as ações de empresas cujas avaliações dependem de lucros futuros descontados. Com juros mais elevados, o valor presente desses fluxos diminui e os títulos de renda fixa tornam-se relativamente mais atrativos.
A probabilidade de uma subida de 25 pontos base na reunião de outubro da Fed avançou de cerca de 22% para quase 47% durante a sessão, refletindo a maior incerteza quanto ao próximo passo da política monetária.
O Beige Book da Fed apontou para um crescimento económico limitado e desigual, o que complica ainda mais a decisão de política monetária: uma atividade mais lenta pode aliviar a procura, mas torna um aperto adicional mais custoso para empresas e consumidores.
No mercado de commodities, o petróleo também reagiu ao cenário de maior incerteza monetária e a tensões geopolíticas persistentes no Médio Oriente e noutras regiões sensíveis ao abastecimento energético. A combinação de yields mais altas, inflação mais persistente e riscos geopolíticos manteve os investidores em modo de aversão ao risco.
A queda de Wall Street reflete um reajuste de expectativas face a uma inflação que continua a complicar o cenário da Fed. Yields elevadas, valorizações tecnológicas sob pressão e resultados bancários mistos mantêm o mercado sensível a novas surpresas económicas. Para recuperar estabilidade, as ações precisarão de sinais mais claros de alívio nas pressões de preços e de resultados empresariais capazes de sustentar as avaliações num ambiente de financiamento mais exigente.
Share this content:

Publicar comentário