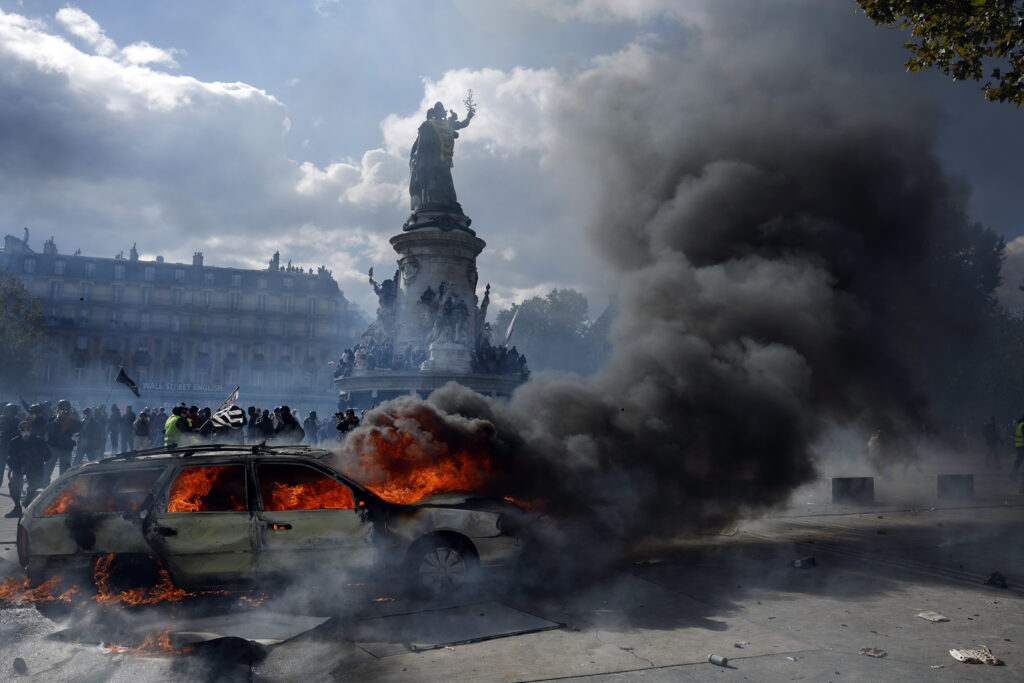
França: Mercados castigam protestos e juros sobem enquanto euro cai
Os recentes protestos em França e a tensão social no país estão a agitar os mercados, que vinham já colocando o foco na economia gaulesa. Os juros soberanos franceses voltaram a subir na segunda-feira, enquanto o principal índice bolsista recuava e o euro perdia terreno face às principais divisas mundiais.
Os títulos franceses a 10 anos dispararam mais de 10 pontos base (pb) no arranque da sessão de segunda-feira, reaproximando-se ainda mais de 5% e mantendo-se em torno dos máximos recentes registados no início deste mês.
Na mesma linha, a dívida a dois e 30 anos também subiu 6 e 8 pb, respetivamente, com os investidores a mostrarem a sua preocupação com o acumular de dívida da segunda maior economia do bloco euro, com a improbabilidade de o orçamento atualmente discutido no parlamento ser aprovado e com a escalada de tensão nas ruas.
Também o spread para os títulos alemães, a referência na moeda única, alargou após os protestos deste fim-de-semana. O diferencial saltou 10 pb para 146 pontos e mantém-se assim em níveis não vistos desde a crise das dívidas soberanas na Europa, colocando também os juros franceses acima dos italianos e gregos, o que sublinha a percepção de risco dos investidores.
O índice parisiense, o CAC 40, reagiu em linha – índice este que historicamente costuma reagir a alargamentos do spread para com a Alemanha. A bolsa francesa recuava quase 1,5% às 11h40 de Lisboa, dando continuidade a um ano fraco em que tem valorizado substancialmente abaixo das suas homólogas continentais.
E nem o euro escapou, estando a sofrer com a subida dos juros franceses e recuando cerca de 0,25% face ao dólar e à libra, 0,1% face ao iene e 0,06% contra o franco suíço.
A reação dos mercados agrava a situação geral em França, onde os custos de financiamento estão em máximos de vários anos. Com uma dívida pública na casa dos 116% e em linha para atingir 122% no próximo ano, défices recorrentes e na casa dos 5% e um sistema social com uma elevada despesa pública associada, as probabilidades de inversão desta tendência num futuro próximo não parecem as melhores.
Em termos políticos, o panorama não é mais animador: haverá eleições presidenciais em abril e a extrema-direita, via Marine Le Pen, surge bem posicionada para tomar o poder, embora com forte oposição da extrema-esquerda, na figura de Jean-Luc Mélenchon, e nenhuma destas forças políticas deverá trazer a consolidação orçamental que os mercados desejariam ver.
Perante este cenário, economistas e analistas vão levantando a possibilidade de o Banco Central Europeu (BCE) se ver obrigado a agir, sobretudo caso o spread francês continue a alargar, para evitar uma fragmentação da política monetária europeia. Contudo, Christine Lagarde, presidente do banco, já afastou implicitamente essa possibilidade, argumentando que a solução para as dores orçamentais franceses estaria “em casa”.
Share this content:

Publicar comentário