ASFAC diz ser “impossível” a nova diretiva do crédito ao consumo entrar em vigor em novembro e pede um ano para adaptação
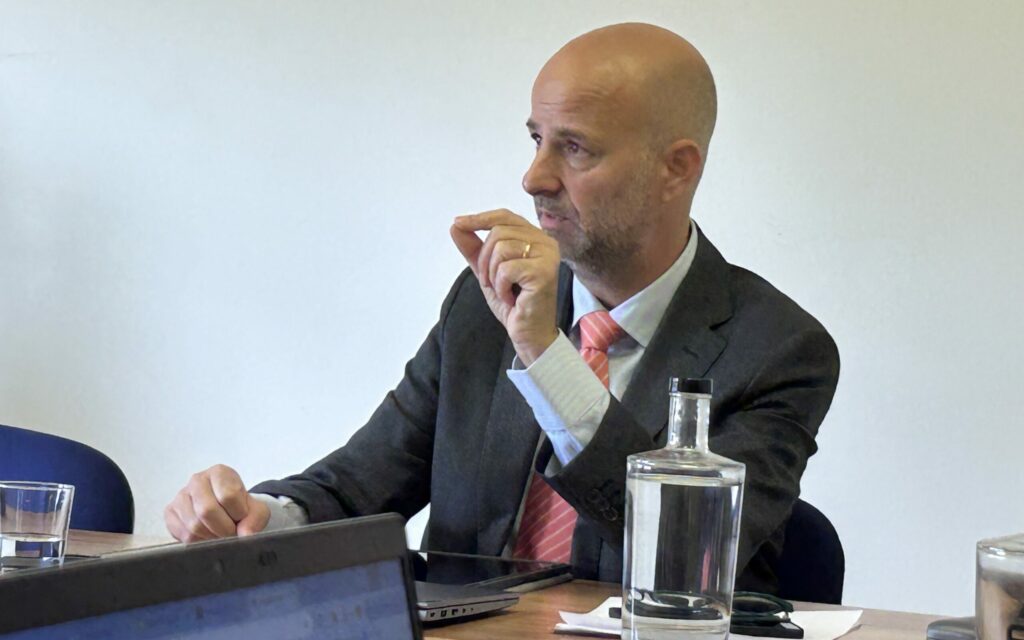
O diretor-geral da Associação de Instituições de Crédito Especializado (ASFAC), Duarte Gomes, alertou esta terça-feira, num encontro com jornalistas, que a nova diretiva do crédito ao consumo não poderá entrar em vigor em Portugal a 20 de novembro, porque o país não tem sequer um projeto de transposição. Defendeu que as instituições devem ter pelo menos um ano para se adaptarem, contado a partir do momento em que conhecerem as regras.
Sobre a transposição da diretiva europeia do crédito ao consumo, o responsável criticou os atrasos legislativos e alertou para as consequências da falta de previsibilidade regulatória.
“As instituições portuguesas não se conseguem preparar” e terão “muito menos tempo do que os outros tiveram”, afirmou, defendendo uma maior transparência no processo.
“Não sabemos nem o calendário nem o conteúdo, que é o mais grave”, afirmou Duarte Gomes, na apresentação a jornalistas. O responsável sublinhou que a diretiva deveria ter sido transposta até novembro de 2025 e que Portugal já recebeu dois avisos de Bruxelas devido aos atrasos na transposição da diretiva. Acrescentou que, num mapa dos Estados-membros, Portugal é o único país em que o mercado “não faz a mínima ideia” do que será o documento.
“É impossível, por diversas razões, isto entrar em vigor no mês que vem”, disse. A ASFAC lembra que a transposição exige vários passos, como a consulta pública, e que a adaptação das instituições é pesada. “Tem de se avaliar as modificações. Não as sabemos. Temos que adaptar sistemas informáticos. Temos que adaptar contratos. Temos que formar as pessoas e os intermediários”, disse. Para o responsável, “um ano é o mínimo aceitável”, prazo de que os outros países já dispuseram.
Âmbito alargado afecta “buy now, pay later” na nova legislação
A diretiva europeia que ainda não foi transposta alarga o âmbito do crédito ao consumo. Hoje o regime abrange créditos entre 200 e 75.000 euros. Passará a abranger créditos desde 1 euro e até 100.000 euros, incluindo os de taxa zero. Para estes, e para os de baixo valor, o legislador nacional poderá prever deveres de informação reduzidos. Atualmente é entre 200 euros e os 75 mil euros.
Duarte Gomes considera que o “buy now, pay later” é a mudança com maior impacto. Estes produtos, hoje fora do regime, passam a ser crédito ao consumo. Ficam por isso sujeitos à avaliação de solvabilidade e à consulta e reporte à Central de Responsabilidades de Crédito.
Ficam excluídos apenas os créditos concedidos pelo próprio comerciante, até 50 dias, no caso de pequenas e médias empresas. O presidente da ASFAC apontou como positivo o fim do que descreve como um “desequilíbrio concorrencial” entre as instituições reguladas e quem opera fora do perímetro de crédito.
No capítulo da intermediação de crédito, os colaboradores dos intermediários terão de ter formação inicial e de cinco em cinco anos. As comissões não poderão estar diretamente ligadas à taxa ou ao prazo do crédito.
Informação sobre o direito de livre resolução do contrato será reforçada
Um intermediário que trabalhe com várias instituições terá de apresentar ao cliente tantas propostas quantas as instituições com que trabalha, até ao máximo de cinco, podendo o cliente optar por receber menos. “Isto vai dar aqui um bocado de trabalho operacional a mais para os intermediários”, reconheceu Duarte Gomes, mas “é mais transparência”.
A ficha de informação normalizada passa a ter mais informação na primeira página e o cliente passa a ter três dias para reavaliar um seguro contratado com o crédito, embora em Portugal quase todos os seguros já possam ser cancelados a qualquer momento, segundo o responsável da ASFAC.
Além disso, a informação sobre o direito de livre resolução do contrato será reforçada.
Por outro lado, as instituições terão de aceitar clientes residentes noutros países da União Europeia, embora Duarte Gomes antecipe grandes dificuldades práticas neste ponto, uma vez que não existe um acesso uniformizado às centrais de crédito de outros países.
A diretiva obrigará as instituições a não discriminar clientes residentes noutros países da UE, o que Duarte Gomes antecipa ser difícil na prática, por não haver acesso uniformizado às centrais de crédito de outros países.
Por fim, as carteiras de crédito vendidas passarão a constar da Central de Responsabilidades.
Insegurança jurídica sem transposição da diretiva
Duarte Gomes alertou que sem lei nacional, o regime em vigor continuará a ser o de 2009.
Duarte Gomes explicou ainda que, se um cliente ficar sobreendividado por não ter sido feita uma análise que a diretiva exigiria, poderá litigar contra o Estado português, e não às instituições, por falta de transposição.
A responsabilidade da transposição é do Ministério da Economia, delegada na Direção-Geral do Consumidor. Segundo Duarte Gomes, o diretor-geral mostra-se disponível, mas está limitado na informação que tem. “Na semana passada disseram-me que não conseguiam sequer dar roadmap do que é que vai ser”, afirmou. “Não vou deixar de ser um cão de fila e de estar aqui todas as semanas a perguntar.”
A ASFAC acompanha o processo desde 2020 e, diz o presidente, “não fomos ainda ouvidos”.
Duarte Gomes contou que tem de fazer relatórios mensais a Bruxelas sobre o avanço legislativo sem nada a reportar, defendendo que a situação “criou uma enorme insegurança”. Receia que seja “mais uma pecinha do puzzle” que contribua para um desinvestimento estrangeiro em Portugal.
O diretor-geral da ASFAC alertou assim para o risco de “desinvestimento estrangeiro” caso a transposição da diretiva do crédito ao consumo gere incerteza jurídica, defendendo um período de adaptação alinhado com os prazos europeus.
Quanto ao mercado, o responsável adiantou que os associados da ASFAC representaram, no primeiro semestre, cerca de 66% do crédito ao consumo em Portugal, 76% do crédito automóvel e 42% do crédito pessoal. Segundo o dirigente, a associação reúne cerca de 30% das instituições financeiras que operam no setor, mas estas concentram aproximadamente 70% do crédito automóvel e 67% do crédito ao consumo.
Sobre a qualidade da carteira de crédito, destacou que a taxa de crédito vencido em Portugal se situava em 2,6% em agosto de 2026, face a 2,3% em janeiro e 2,4% em fevereiro, considerando que o nível de incumprimento permanece reduzido. Acrescentou ainda que o crédito concedido tem registado um crescimento anual entre 5% e 10% e que mais de 90% do crédito ao consumo é contratado a taxa fixa, o que limita o impacto direto das variações das taxas de juro nas prestações destes empréstimos.
Duarte Gomes destacou ainda os fatores que podem influenciar a evolução do incumprimento no crédito ao consumo. Segundo o responsável, o desemprego e a subida das taxas de juro são os dois principais riscos.
“O aumento do incumprimento no crédito ao consumo tem dois fatores que levam a uma conclusão. Um deles, por enquanto, é o desemprego”, afirmou, acrescentando que “a curva do desemprego é uma curva praticamente paralela à curva do incumprimento”. “Há mais desemprego, há menos capacidade”, sintetizou.
O responsável salientou também o impacto indireto da subida das taxas de juro. Embora “mais de 90% do crédito ao consumo em Portugal” seja concedido a taxa fixa, o que significa que a prestação destes empréstimos não se altera com a subida da Euribor, o agravamento dos encargos com o crédito à habitação pode reduzir a capacidade financeira das famílias para cumprirem outras obrigações.
“A prestação da casa é a que tem maior impacto no orçamento das famílias” e, quando aumenta, “reduz também a capacidade, eventualmente, de pagamento das outras responsabilidades de crédito, nomeadamente do crédito ao consumo”, explicou.
Ainda assim, mostrou-se relativamente otimista quanto à evolução do mercado, afirmando que não antevê “uma crise de emprego” nem um agravamento significativo do incumprimento.
Share this content:

Publicar comentário