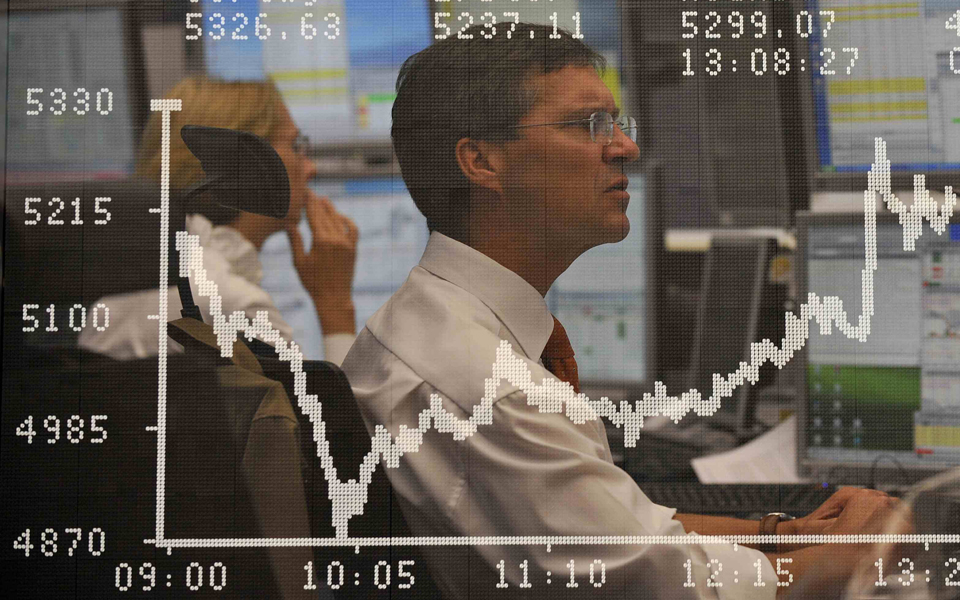
PSI fecha em queda pressionado por perdas da Galp e Semapa. Europa a cair com IBEX a ser exceção
A bolsa portuguesa encerrou a sessão desta terça-feira em terreno negativo, com o índice PSI a recuar 0,67% para os 9.331,24 pontos.
No índice nacional, as maiores descidas foram protagonizadas pela Galp Energia, que caiu 2,11% para 22,32 euros, seguida da Semapa, que desvalorizou 1,41% para 19,62 euros, e da EDP Renováveis, com um recuo de 1,32% para 11,95 euros.
Em sentido contrário, as maiores valorizações foram registadas pela Sonae, que subiu 1,18% para 2,15 euros, pela Ibersol, com um ganho de 0,97% para 10,44 euros, e pela NOS, que avançou 0,86% para 5,275 euros.
“As bolsas europeias encerraram globalmente em baixa, ainda que a recuperação que se vive em Wall Street tenha atenuado a correção durante a tarde. Os preços do petróleo também inverteram a escalada matinal e estavam agora a descer, tal como as yields de dívida soberana, soprando a favor dos mercados de ações. O IBEX conseguiu terminar em alta. Isto na antecâmara de empresas de grande dimensão a nível mundial reportarem contas que podem mexer com o sentimento, entre as quais Netflix e Space X já hoje após o fecho da praça de Nova Iorque, enquanto Tesla e Meta reportam amanhã”, refere o analista do Millennium investment banking,
De facto, no resto da Europa, o sentimento foi maioritariamente negativo, com o índice europeu de referência EuroStoxx 50 a fechar nos 6.122 pontos, uma queda de 0,38%, enquanto o Stoxx 600 cedeu 0,10%. Entre os principais índices europeus, o FTSE 100 (Londres) recuou 0,29% para 10.733 pontos, o CAC 40 (Paris) desvalorizou 0,38% para 7.838 pontos e o DAX (Frankfurt) caiu 0,06% para 25.304 pontos. O FTSE MIB (Milão) encerrou com uma ligeira descida de 0,04% nos 49.067 pontos. A exceção foi o IBEX 35 (Madrid), que conseguiu terminar em alta, somando 0,28% para 19.092 pontos.
De acordo com a análise do Millennium investment banking, o “alívio vespertino” sentido nos mercados foi “insuficiente para trazer tudo ao verde”.
O contexto macroeconómico e geopolítico tem condicionado o apetite pelo risco, com os investidores a digerirem uma nova escalada dos preços do petróleo (que, ainda assim, inverteram a tendência e desceram ao longo do dia) aliada à revelação de que os preços no produtor na Alemanha registaram uma subida mais acentuada que o previsto em setembro, adicionando pressões inflacionistas e incertezas sobre a política monetária do BCE.
A instabilidade política e social em várias geografias da Europa, com particular destaque para a França, tem levado os investidores a jogar à defesa, preferindo setores como o Farmacêutico e Utilities em detrimento de cíclicos como o Tecnológico.
Em paralelo, as atenções voltam-se para a época de resultados nos EUA, com as contas de gigantes como Meta, Tesla e Netflix a serem aguardadas com expectativa.
No mercado de matérias-primas, o petróleo continuou a desvalorizar, com o NYMEX WTI a cair 0,93% para 102,70 dólares e o ICE Brent a recuar 1,02% para 108,43 dólares por barril.
No mercado obrigacionista, as yields da dívida soberana europeia aliviaram, com a Alemanha a 10 anos a descer 5,33 pontos base para uma taxa de 3,40%, Portugal no mesmo prazo a recuar 4,80 pontos base para 3,88% e França a 10 anos a ceder 0,60 pontos base para 4,93%.
Os Estados Unidos a 10 anos viram a sua yield descer 1,46 pontos base, fixando-se nos 5,13%.
Share this content:

Publicar comentário