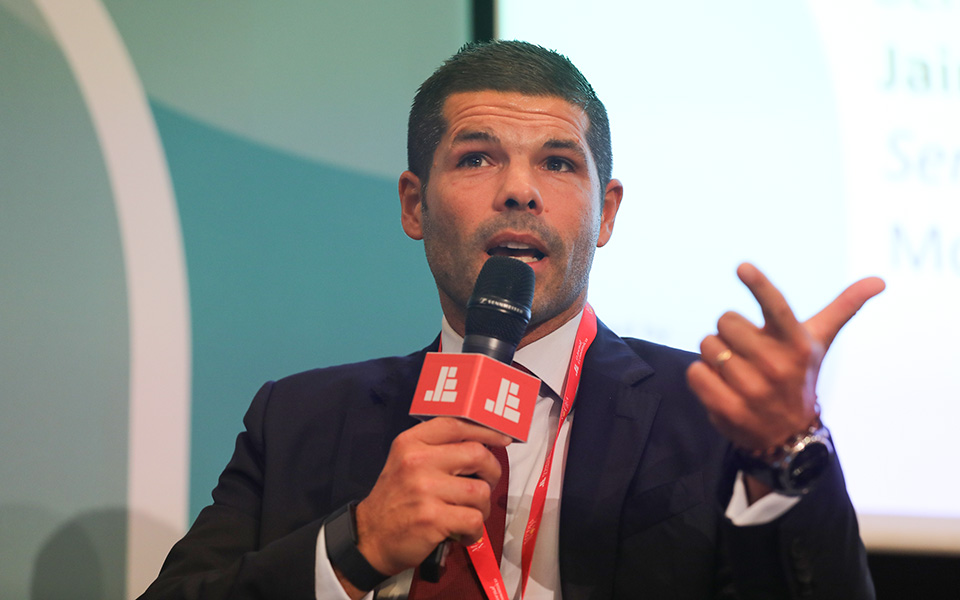
“Fazia sentido uma reanálise de todo o sistema da tributação autónoma”, defende Jaime Rocha, especialista da EY
A redução gradual da taxa de IRC, a revisão da tributação autónoma e a falta de novos incentivos fiscais ao investimento estiveram entre os temas em destaque na conferência promovida pelo Jornal Económico, em parceria com a consultora EY, que decorreu esta manhã no Centro Cultural de Belém (CCB). No painel “O que está e o que não está”, Jaime Rocha, Tax Partner, International Tax and Transaction Services da EY, analisou as medidas fiscais previstas pelo Governo, apontando os progressos alcançados, mas também as limitações e as medidas que considera necessárias para reforçar a competitividade das empresas portuguesas. “É positiva esta redução gradual da taxa de IRC. Isto significa cerca de 200 a 300 milhões de euros por ano. Obviamente que uma descida tanto na derrama estadual como na tributação autónoma seria algo que seria igualmente apelativo. O Ministro do Estado e das Finanças referiu que será um ponto a ser visto e eu acredito que será revisto agora. O que ele deu a entender é que seria a seguir à descida da taxa de IRC, portanto este processo será concluído em 2028. Esperamos que não seja só a partir daí, mas que seja algo que seja incluído no próximo ano”, diz o especialista.
A redução da tributação autónoma sobre as viaturas e a concretização das medidas previstas pelo Governo foi outro dos pontos abordados neste painel. “Na tributação autónoma, essencialmente, o grande bolo acaba por ser sobre as viaturas. Portanto, como todos sentem no dia a dia, acaba por incidir sobre elas (também taxas progressivas) de acordo com o valor de aquisição das mesmas. E o que estava tanto no programa do Governo como no acordo com os parceiros seria uma redução de 20% nas taxas até 2028 também”, acrescenta Jaime Rocha.
Onde é que nós estamos? “Basicamente muito longe disso. Apenas no primeiro OE do Governo houve uma redução, mas muito tímida, portanto as taxas passaram de 8,5% para 8%, passaram dos 25,5% para 25% e dos 32,5% para 32%, portanto meio ponto percentual de redução em cada uma das taxas, o que é muito pouco. Obviamente que o maior impacto está nas viaturas de valor inferior, portanto do que estão no patamar inferior, que naturalmente representam a maioria das viaturas que as empresas portuguesas têm na sua frota”, sublinha o especialista da EY.
Para Jaime Rocha, a revisão da tributação autónoma não deverá limitar-se à redução das taxas aplicadas às viaturas. “A tributação autónoma incide hoje em dia sobre viaturas, sobre despesas de representação. Temos ainda despesas não documentadas e depois também temos ajudas de custo, quilómetros, e aqui é absolutamente residual. Depois temos também algo, uma invenção muito portuguesa, que foi basicamente tributar tudo o que são rendimentos variáveis dos administradores, que representem uma fatia superior a 27.500 euros e mais de 25% da remuneração. Esta parte, obviamente que eu também acho que não faz sentido, portanto, mais do que a descida dos 20% da tributação autónoma, acho que fazia sentido uma reanálise de todo o sistema da tributação autónoma”, defende Jaime Rocha.
No balanço das medidas fiscais previstas no Orçamento do Estado, Jaime Rocha considera que a opção pela estabilidade acabou por deixar de fora medidas relevantes para estimular o investimento empresarial. “Acabou por faltar quase tudo, porque não foi introduzido nada de novo. Ou seja, há algo positivo neste orçamento, que é, obviamente, o que é a estabilidade. O Governo deixou, até por uma questão de estratégia política, deixou de querer que fosse por questões fiscais que o orçamento não passasse ou que gerasse discussão, e então basicamente afastou e daí nós não termos alterações, e concretamente do ponto de vista do IRC. O que é que acontece? Estabilidade não deve ser confundida com falta de ambição, e aqui que eu acho que está a outra parte, que é exatamente os incentivos. Nós não tivemos nenhum incentivo ao investimento, e não temos, desde 2021 tivemos em 22 um IFR, mas tinha muitas restrições, lá está, pois sempre que é introduzido um incentivo fiscal também vem com dois anexos de requisitos e de restrições, o que acaba por diminuir muito a aplicabilidade”, conclui Jaime Rocha, Tax Partner | International Tax and Transaction Services EY.
Share this content:

Publicar comentário