OE2027: Estabilidade fiscal não chega para responder aos desafios das famílias e das empresas, defendem especialistas da EY
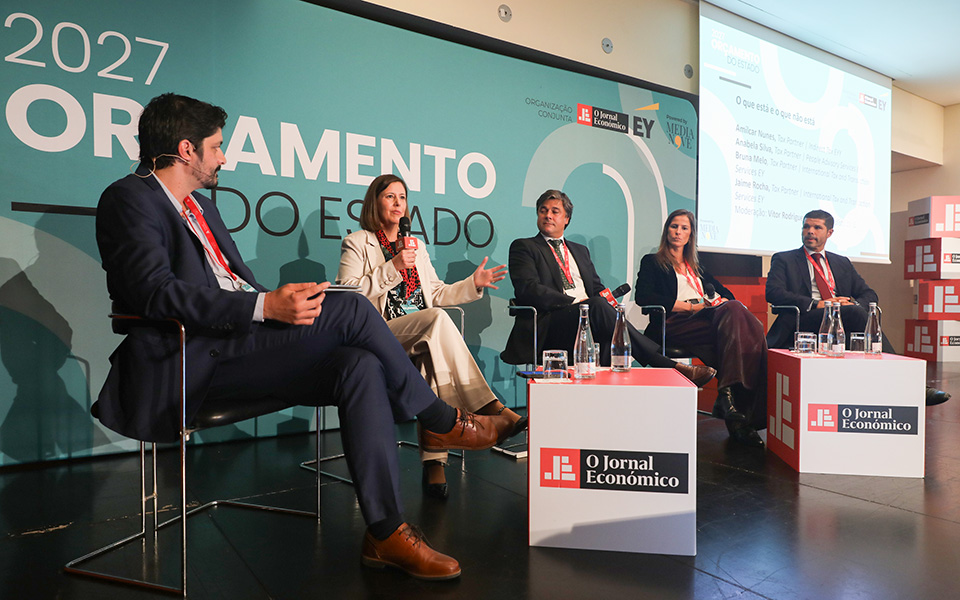
O Orçamento do Estado para 2027 mantém uma orientação de estabilidade fiscal, com poucas alterações estruturais e a continuidade de regimes já existentes. Esta foi uma das principais ideias transmitidas no painel ‘O que está e o que não está’ inserido na conferência sobre o Orçamento do Estado para 2027, promovida pelo Jornal Económico, em parceria com a EY, que decorre esta quarta-feira, 21 de outubro, no Centro Cultural de Belém, em Lisboa.
O painel contou com Anabela Silva Tax Partner | People Advisory Services da EY e Amílcar Nunes Tax Partner | Indirect Tax da EY, tendo analisado as medidas fiscais dirigidas às famílias e às empresas, bem como os desafios associados ao investimento, à remuneração do trabalho e à habitação. “Há um ano, referimos que o Orçamento era um orçamento de T0. Este ano, podemos dizer que é um orçamento com pouco combustível”, referiu Amílcar Nunes.
O responsável da consultora destacou que em relação aos impostos diretos a mensagem transmitida pelo Orçamento do Estado para 2027 é clara: “não há aumento de fiscalidade indireta”, afirmou, dando como exemplos os setores da energia, transportes, logística, retalho e bens de consumo.
Na perspetiva de Amílcar Nunes, da EY, a estabilidade fiscal pode assumir uma importância económica próxima da redução das taxas de imposto. “Num contexto de incerteza nos mercados energéticos, a previsibilidade das regras permite às empresas planear custos, definir preços e tomar decisões de investimento com maior segurança”, realçou.
A redução do IRS foi abordado por Anabela Silva que salientou a importância de distinguir as alterações às taxas e aos escalões do IRS das medidas relativas às deduções à coleta. Isto porque, embora ambas possam reduzir o imposto suportado, os seus efeitos variam consoante o rendimento, a composição do agregado familiar e o tipo de despesas realizadas. “As famílias estão hoje a viver uma situação bastante complexa, com o preço dos combustíveis, o aumento dos preços da habitação”, afirmou.
Por outro lado, chamou também a atenção para a manutenção de limites que não acompanham necessariamente a evolução das despesas suportadas pelas famílias, como o limite de 250 euros associado às despesas gerais familiares, valor que se encontra inalterado desde 2015.
Em relação aos prémios de produtividade, Anabela Silva analisou os critérios relativos à natureza dos prémios e à evolução das remunerações dos trabalhadores, incluindo os requisitos relacionados com a valorização salarial e com os trabalhadores que auferem rendimentos inferiores à média.
Embora a medida pretenda incentivar a valorização do trabalho, a responsável considerou que “a complexidade das condições de acesso pode dificultar a sua utilização pelas empresas”, referiu, acrescentando que a principal questão é se o regime consegue efetivamente cumprir o objetivo de incentivar a produtividade e melhorar as remunerações, ou se as condições exigidas acabam por restringir demasiado o seu alcance.
Share this content:

Publicar comentário