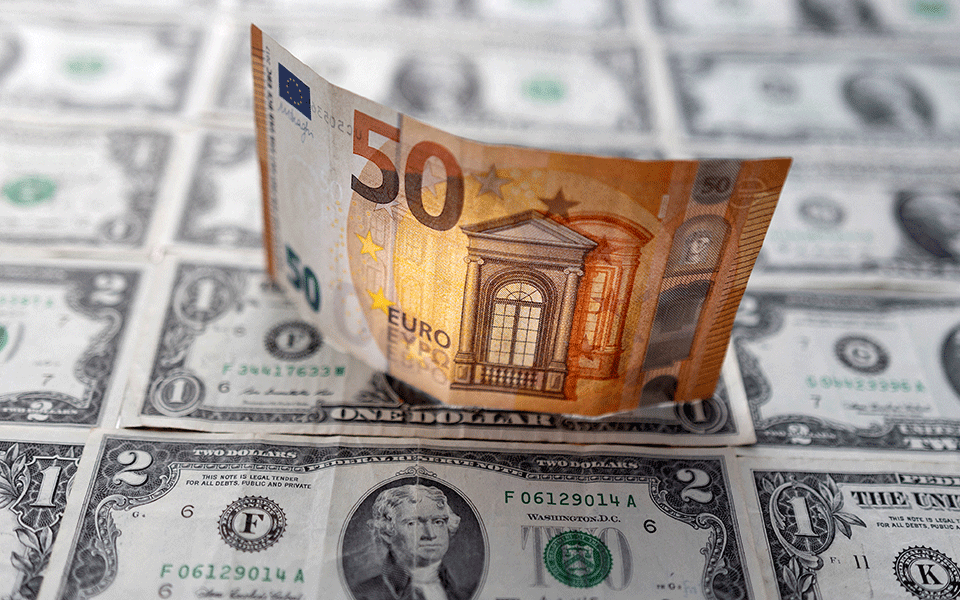
Porque cai o euro face ao dólar?
O euro tem vindo a perder força nas últimas semanas face ao dólar. No último mês caiu 1,5% e se alargarmos o tempo ao último ano encontra-se uma desvalorização de 3,5%. Porque tem caído recentemente a moeda europeia face à norte-americana? Os fatores são vários e incluem taxas de juro, geopolítica, económicos e financeiros, assinalam os especialistas consultados pelo Jornal Económico (JE).
O diretor de Clientes Institucionais e do Mercado português na Schroders, Mário Pires, assinala que durante grande parte da década passada, os investidores habituaram-se à ideia de que o euro e o dólar “navegavam numa faixa relativamente estável”, sublinhando que hoje essa estabilidade “parece cada vez mais distante”.
Mário Pires salienta que nas últimas semanas o euro voltou a perder terreno face ao dólar americano, “surpreendendo” muitos observadores que esperavam precisamente o contrário. “Afinal, o Banco Central Europeu (BCE) manteve uma postura monetária relativamente restritiva e a inflação europeia continua acima do objetivo oficial”, acrescentou.
“Mas os mercados cambiais raramente recompensam aquilo que já sabem. O que move as moedas não é a realidade atual. É a expectativa sobre o futuro. E, neste momento, o futuro parece mais favorável aos Estados Unidos do que à Europa”, defende.
Para o CEO da ActivTrades, Ricardo Evangelista, a desvalorização do euro face ao dólar explica-se sobretudo pelo “aumento das expectativas” de novas subidas das taxas de juro nos Estados Unidos. “A persistência das pressões inflacionistas tem levado os investidores a antecipar uma política monetária mais restritiva por parte da Reserva Federal norte-americana (Fed), contribuindo para a subida das yields [juros pagos] da dívida pública norte-americana e tornando os ativos denominados em dólares mais atrativos”, acrescenta.
O mesmo fator é também sinalizado pelo diretor de Clientes Institucionais e do Mercado português na Schroders a explicação, que continua a ser a mais importante, para a atual relação de forças entre o euro e o dólar, reside no diferencial de taxas de juro.
“Quando um investidor internacional decide onde aplicar o seu capital, compara não apenas o risco dos ativos, mas também a remuneração oferecida por cada mercado”, explica. “Atualmente, as taxas norte-americanas permanecem acima das europeias, permitindo aos investidores obter retornos mais elevados em instrumentos de baixo risco denominados em dólares”, sublinha.
“Este fenómeno pode parecer técnico, mas é extremamente poderoso”, reforça. “Imagine um fundo soberano asiático, uma seguradora europeia ou um fundo de pensões australiano. Se pode obter uma remuneração superior comprando dívida americana de elevada qualidade, a procura por dólares aumenta naturalmente”, exemplifica. “E quando a procura por dólares aumenta, o dólar aprecia”, adiantou.
O agravamento das tensões geopolíticas no Médio Oriente “tem reforçado” a procura pelo dólar enquanto ativo de refúgio, assinala, acrescentando que a economia europeia apresenta também uma “maior vulnerabilidade” à subida dos preços da energia, o que poderá penalizar o crescimento económico e limitar a margem de atuação do Banco Central Europeu (BCE). “Esta combinação de fatores tem favorecido a moeda norte-americana e pressionado o euro nas últimas semanas”, refere Ricardo Evangelista.
“As tensões no Médio Oriente parecem destinadas a persistir por mais tempo do que prevíamos anteriormente, reduzindo as hipóteses de uma forte recuperação do par euro/dólar (EUR/USD) a curto prazo”, salienta o responsável de Macroeconomia e de Pesquisa de Mercados na Generali Investments, Thomas Hempeel.
O economista sénior do Banco Carregosa, Paulo Monteiro Rosa, salienta que existem vários factores que estão a ditar a quebra do euro face ao dólar, onde se inclui económicos, financeiros e geopolíticos.
“Desde o início de setembro, um dos mais importantes será mesmo o agravamento das finanças públicas francesas, com a dívida próxima de 120% do PIB e as yields a 10 anos perto de 5%. Os receios de contágio a outros países da Zona Euro, à semelhança da crise das dívidas soberanas de 2010 a 2012, têm pressionado a moeda única”, refere.
“Por outro lado, embora as yields tenham aumentado dos dois lados do Atlântico, as taxas de juro reais continuam mais elevadas nos EUA, favorecendo os ativos denominados em dólares”, salienta.
A crise energética, que voltou à Europa, no início do ano, devido à guerra no Médio Oriente e o bloqueio quase total do Estreito de Ormuz, foi um “fator” na desvalorização do euro face ao dólar. “Esta pode-se agravar à medida que se aproxima o inverno, devido ao aumento do consumo de gás natural para aquecimento”, alertou. “A Europa continua fortemente dependente das importações de petróleo e gás natural, enquanto os Estados Unidos, além de terem passado a ser autossuficientes há alguns anos, são agora também exportadores líquidos de combustíveis fósseis. A subida dos preços energéticos penaliza, por isso, muito mais a economia europeia”, refere.
Outro motivo a explicar a atual dinâmica entre euro e dólar, diz o diretor de clientes institucionais e do mercado português Schroders, Mário Pires, está ligado aos mercados estarem a “olhar cada vez mais” para uma divergência estrutural entre os Estados Unidos e a Europa.
“Apesar das previsões recorrentes de desaceleração da economia americana, os Estados Unidos continuam a demonstrar uma capacidade notável de crescimento, inovação e atração de investimento. O investimento em inteligência artificial, a robustez do consumo privado e a flexibilidade do mercado laboral continuam a sustentar a atividade económica”, descreve.
O responsável de Macroeconomia e de Pesquisa de Mercados na Generali Investments, Thomas Hempeel, refere que os défices fiscais e da balança corrente “persistentemente elevados” dos Estados Unidos “exigem fortes fluxos” de capital, ao passo que os investidores estrangeiros “precisam de ser compensados pela maior incerteza política” dos Estados Unidos. “A procura por ações relacionadas com a inteligência artificial (IA) preenche esta lacuna por enquanto, com os fluxos voláteis de ações a superarem os fluxos mais estáveis de obrigações nos últimos 12 meses”, explica.
“Isto torna o financiamento externo dos Estados Unidos e a taxa de câmbio mais vulneráveis a contratempos assim que o boom da IA diminuir. À medida que o Tesouro tenta gerir os rendimentos a longo prazo, incluindo através de recompras mais elevadas geralmente destinadas a suavizar a liquidez do mercado, a pressão de ajustamento pode deslocar-se dos preços das obrigações para a taxa de câmbio, uma vez que rendimentos mais baixos oferecem menos compensação aos compradores estrangeiros. No geral, mantemos uma visão ligeiramente pessimista a médio prazo para o dólar norte-americano”, diz.
Já a Europa tem uma realidade diferente, salienta o diretor de clientes institucionais e do mercado português Schroders. “O crescimento permanece modesto, a produtividade continua a ser um desafio em vários países e muitas economias ainda sentem os efeitos cumulativos do choque energético dos últimos anos. Alguns estudos e previsões para 2026 apontam para crescimento europeu próximo de 1%, claramente abaixo do ritmo norte-americano”, salienta Mário Pires, acrescentando que os investidores “não compram apenas” uma moeda. “Compram uma economia. E, neste momento, estão mais confortáveis a comprar a economia americana”, refere.
E ainda existe o fator político que ajuda a explica a relação atual entre o euro e dólar. “Durante anos, os investidores assumiram que a integração europeia era um processo irreversível e praticamente isento de risco. Essa perceção está a mudar”, salienta.
“O aumento das preocupações fiscais em alguns Estados-membros, o crescimento de partidos populistas em várias geografias e as incertezas associadas aos ciclos eleitorais europeus estão a levar os investidores a exigir um prémio de risco mais elevado para deter ativos europeus. Estrategas de mercado têm apontado explicitamente a incerteza política e fiscal na Europa como um fator de pressão sobre o euro”, diz.
Mas isso não significa que exista uma crise do euro, defende. “Mas significa que o mercado já não vê a Europa através das lentes de estabilidade absoluta que caracterizaram grande parte das últimas duas décadas”, afirma.
Para onde pode caminhar o euro e o dólar?
Para o responsável de Macroeconomia e de Pesquisa de Mercados na Generali Investments, Thomas Hempeel, “a resiliência económica da zona euro e a retoma dos fluxos de investimento em carteira “são bons presságios” para o euro. No entanto, os riscos no Médio Oriente, bem como as incertezas políticas e orçamentais europeias, deverão limitar a valorização”, acrescenta.
Thomas Hempeel considera que o euro “tem potencial” de subida, “mas com limites”. A moeda europeia “absorveu bem” o choque energético e de termos de troca deste ano. “A resiliência económica da zona euro mitigou a sensibilidade do euro aos preços da energia e impulsionou os fluxos de entrada de capitais na região – geralmente um indicador fiável da força do euro (gráfico à direita acima)”, descreve. “As avaliações justas deixam espaço para ganhos moderados em relação ao dólar norte-americano, que ainda está caro”, sublinha.
“A política fiscal francesa e italiana também pesa antes das eleições cruciais de 2027, com os desafios fiscais a figurarem entre as principais preocupações dos investidores”, defende. “O euro está hoje muito menos exposto às preocupações com a dívida soberana do que durante a crise da dívida do euro, uma vez que o TPI do BCE ajuda a conter os efeitos de contágio do stress soberano idiossincrático”, acrescenta.
“De facto, o forte aumento dos spreads [diferença] OAT/Bund não impactou significativamente o euro até à data. Ainda assim, um presidente francês de extrema-direita e um parlamento fragmentado poderiam representar uma ameaça considerável para a zona euro, caso contestassem os limites orçamentais da União Europeia ou a superioridade do direito da União Europeia sobre o direito nacional. Prevemos que o EUR/USD suba apenas para 1,15 até ao final do ano e para 1,18 ao longo de doze meses”, adianta.
Mário Pires considera que a “recente fraqueza” do euro não deve ser vista como um “voto de desconfiança” na moeda única. “Deve ser interpretada como um sinal das preferências dos investidores globais. Hoje, o mercado está a dizer que prefere o crescimento americano, os rendimentos americanos e a segurança dos ativos americanos”, afirma.
Enquanto essa combinação persistir, o dólar “continuará a beneficiar de uma vantagem difícil de ignorar”, sendo que a verdadeira questão para a Europa “deixa de ser cambial” para passar a ser económica.
“Porque, no longo prazo, as moedas acabam sempre por refletir a força relativa das economias que representam”, salienta.
“Talvez a pergunta mais importante não seja porque o euro está a cair. Talvez a pergunta seja porque continua o dólar tão forte. A resposta pode estar menos nas taxas de juro e mais na extraordinária capacidade dos Estados Unidos para atrair o capital do mundo inteiro”, defende.
A Aberdeen reduziu o seu sinal sobre o dólar norte-americano. “O crescimento dos Estados Unidos mantém-se resiliente, o país está menos exposto ao choque energético do que a Europa e o Reino Unido”, explica o Chief Investment Officer (CIO) na Aberdeen Investments, Peter Branner.
A Aberdeen considera que o dólar “deverá ter um bom desempenho” se os preços do petróleo “continuarem a subir, a inflação for mais elevada e os bancos centrais voltarem a aumentar” as taxas de juro. Mas diz ainda que o dólar “está sobrevalorizado” em termos de paridade do poder de compra, que os défices norte-americanos “continuam a ser persistentemente elevados” e que as dúvidas sobre a credibilidade institucional e a diversificação das reservas “poderão voltar a surgir”.
A Generali Investments acredita que o dólar “deverá manter-se firme” no curto prazo, mas desvalorizar ao longo de 2027, à medida que a incerteza política e os défices gémeos “superam” o rendimento residual e o suporte das ações de IA, diz Thomas Hempeel.
“A perspetiva para o dólar é equilibrada no curto prazo, mas esperamos uma tendência de descida no médio prazo. O dólar beneficiou da reprecificação, por parte dos mercados, dos futuros aumentos da taxa de juro da Fed, alargando novamente o diferencial de rendimento. Os rendimentos reais atrativos dos Estados Unidos e o desempenho superior das ações americanas, amplificados pelo boom da IA, ainda atraem capital e sustentam o dólar por enquanto”, assinala.
No entanto, para além do curto prazo, o equilíbrio “inclina-se contra” o dólar. “O sólido crescimento global fora dos Estados Unidos, o firme sentimento de risco e o enfraquecimento das surpresas económicas americanas em comparação com os principais pares representam obstáculos para o dólar americano anticíclico”, diz.
Dólar como moeda de refúgio
Mário Pires diz que sempre que aumenta a incerteza global, existe um padrão que se repete. “Os investidores correm para o dólar”, adianta, algo que se notou na crise financeira global e na pandemia, um padrão que continua atualmente.
“Apesar dos frequentes debates sobre “desdolarização” da economia mundial, o dólar continua a representar a principal moeda de reserva internacional, a principal moeda de financiamento e a principal moeda utilizada no comércio global. Na prática, quando surgem dúvidas sobre crescimento, geopolítica ou estabilidade financeira, a procura por ativos americanos tende a aumentar. E isso cria uma força estrutural de suporte para a moeda norte-americana”, explica.
Paulo Monteiro Rosa diz ainda que a guerra no Médio Oriente também “reforçou” a procura do dólar como ativo de refúgio. “A desvalorização do ouro desde março é um indício dessa preferência dos investidores pela moeda norte-americana, em grande parte ditada pela subida das taxas de juro reais nos Estados Unidos. Além disso, o crescimento resiliente da economia norte-americana favorece o dólar, enquanto a economia europeia continua anémica e não cresce nem metade da dos Estados Unidos”, destaca.
Pode o BCE inverter a tendência?
Pode o Banco Central Europeu “inverter” esta tendência, questiona Mário Pires. “A resposta é: parcialmente”, defende.
“A política monetária influencia as moedas, mas não consegue compensar diferenças persistentes de crescimento, produtividade ou confiança dos investidores. Mesmo que o BCE mantenha uma postura relativamente dura, os mercados continuarão a comparar a Europa e os Estados Unidos em termos relativos”, considera. E é aí que se encontra o desafio, sublinha. “A batalha cambial de 2026 não é apenas uma batalha entre Christine Lagarde e a Reserva Federal. É uma batalha entre dois modelos económicos. Um que continua a crescer acima das expectativas. E outro que continua à procura de um novo motor de crescimento”, afirma.
Iene perto de um “ponto de viragem”
A Aberdeen refere que o Banco do Japão (BoJ) e o BCE também estão a subir as taxas de juro, e o iene “poderá estar perto de um ponto de viragem”. Neste contexto, a Aberdeen “reduziu o seu nível de convicção, continuando, porém, a assinalar os fatores positivos do dólar e o seu papel como ativo de cobertura”. Um cenário pró-cíclico “ainda recompensa” o carry trade seletivo, adianta Thomas Hempeel. No caso da Generali Investment prefere a libra britânica ao franco suíço, sublinhando que que “está prestes a tornar-se a moeda de financiamento preferida, à medida que as operações de carry trade em iene japonês “perdem atratividade”.
Share this content:

Publicar comentário