ASF quer apresentar até ao fim do 1º trimestre de 2027 proposta de adesão automática a planos de pensões
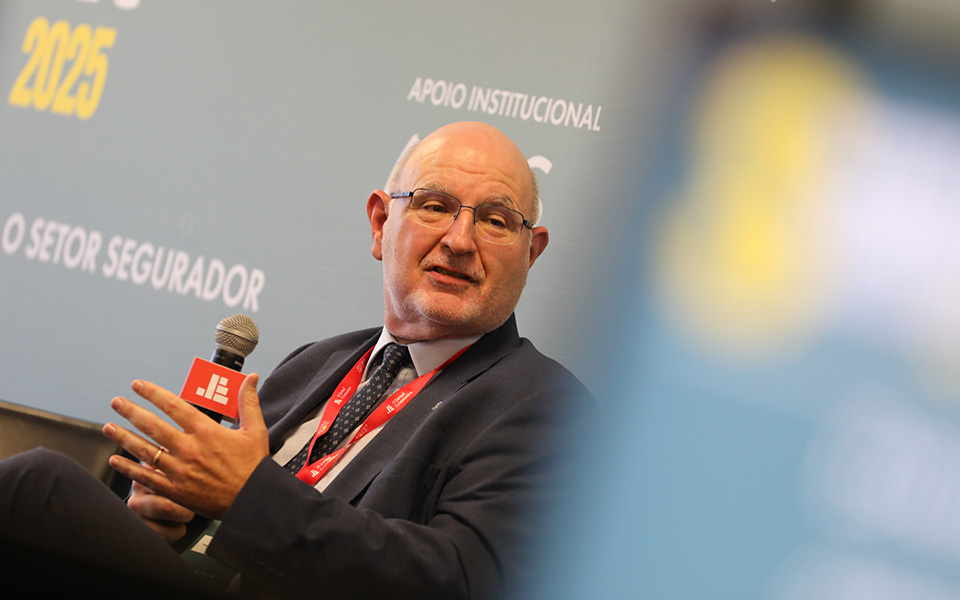
O presidente da Autoridade de Supervisão de Seguros e Fundos de Pensões (ASF), Gabriel Bernardino, disse esta terça-feira esperar apresentar, “lá para o fim do primeiro trimestre” do próximo ano, uma proposta concreta para enquadrar em Portugal um sistema gradual de adesão automática (auto-enrollment) a planos complementares de reforma.
Falando aos jornalistas à margem da apresentação do Observatório da Poupança de Longo Prazo para a Reforma, em Lisboa, Gabriel Bernardino afirmou que a ASF está a trabalhar no tema e que “tem falado naturalmente com o Governo”. O objetivo, explicou, é trazer os sistemas complementares de pensões “para outro nível que muito necessitamos”.
O responsável sublinhou que se trata de matérias “estruturais” e “não fáceis de atuar”, que exigem “estudo técnico” e “reflexão adequada”, e que cada país tem de adaptar o modelo à sua realidade, designadamente ao peso da proteção pública e ao desenvolvimento do segundo pilar, o dos fundos de pensões profissionais. Lembrou que o programa do Governo prevê o fomento dos sistemas complementares e que o reforço destes sistemas consta das recomendações do Semestre Europeu dirigidas a Portugal.
Questionado sobre as medidas que considera urgentes, Gabriel Bernardino enumerou três. A primeira é um sistema de acompanhamento de pensões, uma plataforma tecnológica que agregue a informação sobre a pensão pública, os fundos de pensões da empresa e as poupanças individuais, e que dê a cada pessoa uma projeção da sua reforma. A segunda é a adesão automática a planos profissionais, que, frisou, “não é obrigar as pessoas a poupar, é tentar vencer a inércia”: os trabalhadores seriam inscritos automaticamente, com contribuições que podem ser baixas, e poderiam sair se assim o entendessem. A terceira é “trazer os PPR para o século 21”, distinguindo com clareza os produtos de proteção e garantia de capital dos que privilegiam a rendibilidade futura, com indicadores que mostrem o risco real.
Sobre a possibilidade de um fundo de garantia de pensões, semelhante ao fundo de garantia de depósitos, Gabriel Bernardino considerou que a discussão é antiga a nível europeu e defendeu que é preciso “dizer a verdade”: “não há milagres”, e não é possível ao mesmo tempo ter garantias e proteção máximas, maximizar a rendibilidade e minimizar as oscilações. Quem opta por garantia de capital, alertou, não deve esperar o mesmo desempenho futuro. Apontou como solução as opções por defeito baseadas no ciclo de vida, que reduzem o risco à medida que o aforrador se aproxima da idade da reforma e dispensam as pessoas de serem “especialistas em finanças”.
Confrontado com o facto de mais de metade dos portugueses que não poupam alegarem falta de dinheiro, o presidente da ASF reconheceu que há quem não tenha condições, mas defendeu que é preciso “desmistificar” a ideia de que poupar para a reforma implica montantes elevados. Mesmo poupanças de 20 ou 50 euros por mês, acumuladas durante 30 a 40 anos, “dão um complemento de reforma que é fundamental”, sobretudo para quem tem rendimentos mais baixos, disse, defendendo a criação de produtos adequados a pequenas poupanças.
Quanto à discussão em concertação social sobre o salário mínimo e a possibilidade de garantir um plano de poupança-reforma a estes trabalhadores, Gabriel Bernardino afirmou que cabe ao Governo e aos parceiros sociais definir a melhor forma de canalizar para as reformas parte dos ganhos de produtividade. Questionado se o tema pode integrar o acordo de rendimentos, respondeu que sim.
Sobre os benefícios fiscais, o presidente da ASF considerou que fazem parte da política estrutural do Governo e que o reforço dos sistemas complementares é sempre acompanhado por incentivos fiscais. Defendeu, no entanto, que deve ser encontrada uma solução, fiscal ou de outra natureza, que traduza “um benefício acrescido” para quem poupa e tem rendimentos mais baixos, por serem os que mais vão precisar de complementos de reforma. A ASF dará “em tempo” o seu aconselhamento ao Governo nesta matéria, acrescentou.
Em relação às comissões cobradas e que consomem a rentabilidade das aplicações, Gabriel Bernardino adiantou que a ASF está a analisar o “value for money” dos produtos, primeiro nos produtos acessórios vendidos na área seguradora e agora também nos produtos de poupança. O que interessa ao consumidor, explicou, é saber quanto terá no final, já deduzidas as comissões e os imposto, e se conseguirá bater a inflação, indicador que a ASF quer que seja público e transparente. O tema será debatido a 20 de novembro, no primeiro fórum do consumidor da ASF.
O responsável abordou ainda a hipoteca inversa, matéria que está a ser trabalhada no âmbito do Conselho Nacional de Supervisores Financeiros e sobre a qual espera ter “com relativa brevidade” uma proposta de regulação. Trata-se de uma área “de nicho”, afirmou, mas importante para pessoas mais idosas cuja riqueza está sobretudo no imobiliário, e que deve ter regras que as protejam, como aconteceu noutros países.
O Observatório, desenvolvido em cooperação com a Universidade Nova de Lisboa, revela que apenas 28% dos portugueses detêm pelo menos um produto de poupança de longo prazo para a reforma e que 45% poupam ativamente para esse fim.
Share this content:

Publicar comentário