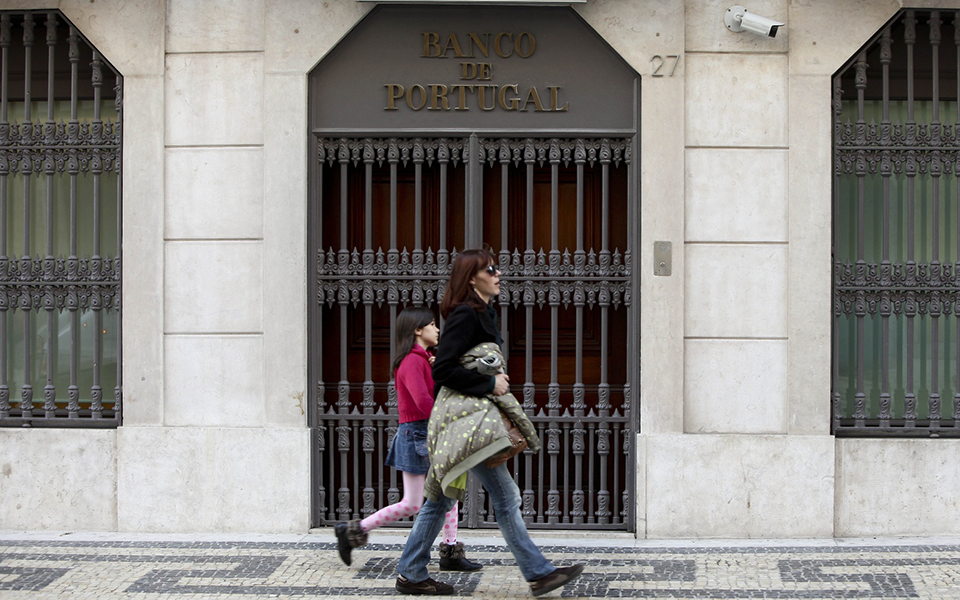
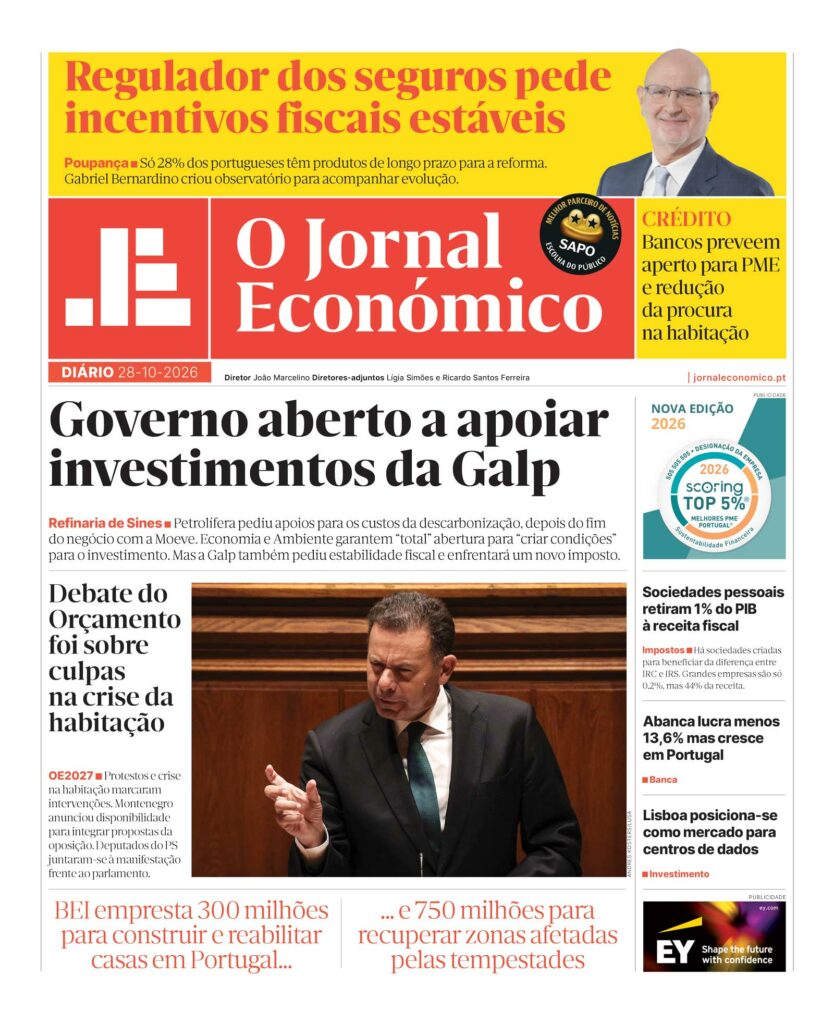
Bancos preveem apertar crédito a PME e de longo prazo e ligeira redução da procura por crédito à habitação até final do ano
Os bancos a operar em Portugal esperam uma ligeira diminuição da procura de empréstimos por parte dos particulares no quarto trimestre, tanto na habitação como no consumo e outros fins, segundo o Inquérito aos Bancos sobre o Mercado de Crédito divulgado hoje pelo Banco de Portugal. O Banco de Portugal ressalva que “o questionário referente ao presente exercício foi enviado aos bancos no dia 21 de setembro de
2026 e o envio de respostas ocorreu até ao dia 6 de outubro. A avaliação da oferta e da procura refere-se ao terceiro trimestre de 2026 por comparação com o trimestre anterior. As expetativas referem-se ao quarto trimestre de 2026”.
No terceiro trimestre, a procura de crédito por parte dos particulares ficou praticamente inalterada. Na habitação, o nível geral das taxas de juro contribuiu ligeiramente para reduzir a procura, mas sem impacto no agregado.
Nas empresas, os bancos registaram uma diminuição da procura por parte das grandes empresas entre julho e setembro, justificada pelas menores necessidades de financiamento do investimento. Para o quarto trimestre, a avaliação das instituições é heterogénea, resultando, em média, numa ligeira descida da procura por parte das pequenas e médias empresas (PME) e dos empréstimos de longo prazo.
Critérios mais restritivos na habitação e no crédito a empresas
Do lado da oferta, os critérios de concessão de crédito às empresas não se alteraram no terceiro trimestre, mas ficaram ligeiramente mais restritivos nos empréstimos à habitação e, em menor grau, no crédito ao consumo e outros fins.
No segmento da habitação, os bancos apontam como fatores a alteração da Recomendação Macroprudencial do Banco de Portugal, a situação e as perspetivas do mercado imobiliário (incluindo a expectativa de evolução dos preços), a qualidade creditícia do mutuário e a tolerância ao risco. Quanto aos termos e condições, a maturidade tornou-se ligeiramente menos restritiva no crédito à habitação, mas a Recomendação Macroprudencial contribuiu para condições globalmente mais exigentes.
Nas empresas, a concorrência entre bancos levou a critérios ligeiramente menos restritivos, enquanto a perceção de risco associada a empresas ou setores específicos, em particular nas PME, pesou no sentido contrário. Os bancos reportaram ainda uma ligeira redução da restritividade nas taxas de juro, nos spreads dos empréstimos de risco médio e nas comissões. A proporção de pedidos de empréstimo rejeitados manteve-se inalterada.
Para o último trimestre do ano, os bancos antecipam critérios ligeiramente mais restritivos nos empréstimos a PME e de longo prazo, e nenhuma alteração nos particulares.
Acesso a financiamento deverá deteriorar-se
Nas questões ad hoc, as instituições indicam que o acesso às principais fontes de financiamento a retalho e por grosso não se alterou nos últimos três meses, mas preveem uma deterioração nos próximos três. O agravamento deverá incidir no financiamento através de dívida de médio e longo prazo, na titularização de empréstimos a empresas e à habitação e na capacidade de transferência de risco para fora do balanço.
Sobre as alterações à carteira de ativos de política monetária do BCE, os bancos reportam, nos últimos 12 meses, uma deterioração da posição de liquidez, com impacto no custo de financiamento e nas restrições de balanço, e uma ligeira melhoria da rendibilidade por via da margem financeira. Para os próximos 12 meses, preveem uma ligeira diminuição do total de ativos, devido à detenção de obrigações soberanas da área do euro, e nova deterioração do custo de financiamento. Não esperam impacto na política e no volume de crédito.
Ativos digitais sem impacto na banca portuguesa
O inquérito incluiu ainda uma questão sobre ativos digitais. Os bancos portugueses afirmam que os criptoativos, as stablecoins e os ativos tokenizados não tiveram impacto na sua situação financeira, na estratégia de negócio nem nos critérios de concessão de crédito nos últimos 12 meses, e não antecipam impacto nos próximos 12 meses.
Na área do euro, o cenário é diferente: os bancos, no conjunto, reportam um impacto positivo na estratégia de negócio, que esperam que seja bastante mais forte no próximo ano. Preveem ainda efeitos negativos no financiamento a retalho e critérios de concessão menos restritivos na habitação e, em menor grau, no consumo.
Segundo o Banco de Portugal, os dados prudenciais do segundo trimestre de 2026 indicam que a exposição a criptoativos é muito reduzida na generalidade dos bancos da área do euro, não ultrapassando 0,01% do total de ativos e 0,25% do capital Common Equity Tier 1 nos casos em que existe exposição.
O questionário foi enviado aos bancos a 21 de setembro e as respostas foram recebidas até 6 de outubro. A avaliação refere-se ao terceiro trimestre de 2026, por comparação com o trimestre anterior, e as expectativas ao quarto trimestre.
Share this content:

Publicar comentário