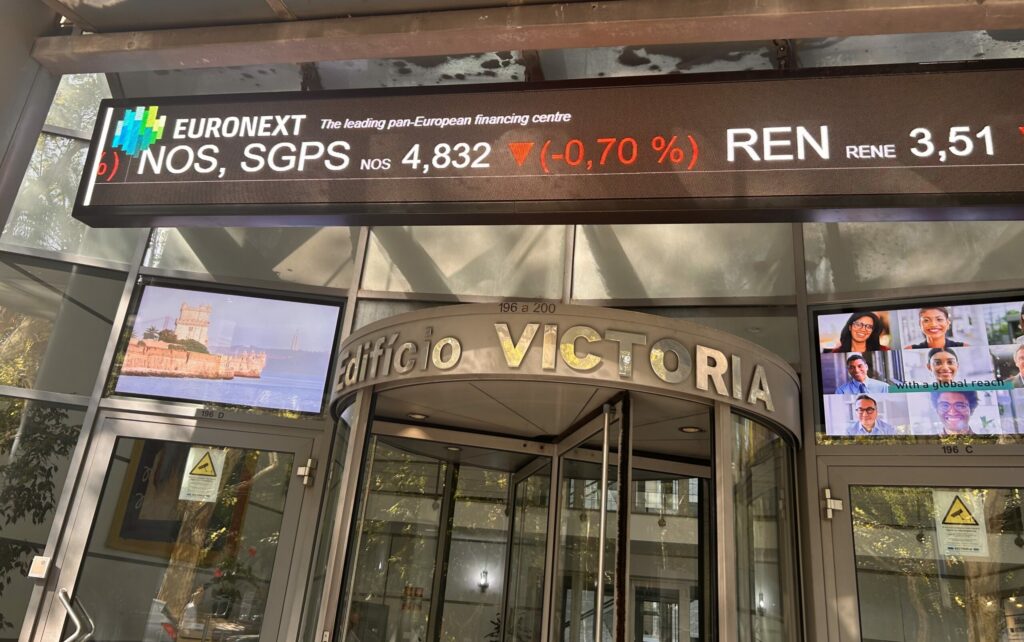
BCP e grupo EDP puxam por PSI em dia de ganhos nas bolsas no dia em que Finlândia e Noruega falaram com Rússia
A bolsa de Lisboa encerrou em alta pela segunda sessão consecutiva, acompanhando o otimismo generalizado das principais praças europeias, num dia marcado pela escalada das tensões geopolíticas no Médio Oriente e por novos desenvolvimentos no processo de paz na Ucrânia.
O índice PSI subiu 0,85%, fixando-se nos 9.253,58 pontos, com 11 cotadas em alta e cinco em baixa. A liderar os ganhos estiveram os pesos pesados da energia e da banca: a EDP Renováveis disparou 3,37% para 12,57 euros, a casa-mãe EDP avançou 1,56% para 4,83 euros e o BCP valorizou 1,63% para 1,09 euros, animado pelos resultados positivos do seu banco polaco, o Bank Millennium.
No sentido inverso, os CTT foram a cotada mais castigada, ao recuarem 2,00% para 5,39 euros, pressionados pelas novas regras europeias sobre importações de baixo valor e pelo receio de um profit warning.
A Galp cedeu 0,34% para 20,40 euros e a Teixeira Duarte deslizou 1,51% para 0,4245 euros.
No velho continente, o sentimento foi maioritariamente positivo, embora sem grandes ímpetos, com os investidores a digerirem uma vaga de resultados trimestrais e a aguardarem a reunião da Reserva Federal norte-americana. O índice pan-europeu Stoxx 600 avançou 0,47%. O Euro Stoxx 50 fechou nos 6.164,65 pontos, uma subida de 0,79%.
O DAX alemão destacou-se ao somar 0,71% para 25.590,77 pontos, e o FTSE MIB italiano ganhou 0,90% para 49.627,95 pontos. Em Paris, o CAC 40 subiu 0,51% para 7.887,14 pontos, enquanto em Madrid o IBEX 35 avançou 0,67% para 19.160,60 pontos. A exceção foi Londres: o FTSE 100 recuou 0,75% para 10.686,54 pontos, pressionado pelo forte peso das empresas do setor energético e mineiro na sua composição, num dia de queda dos preços do petróleo.
Os analistas do Millennium investment banking destacaram que “os principais índices de ações enceraram globalmente em alta, com os setores de Recursos Naturais e o Tecnológico a serem os mais animados. Na véspera da Fed comunicar as suas decisões de taxas de juro, esperando-se que as mantenha inalteradas, e de Alphabet e Microsoft mostrarem contas (amanhã após o fecho de Wall Street), um alívio nos preços do petróleo deu uma ajuda ao otimismo nos mercados”.
“Em solo luso o PSI conseguiu reverter as perdas matinais e acabou por ser dois que mais subiram, à boleia de upgrades que motivaram EDP e EDPR, bem como do BCP, que reporta contas amanhã, mas já viu a sua unidade polaca, o Bank Millennium, surpreender nos lucros doi 3.ºtrimestre. No exterior a exceção foi o Footsie, pressionado pela deceção nas contas do HSBC”, acrescentam.
Petróleo e dívida: Bunds alemães e o aviso de França
Os preços do petróleo registaram uma correção acentuada, depois de nas sessões anteriores terem atingido máximos de vários anos. O Brent do Mar do Norte, referência para a Europa, caiu 2,06% para 113,42 dólares por barril, enquanto o crude WTI norte-americano recuou 2,05% para 99,67 dólares. Esta descida surge numa altura em que os mercados continuam a monitorizar a escalada de tensões no Médio Oriente, que já tinha levado o Brent a superar os 115 dólares na véspera.
No mercado obrigacionista, a yield das Bunds alemãs a 10 anos recuou 0,75 pontos base para 3,36%. Já em Portugal, o juro da dívida pública a 10 anos caiu 0,89 pontos base para 3,86%. O destaque negativo vai para França, onde a yield das obrigações a 10 anos subiu 2,13 pontos base para 4,92%, refletindo as preocupações persistentes em torno da sustentabilidade orçamental francesa.
Contexto geopolítico: caminho para a paz na Ucrânia e tensão no Médio Oriente
O dia foi marcado por importantes movimentos diplomáticos. O presidente da Finlândia, Alexander Stubb, e o primeiro-ministro da Noruega, Jonas Gahr Støre, telefonaram ao presidente russo, Vladimir Putin, para discutir o fim da guerra na Ucrânia e a retoma das conversações de paz. O Kremlin confirmou a chamada, que deverá servir de preparação para uma nova ronda de negociações em Abu Dhabi no próximo mês.
Em contrapartida, a situação no Médio Oriente continua a condicionar o sentimento dos investidores. Os receios de uma escalada militar entre os EUA, Israel e o Irão, agravados pelos recentes ataques dos rebeldes Houthi a infraestruturas sauditas, mantêm o mercado energético em elevado estado de alerta, o que continua a alimentar os riscos de inflação na Europa.
No mercado cambial, o euro desvalorizou-se face ao dólar, com o par EUR/USD a negociar em 1,1140 dólares, uma queda de 0,30%. A moeda única europeia continua pressionada pela aversão ao risco gerada pela instabilidade geopolítica e pelo diferencial de taxas de juro entre a Europa e os Estados Unidos.
Share this content:

Publicar comentário