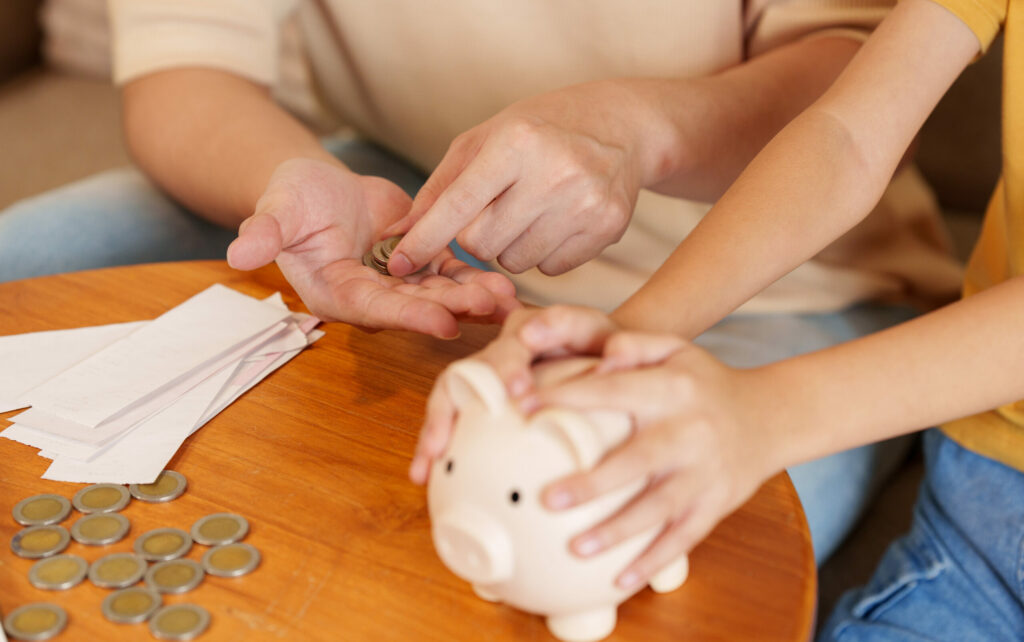
Poupar para imprevistos e para o futuro deve ser complementar, defende Ageas
No Dia Mundial da Poupança, que se assinala a 31 de outubro, o Grupo Ageas Portugal sublinha que a poupança para responder a imprevistos e a construção de património a longo prazo não são objetivos opostos, mas complementares, e recomenda uma estratégia equilibrada baseada na literacia financeira.
“A resposta é menos polarizada do que parece. Na realidade, os dois objetivos são importantes e complementam-se”, afirma o grupo, que reforça a importância de as pessoas tomarem decisões informadas sobre como organizar a poupança entre as necessidades do presente e os projetos do futuro.
Para a Ageas, um dos primeiros passos deve ser a criação de uma reserva de emergência. Situações como uma avaria no automóvel, uma despesa médica inesperada ou uma reparação urgente em casa podem, na ausência de uma almofada financeira, obrigar ao recurso ao crédito e agravar o orçamento familiar.
Neste caso, a liquidez é prioritária. O grupo aponta para soluções que permitam aceder rapidamente ao capital, como depósitos à ordem remunerados, depósitos a prazo, certificados de aforro ou fundos de tesouraria. O objetivo principal não é maximizar a rentabilidade, mas garantir disponibilidade do dinheiro quando for necessário.
Depois de constituída a reserva para imprevistos, a Ageas recomenda orientar a poupança para objetivos de longo prazo, como a compra de habitação própria, a preparação da reforma ou a criação de património. “Definir objetivos concretos ajuda a perceber durante quanto tempo podemos poupar e que características devemos procurar numa solução financeira”, refere.
Com um horizonte temporal mais alargado, torna-se possível tolerar oscilações de mercado e procurar instrumentos com potencial de valorização superior, como fundos de investimento, ETFs, obrigações, ações, imobiliário ou seguros de poupança.
No caso específico da reforma, o grupo destaca soluções como os Planos Poupança Reforma (PPR), fundos de pensões e seguros de capitalização. Os PPR podem beneficiar de vantagens fiscais: em determinadas condições, é possível deduzir à coleta de IRS 20% dos montantes aplicados, dentro dos limites legais.
A Ageas sublinha, no entanto, que a fiscalidade é apenas um dos fatores a ter em conta. Cada produto deve adequar-se ao objetivo: liquidez para a reserva de emergência e horizonte mais longo para a preparação da reforma.
“A questão não está, portanto, em escolher entre poupar para viver e poupar para construir o futuro, mas em conciliar os dois objetivos numa estratégia equilibrada”, conclui o grupo. Poupar para viver significa ganhar segurança face a contratempos; poupar para o futuro significa construir gradualmente maior liberdade financeira.
Share this content:

Publicar comentário