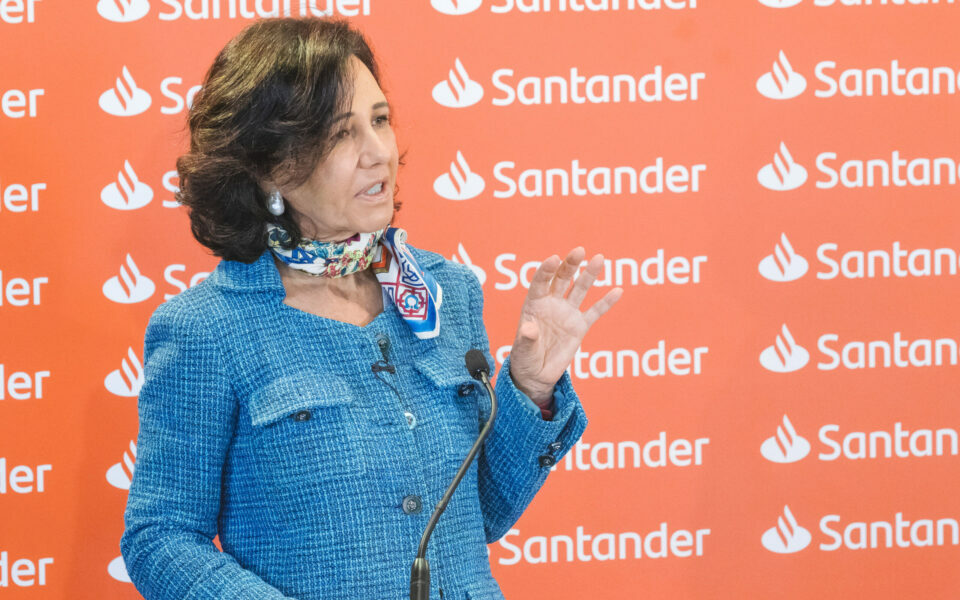
Grupo Santander dispara lucros para 12.405 milhões até Setembro. DBRS destaca papel da integração de aquisições
Ao contrário do que aconteceu em Portugal, em Espanha o Banco Santander apresentou um desempenho financeiro histórico nos primeiros nove meses de 2026, com o lucro líquido atribuível a atingir os 12.405 milhões de euros. O resultado representa um salto de 20% em termos nominais (18% em euros constantes) em relação ao mesmo período do ano anterior, ficando muito próximo das estimativas mais otimistas do mercado e consolidando um novo recorde para a instituição espanhola.
O forte dinamismo das receitas e a execução rigorosa do plano estratégico ONE Transformation figuram no centro desta evolução positiva.
As receitas totais do grupo cresceram a um ritmo de 8% (7% em euros constantes), alavancadas pela resiliência da margem financeira e pela rápida expansão da base de clientes.
A DBRS destaca que os resultados continuaram a beneficiar do crescimento das receitas (com uma subida de 7% em euros constantes), suportado pela resiliência da margem financeira e por melhorias operacionais. Adicionalmente, a incorporação de novos ativos, como o britânico TSB e o norte-americano Webster Bank, contribuiu para o alargamento da base de clientes e para o dinamismo do negócio de crédito e recursos de clientes.
Mario de Ciccio, vice-presidente para as Instituições Financeiras Europeias da Morningstar DBRS, refere que: “O Banco Santander apresentou mais um conjunto sólido de resultados nos primeiros nove meses de 2026, continuando a registar progressos consistentes rumo aos objetivos estratégicos do seu plano de transformação ONE. O resultado líquido atribuível atingiu 12.405 milhões de euros, representando um aumento de 18% em termos homólogos, a taxas de câmbio constantes. Excluindo os elementos não recorrentes, relacionados sobretudo com a alienação das operações na Polónia, o resultado líquido atribuível subjacente aumentou 14% face ao período homólogo, para 11.176 milhões de euros. Os resultados continuaram a beneficiar do crescimento das receitas, que aumentaram 7% a taxas de câmbio constantes, apoiadas pela evolução robusta da margem financeira e por novos ganhos de eficiência”.
Nos últimos doze meses, o Santander somou 17 milhões de novos clientes — impulsionado tanto pela atividade comercial orgânica como pelas aquisições estratégicas do britânico TSB e do norte-americano Webster Bank —, alcançando uma carteira global de 189 milhões de clientes. Esta expansão refletiu-se diretamente no volume de negócio, com o crédito concedido e os recursos de clientes a registarem um crescimento homólogo expressivo de 16%.
Mesmo excluindo os impactos extraordinários, a atividade ordinária do grupo demonstrou uma solidez assinalável. O lucro subjacente subiu 16% (14% em euros constantes) para 11.176 milhões de euros. O desempenho incluiu a mais-valia líquida de 1.895 milhões de euros gerada pela alienação da operação polaca ao Erste Group, verba que permitiu ao banco constituir uma almofada financeira para absorver 666 milhões de euros em custos extraordinários de restruturação e integração das novas entidades adquiridas no Reino Unido e nos Estados Unidos. Apenas no terceiro trimestre de 2026, o lucro ordinário ascendeu a 3.848 milhões de euros, o que representa um crescimento de 19% face ao período homólogo.
A par da expansão das receitas, a contenção operacional revelou-se um vetor determinante para a rendibilidade. O ganho por ação (EPS) disparou 25%, beneficiando de um rigoroso controlo de custos cuja expansão se ficou pelos 2,9%. Esta eficiência foi potenciada pela uniformização de plataformas tecnológicas e pela aplicação de inteligência artificial, iniciativa que gerou mais de 194 milhões de euros em valor adicionado.
Sob a perspetiva de risco e solvência, os indicadores do Santander mantêm-se controlados e alinhados com os objetivos do grupo.
Numa análise divulgada sobre os resultados, a agência Morningstar DBRS destacou a resiliência da qualidade dos ativos, notando que o custo do risco se manteve praticamente estável em 1,16% e o rácio de crédito malparado (NPL) contido nos 2,9%.
Apesar da pressão temporária exercida sobre os rácios de capital devido à consolidação do Webster Bank (concluída em agosto de 2026), o rácio CET1 fixou-se nos 12,7% no final de setembro, colocando o banco no caminho certo para cumprir a sua meta anual de 12,8% a 13,0% e confirmar a sustentabilidade do seu perfil de crédito no curto e médio prazo.
“Perspetivando o futuro, o Santander continua bem posicionado para manter níveis elevados de rentabilidade, beneficiando da dinâmica da sua atividade globalmente diversificada. Os indicadores de qualidade dos ativos e o custo do risco permaneceram estáveis ao longo dos primeiros nove meses de 2026, apesar do impacto das aquisições recentes. Na ausência de obstáculos significativos no contexto operacional, estas tendências deverão continuar a sustentar o perfil de crédito do banco no curto prazo”, diz Mario de Ciccio.
Share this content:

Publicar comentário