BPI com lucros de 361 milhões nos primeiros nove meses a caírem 7%
O BPI registou lucros de 361 milhões de euros até setembro, o que traduz uma queda de 7% (-26 milhões) face a setembro de 2025. A descida é explicada por dois efeitos não recorrentes: em 2025, o banco tinha registado um ganho de 18 milhões de euros com a reversão de contribuições do Adicional de Solidariedade sobre o Setor Bancário pagas em anos anteriores. Em junho deste ano, a reclassificação contabilística da participação no BCI, de empresa associada para ativo ao justo valor através de outro rendimento integral, teve um impacto negativo de 35 milhões de euros.
A atividade em Portugal contribuiu com 344 milhões, menos 5% do que no mesmo período do ano anterior. A rentabilidade medida pelo ROTE recorrente e em Portugal ascendeu a 14,9%.
Excluindo o one-off do Adicional de Solidariedade, o BPI diz que o resultado recorrente se mantém estável, com 344,7 milhões de euros, contra 362 milhões em setembro de 2025. As participações em África e Moçambique pesaram menos: o BFA e o BCI contribuíram com 20 milhões de euros, face a 28 milhões há um ano. O BFA somou 46 milhões (+7%) e o BCI teve um contributo negativo de 26 milhões, contra -15 milhões em 2025.
No fim de junho de 2026 a participação do BPI no moçambicano BPI (35,7%) foi reclassificada, passando de “empresa associada”, reconhecida assim por equivalência patrimonial, para “ações ao justo valor através de outro rendimento integral”. Esta reclassificação gerou um impacto negativo de 35 milhões de euros no contributo da participação. O BCI teve lucros de 19 milhões de euros (acima dos 17 milhões um ano antes)
A rentabilidade dos capitais próprios tangíveis (ROTE) recorrente em Portugal desceu para 14,9% nos últimos 12 meses, de 16,4% um ano antes. O ROE do banco ficou em 11,6%, contra 13,0% em setembro de 2025.
Margem recupera no terceiro trimestre
A margem financeira subiu 1%, para 665 milhões de euros. O banco atribui a recuperação ao terceiro trimestre, em que a margem atingiu 232 milhões de euros, contra 216 milhões nos dois trimestres anteriores, por efeito da subida das taxas de mercado. A Euribor a 12 meses média subiu de 2,3% no primeiro trimestre para 3,0% no terceiro.
As comissões líquidas aumentaram 8%, para 244 milhões de euros, o que o BPI associa ao crescimento do negócio. Os resultados em operações financeiras avançaram 35%, para 15,5 milhões de euros. Em sentido contrário, os rendimentos e encargos operacionais pioraram para -19,6 milhões de euros, de -2,8 milhões. O produto bancário ascendeu a 926 milhões de euros, mais 1%, o que o banco justifica sobretudo com o efeito extraordinário de 2025.
Custos sobem 5% com renovação do quadro
Os custos de estrutura recorrentes cresceram 5%, para 403,5 milhões de euros. Os custos com pessoal aumentaram 10%, para 210,3 milhões, enquanto os gastos gerais administrativos ficaram estáveis em 140,6 milhões e as amortizações subiram 4%, para 52,6 milhões.
O banco justifica a evolução com a “renovação de talento”: o número de colaboradores aumentou em 220 num ano, para 4.650, e foram contratados 227 jovens até setembro. O rácio de eficiência (cost-to-income) em Portugal fixou-se em 43% nos últimos 12 meses, três pontos percentuais acima dos 40% de há um ano. O resultado operacional recuou 2%, para 521,2 milhões de euros.
Custo do risco sobe, mas continua baixo
As imparidades de crédito líquidas de recuperações totalizaram 48 milhões de euros, mais 66% do que em 2025. O custo do risco subiu para 0,13% da carteira nos últimos 12 meses, de 0,09% há um ano. O BPI mantém ainda 70 milhões de euros de imparidades não alocadas no balanço.
O rácio de exposições não produtivas (NPE, critérios EBA) ficou em 1,3%, face a 1,2% em setembro de 2025, com o stock de NPE a subir de 487 milhões para 565 milhões de euros. A cobertura por imparidades e colaterais desceu para 134%, de 146%. O rácio de NPL situa-se em 1,5%, com cobertura de 140%. O banco descreve a qualidade dos ativos como estando “em máximos históricos”.
Crédito cresce 9% com saldo de Crédito Habitação Jovem com garantia pública chegou aos 2,1 mil milhões
A carteira de crédito a clientes (bruto) subiu 9% (+3,1 mil milhões de euros), para 35,6 mil milhões. O crédito à habitação aumentou 12% num ano (9% desde o início do ano), para 18,6 mil milhões, e a contratação de novo crédito para compra de casa atingiu 2,9 mil milhões de euros entre janeiro e setembro, com uma quota de 13,1% na produção até agosto.
O saldo de Crédito Habitação Jovem com garantia pública chegou aos 2,1 mil milhões de euros, em cerca de 9,7 mil contratos.
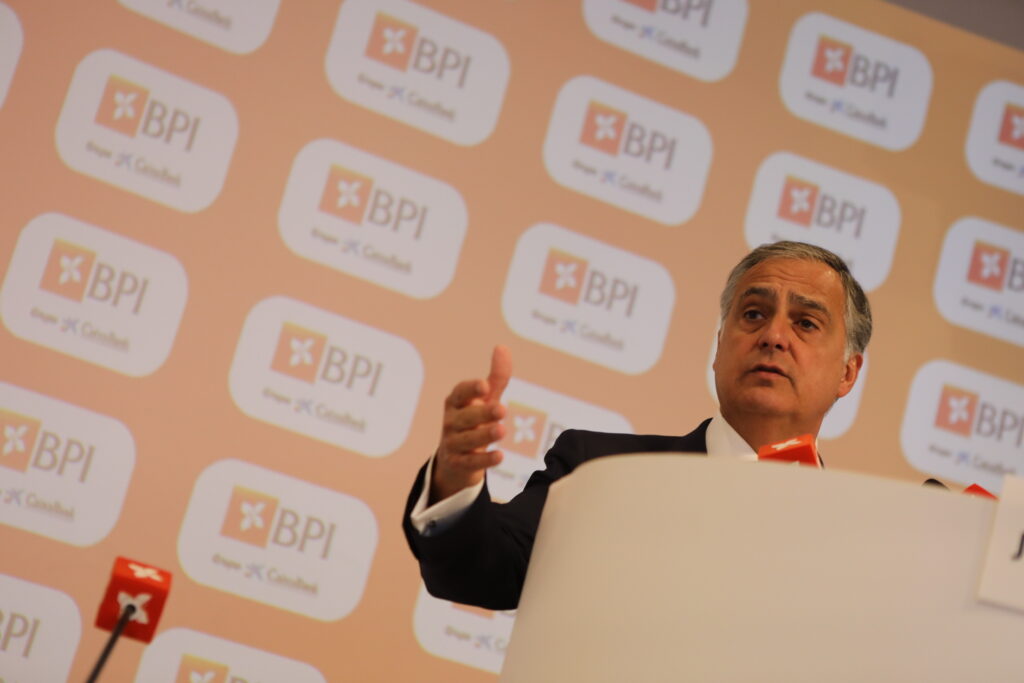
“Desde o início do ano, ajudámos milhares de jovens a ter casa própria, financiámos mais empresas nos seus projetos de crescimento e registámos uma evolução positiva na captação de poupanças e investimentos das famílias”, disse o CEO na apresentação de resultados.
O CEO do BPI considera o tema da habitação crítico para o país e lembra que foi o primeiro a falar do tema em 2022, tendo inclusive testado essa afirmação no ChatGPT.
João Pedro Oliveira e Costa defende que a solução passa por mais construção e diz que não acredita muito na reabilitação, por questões técnicas e de custo.
“Os bancos não são a parte principal da equação”, disse sublinhando a urgência de resolver o problema da habitação.
O crédito a empresas cresceu 10%, para 13,3 mil milhões de euros, com as PME a subirem 10% (7,1 mil milhões) e as grandes empresas 9% (6,1 mil milhões). A carteira do setor público recuou 2%, para 2,3 mil milhões.
Os recursos totais de clientes aumentaram 7% (+3 mil milhões de euros), para 45,6 mil milhões. Os depósitos subiram 4%, para 33,3 mil milhões, e os recursos fora de balanço, que incluem fundos de investimento e seguros de capitalização, avançaram 17%, para 12,3 mil milhões. A quota de mercado nos depósitos, de 10,3% em agosto, perdeu 0,3 pontos percentuais num ano, enquanto nos recursos fora de balanço subiu 0,8 pontos, para 14,6%.
Rácios de capital acima dos requisitos
No final de setembro, o rácio de capital CET1 era de 13,8%, abaixo dos 14,3% de um ano antes e dos 14,0% de dezembro. O Tier 1 situava-se em 15,1% e o rácio de capital total em 17,1%. O rácio de alavancagem ficou em 7,0%. A folga face aos requisitos mínimos (buffer MDA) é de 2,5 pontos percentuais. O requisito de CET1 para 2026 é de 10,2%. O rácio MREL é de 29,1% dos ativos ponderados pelo risco, acima do requisito de 26,6%, e de 13,5% da exposição de leverage, contra um requisito de 5,9%.
Na liquidez, o LCR fixou-se em 157% (175% em setembro de 2025) e o NSFR em 140%. O rácio de transformação de depósitos em crédito subiu para 105%, de 98%.
Venda do BFA
O BPI acordou a 3 de setembro vender a participação de 33,35% no BFA à Congolian Financial Services Angola. O preço é composto por uma tranche fixa de 345 milhões de euros na data da transação, outra de 43,5 milhões em maio de 2027 e uma componente variável de 50% do dividendo de 2026 atribuível à participação. A operação depende de quatro condições suspensivas, entre elas a autorização do Banco Nacional de Angola e o não exercício pela Unitel do direito de preferência. A participação foi reclassificada em setembro para ativos não correntes detidos para venda, sem impacto nos resultados.
“O BPI continua a apresentar resultados sólidos, assentes num crescimento consistente do volume de negócios”, afirmou João Pedro Oliveira e Costa, presidente executivo do banco. O CEO sublinhou que, desde o início do ano, o banco ajudou “milhares de jovens a ter casa própria” e financiou “mais empresas nos seus projetos de crescimento”, além de ter registado “uma evolução positiva na captação de poupanças e investimentos das famílias”.
No plano interno, acrescentou, “continuamos a investir no futuro, com a contratação de mais talento e a formação de todo o quadro de pessoal, nomeadamente na área da inteligência artificial”.
O BPI está a formar todos os seus Colaboradores em Inteligência Artificial (IA), no âmbito do programa AI Dive, desenvolvido em parceria com a 42 Portugal.
O BPI mantém a sua trajetória de crescimento na Banca Digital, registando atualmente 1 milhão de utilizadores regulares nos seus canais online. O grande motor deste desempenho é o canal mobile, que conta com 853 mil utilizadores ativos — um aumento homólogo de 36 mil utilizadores —, o que significa que 95% dos clientes digitais particulares utilizam ativamente a aplicação móvel do banco. Adicionalmente, a relevância comercial destas plataformas reflete-se no facto de 37% das vendas de produtos foco a particulares, tais como fundos, PPR, crédito pessoal, cartões e seguros, terem sido iniciadas por via digital (net e mobile) nos últimos 12 meses.
O CEO do BPI anunciou que no próximo mês irão apresentar uma nova app e um novo plano de contas para os clientes. Neste contexto, o BPI prepara-se para lançar este mês uma nova conta sem custos de manutenção.
Share this content:


Publicar comentário