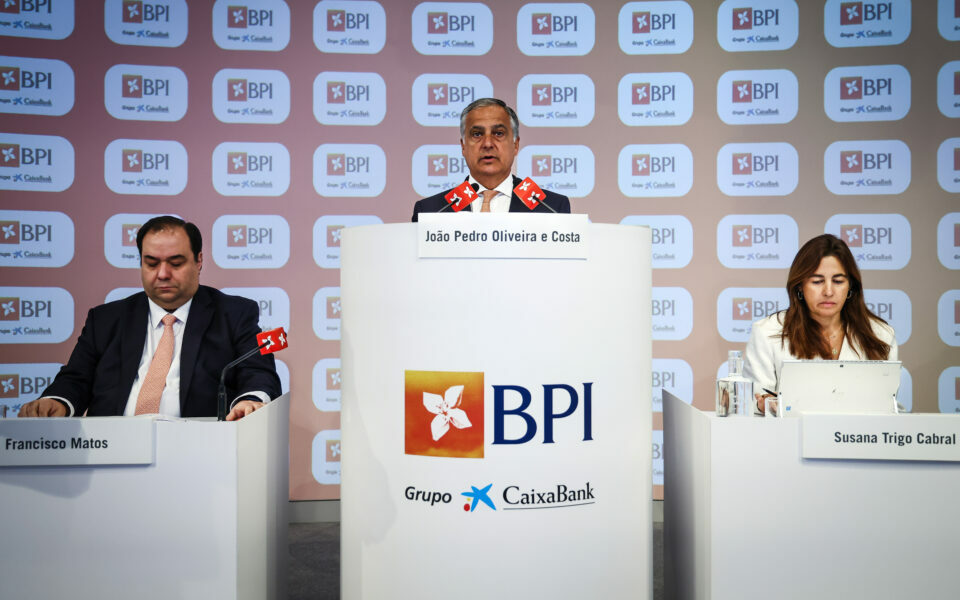
BPI já utilizou 354 milhões dos 500 milhões da garantia pública para crédito à habitação
Na conferência de imprensa de apresentação de resultados dos primeiro nove meses que ascendeu a 363 milhões de euros, a administração do BPI detalhou que já utilizou 354 milhões de euros do total de 500 milhões da garantia pública para o crédito à habitação jovem que lhe foi atribuído pelo Estado.
O administrador Francisco Matos indicou que o BPI tem um limite aprovado de 500 milhões de euros, dos quais 354 milhões já foram utilizados. O banco diz ter sido “o maior utilizador” e que, havendo mais capacidade de absorção, continuará disponível para dar crédito a jovens até aos 35 anos com garantia pública. O saldo de crédito habitação jovem com garantia pública chegou aos 2,1 mil milhões de euros, em cerca de 9,7 mil contratos, segundo o banco.
“Desde o início do ano, ajudámos milhares de jovens a ter casa própria, financiámos mais empresas nos seus projetos de crescimento e registámos uma evolução positiva na captação de poupanças e investimentos das famílias”, disse o CEO na apresentação de resultados.
O crédito à habitação aumentou 12% num ano (9% desde o início do ano), para 18,6 mil milhões, e a contratação de novo crédito para compra de casa atingiu 2,9 mil milhões de euros entre janeiro e setembro, com uma quota de 13,1% na produção até agosto.
O CEO considerou que a eventual prorrogação do mecanismo é “um bom sinal”, sobretudo pela atenção aos jovens, que classificou como “a nossa esperança do futuro”. Notou que a medida “não tem aumentado o risco dos bancos”, mas que, com medidas apenas do lado da procura, “o tema não melhora significativamente”, porque a população cresceu sem reação equivalente da oferta.
“Há algumas soluções que são mais de curto prazo, como eu considero que o sistema da garantia pública é uma solução, diria, mais de curto prazo e depois uma solução mais de fundo, como eu tenho defendido, com a construção de mais habitação”, sublinhou.
Contratações, comissões e digital
Quanto ao aumento de 10% dos custos com pessoal, João Pedro Oliveira e Costa explicou que o aumento de 220 trabalhadores é líquido e que as saídas foram “muito pequenas”. Disse ter anunciado há ano e meio que o banco deixaria de fazer reformas antecipadas, com no máximo “um ou dois” casos pontuais. Justificou as contratações com a necessidade de renovar o quadro: “Durante muitos anos os bancos não contrataram praticamente ninguém”, e as saídas significativas têm agora de ser repostas.
O impacto previsto da nova estrutura de planos de conta nas comissões é “neutral”. O gestor disse que não haverá aumento de comissionamento para os clientes atuais, que terão “mais benefícios pelo mesmo valor”, e que o plano de conta zero se destina a quem queira “experimentar o banco”.
Sobre o crédito digital, indicou que o crédito pessoal já pode ser contratado na app e que parte do processo do crédito à habitação também, e que o banco vai caminhar para uma contratação “cada vez mais digital”.
Garantiu, porém, o reforço das equipas comerciais, que vê como fator distintivo face aos neobancos.
“No entanto, também queremos e gostaríamos de manter aquilo que o meu colega referiu, que é o contacto humano, e isso vai ser um aspecto fundamental. Nós também estamos a reforçar as nossas equipas comerciais, entendemos que esse é um aspecto distintivo em relação a alguns concorrentes, nomeadamente os neobancos, é a capacidade de ter humanos a falar connosco e a resolver os nossos problemas. Eu sei que muitas vezes pode parecer menos eficiente, mas a verdade é que a eficiência não é tudo na vida. Nós não comemos cost-to-income”, ironizou.
Em matéria de poupança, o CEO mostrou-se “muito favorável” a incentivos à poupança de médio e longo prazo e considerou que a conta poupança e investimento pode ser uma das soluções, a par de alternativas aos depósitos.
Moçambique sem evolução
Sobre o BCI, em Moçambique, onde o BPI é acionista minoritário, Oliveira e Costa afirmou que o banco não sente pressão para sair, tem “um relacionamento extraordinário com as autoridades” e “um ótimo parceiro” na Caixa Geral de Depósitos, maior acionista do BCI. A intenção, tal como aconteceu em Angola, é “resolver de uma vez” a saída, mas notou que estes mercados “não têm a profundidade nem a capacidade de absorção” para uma participação desta dimensão de uma só vez.
Quanto ao calendário, será “o que as autoridades moçambicanas definirem”, embora preferisse um prazo mais curto, que “cria menos incerteza”. Não há, disse, “nenhuma novidade” nem contactos para vender o BCI onde o banco tem 35,7%.
“Relativamente ao BCI, não tenho nenhuma novidade, já disse tudo o que tinha para dizer, por isso não há nenhuma novidade, não tivemos nenhum contacto, nada, por isso nada de especial”, disse.
Recorde-se que até setembro, o BFA e o BCI contribuíram com 20 milhões de euros, face a 28 milhões há um ano. O BFA somou 46 milhões (+7%) e o BCI teve um contributo negativo de 26 milhões, contra -15 milhões em 2025.
No fim de junho de 2026 a participação do BPI no moçambicano BPI (35,7%) foi reclassificada, passando de “empresa associada”, reconhecida assim por equivalência patrimonial, para “ações ao justo valor através de outro rendimento integral”. Esta reclassificação gerou um impacto negativo de 35 milhões de euros no contributo da participação. O BCI teve lucros de 19 milhões de euros (acima dos 17 milhões um ano antes).
França e supervisão
A CFO, Susana Trigo Cabral, indicou que o BPI tem 500 milhões de euros de dívida pública francesa em valor nominal, com maturidade inferior a três anos e meio, no âmbito da gestão de liquidez, e está contabilizada “Hold to Maturity”.
Sobre o risco de austeridade em França, o CEO recusou fazer prognósticos, mas admitiu que um problema num país com a importância da França seria “um grande desafio para a Europa” e exigirá “muita cautela” na gestão das empresas e d
as finanças pessoais. “Eu não vou resolver o problema da França. Vou resolver o problema português”, afirmou.
“Relativamente ao futuro da União Europeia, eu não faço prognósticos, diria que haver um tema complicado [resgate] com um país com importância da França, seria claramente um grande desafio nos próximos tempos, a juntar a outros como as eleições que vamos ter nos vários países. Por outro lado aquilo que estamos a assistir relativamente à contestação também não é positivo, e por isso eu penso que realmente, temos um grande desafio pela frente, e temos de aprender a viver com ele. Mas nós já vivemos outras crises e temos a tendência de pensar que o problema que vivemos agora é o mais complexo, mas tivemos uma pandemia onde o mundo teve parado durante vários meses”, disse.
O CEO do BPI, detido pelo CaixaBank reconheceu que há vários desafios e que isso vai exigir inclusive, da parte de todos, um grande espírito de cautela, não só na parte da gestão das próprias empresas, mas também na própria gestão das finanças particulares, por isso que tudo o cenário que nós temos à nossa volta não é realmente um cenário muito animador. Mas temos de nos concentrar naquilo que está ao nosso alcance de fazer, e no caso de Portugal, eu não vou resolver o problema da França, vou resolver o problema português, por isso eu devia me concentrar em Portugal e com os problemas portugueses, e eu penso que os problemas portugueses estão ao alcance dos portugueses resolverem”.
Questionado sobre a saída antecipada de Christine Lagarde da presidência do BCE, disse não conhecer as motivações e aproveitou para criticar a supervisão europeia, que “poderia evoluir mais” e que tem “muita sobreposição” entre autoridades locais e europeias. “Os sinais que eu tenho não apontam no sentido da simplificação, apontam exatamente ao contrário”, disse.
Apontou a cibersegurança como a principal preocupação atual do setor e afirmou que as equipas dedicadas a responder a pedidos dos supervisores têm hoje “um peso muito significativo” nas organizações, “com um nível de produtividade e de ganho muitíssimo reduzido”.
“Bala de prata” para crescer em Portugal?
Quanto à “bala de prata” para crescer em Portugal, o gestor respondeu que não acredita nelas, mas “em muito trabalho”: procurar as melhores soluções para os clientes, imitar o que os outros fazem melhor e depois superá-los, inovando “aqui e ali”, como com os novos planos de conta e a nova app que o BPI anunciou. Lembrou que o percurso positivo do banco “vem dos últimos 40 anos” e que não houve “situações de enorme dificuldade”.
Confrontado com a hipótese de, aos 20 anos, participar nas manifestações pela habitação, falou “como cidadão” e não em nome do banco. Disse que “os nossos jovens” devem ter voz, votar e participar, mas que as regras devem ser cumpridas e que valoriza “pensar pela própria cabeça”. Defendeu que “a minha liberdade termina na fronteira da liberdade do outro”.
Share this content:

Publicar comentário