BPF espera emitir dívida até ao Verão. Meta de ROE revela que lucros podem duplicar até fim do ano
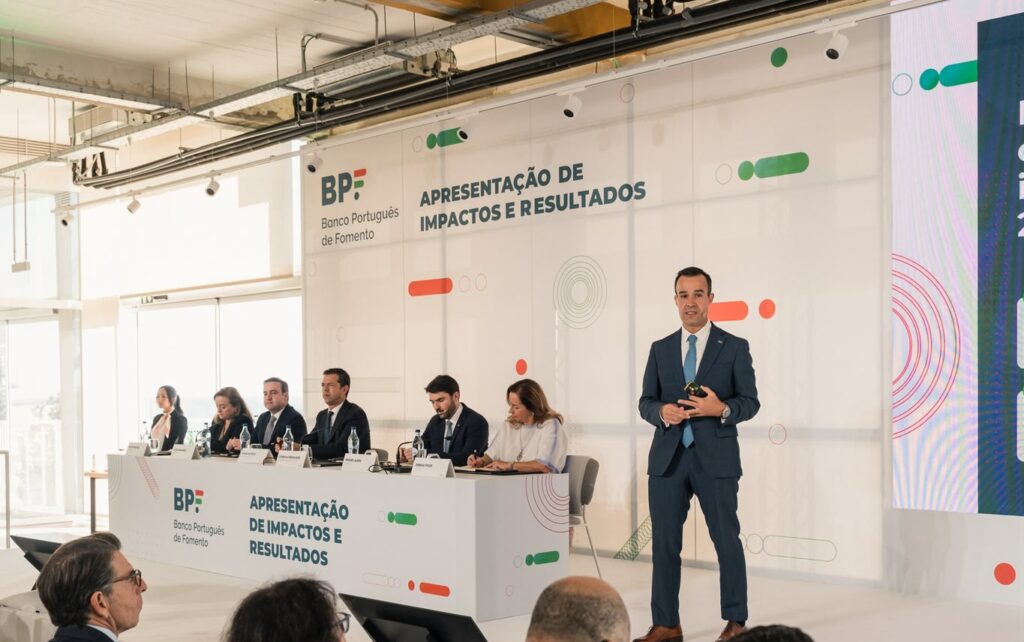
O Banco Português de Fomento (BPF) conta ter concluído no início do próximo ano o estudo de rating e realizar até ao Verão de 2027 a primeira de duas emissões de dívida previstas para o ciclo 2027-2028. A informação foi dada hoje, na sessão de perguntas e respostas da apresentação de impactos e resultados, em Lisboa, pelo CFO, Miguel Alves.
“Contamos, até ao início do próximo ano, ter um estudo de rating concluído”, afirmou o CFO do banco, acrescentando que a instituição já trabalha com os intervenientes de mercado num processo que será “muito rigoroso, muito exigente”.
“Contamos que a emissão esteja realizada até ao Verão”, disse Miguel Alves, indicando que a segunda emissão está prevista para 2028. Na apresentação, o banco já tinha apontado duas emissões de 200 a 250 milhões de euros cada.
Para o BPF, a operação serve para mostrar que o banco “tem capacidade de financiar os mercados” e que é uma instituição independente, para além de lhe dar acesso a financiamento externo.
Aumento de capital aguarda Bruxelas e Banco de Portugal
Questionado sobre o aumento de capital de 1,5 mil milhões de euros em quatro anos, o banco indicou que a notificação à Comissão Europeia foi feita “há mais de três meses” e que aguarda confirmação. É ainda necessária a aprovação do Banco de Portugal, com quem o banco diz trabalhar “em proximidade”.
“Não vemos nenhuma dificuldade no processo de aumento de capital”, afirmou o presidente executivo, Gonçalo Regalado, garantindo que “não há nenhuma alteração em tudo o que está decidido” e que o Governo mantém a decisão. Nenhuma tranche foi ainda realizada, o que o banco descreveu como uma questão apenas de decisão regulatória.
A gestão reconheceu que o reforço de capital pressiona a rentabilidade. “Aumentando o capital, obviamente, o retorno sobre o capital vai baixar. Se os resultados forem iguais, o ROE vai diminuir”, admitiu Gonçalo Regalado, defendendo que os resultados terão de crescer para atingir as metas de ROE. O banco reportou um ROE de 1,9% a setembro (com capital atual de 612 milhões e incluindo resultados dos nove emses) e aponta para 2% este ano, 3% em 2028 e 3,5% até ao final da década (aumento de capital em 2029 superará 2 mil milhões)
A meta de 3,5% foi justificada com o custo de financiamento do Estado. “O Estado tem hoje um financiamento a médio e longo prazo que tem um custo público de cerca de 3,5%”, explicou o CEO, acrescentando que o Ministério das Finanças definiu como objetivo do banco “um retorno adequado que seja pelo menos o valor do custo de financiamento da dívida pública a médio e longo prazo”.
Com o capital atual, de cerca de 600 milhões de euros, um ROE de 3,5% corresponderia a resultados na ordem dos 20 milhões de euros. Mas como o objetivo para este ano é um ROE de 2% será um resultado 15 milhões de euros (duplicar face aos atuais 8,1 milhões). O capital no fim do ano será de 750 milhões, incluindo a tranche de aumento de capital de 150 milhões até ao fim do ano.
Com o capital totalmente realizado, incluindo o capital subscrito de 1.500 milhões e resultados transitados no período, os resultados seriam de cerca de 70 milhões no final da década. Para lá chegar, o banco aposta no reforço do modelo de remuneração dos fundos sob gestão e no reforço da margem financeira, com o aumento da atividade de banca de investimento, para ser “não apenas uma sociedade gestora”, mas também um banco.
Habitação: 2,5 mil milhões e modelo italiano
Sobre os 2,5 mil milhões de euros reservados para 2027 em garantias à habitação pública, o banco detalhou quatro vertentes. A primeira é uma garantia para cooperativas, já desenhada e partilhada com a banca comercial. A segunda é uma garantia pública a construtoras e promotores com projetos de renda acessível.
A terceira, a avançar em 2027, são as parcerias público-privadas. Quando há um terreno público e um promotor privado, o terreno não pode ser hipotecado, e o BPF pode então dar uma garantia que cubra a aquisição do terreno e as infraestruturas, para que a banca comercial financie “de uma forma mais simples” os terrenos, as infraestruturas e a construção. A quarta destina-se a promotores municipais e empresas municipais de habitação, que têm dificuldades no acesso ao crédito bancário.
Gonçalo Regalado quer ainda tirar lições do banco promocional italiano CDP, que será visitado em outubro de 2027 pelo Conselho Estratégico. O CDP é o principal promotor de residências universitárias e de lares para idosos em Itália. “Quando vemos estes exemplos pela Europa inteira, temos vontade de os trazer para Portugal. Mas é preciso ir, estudar, ver, perceber o que é que um banco como o CDP, com 150 anos, fez ao longo destas décadas para nós podermos implementar bem em Portugal”, disse.
A Cassa Depositi e Prestiti (CDP) é a principal instituição financeira e banco de promoção de desenvolvimento nacional de Itália, controlada maioritariamente pelo Estado italiano através do Ministério da Economia e Finanças (cerca de 83%)
Portugal Ventures com 28,6 milhões em saídas
Sobre a Portugal Ventures, a capital de risco do grupo, o banco referiu 28,6 milhões de euros em saídas este ano, “com multiplicadores muito robustos”. Disse ainda estar a negociar novos fundos, com a União Europeia, o Turismo de Portugal e o Ministério das Finanças, para dar “maior dimensão e maior impacto” à atividade.
A apresentação indica 232 milhões de euros investidos em 274 empresas desde 2012.
Dividendos, imparidades e IFIC
Sobre a possibilidade de distribuição de dividendos ao Estado, Regalado remeteu a decisão para os acionistas públicos. “É sempre uma decisão acionista”, afirmou o CEO. “O nosso trabalho é entregar resultados”, capitalizados no banco ou distribuídos.
Já sobre as imparidades, o CEO do banco revelou que o BPF tem um stock de 1.015 milhões de euros em imparidades, acumulado ao longo de 30 anos. Regalado disse que há uma equipa interna de recuperação, equipas especializadas e o contributo do Conselho Estratégico. “Um processo que demorou 30 anos a construir uma dimensão desta materialidade precisa de tempo para ser tratado com toda a prudência e responsabilidade”, afirmou.
A sinistralidade tem tido uma evolução muito positiva face ao esperado, disse o CFO, Miguel Alves.
O banco reportou uma sinistralidade de 0,19% nas principais linhas ativas de garantia (98 garantias executadas, num total de 9 milhões de euros, em cerca de 37 mil contratadas).
Sobre a candidatura portuguesa a uma gigafactory, liderada pelo ministro da Reforma do Estado, Gonçalo Matias, o banco confirmou ter aprovado uma dotação de 30% do investimento inicial e que será a entidade pública com maior participação, garantindo “independência, autonomia, soberania e defesa do interesse público”.
Sobre o IFIC – Instrumento Financeiro para a Inovação e Competitividade – sistema de incentivos e apoio financeiro em Portugal destinado a impulsionar a inovação empresarial, a transição digital e a modernização económica, o CEO do banco revelou que cerca de 3.000 das 3.447 empresas com projetos aprovados já receberam o adiantamento de 30%, num total de 350 milhões de euros. Cerca de 40 empresas pediram o reembolso, mas a plataforma para pedidos de pagamento ainda não está disponível.
O banco disse que, segundo a Estrutura de Missão Recuperar Portugal, tudo ficará resolvido em novembro, e segundo o responsável indicou que a validação dos créditos começará na próxima semana.
Quanto à diferença entre as 19 mil empresas do estudo de impacto e as 22 mil do objetivo anual, o banco explicou que o estudo conta empresas únicas, enquanto as 22 mil são operações, em que algumas empresas repetem.
Share this content:

Publicar comentário