Mercados mundiais aguardam PMIs e inventários de petróleo com foco na diplomacia do Médio Oriente
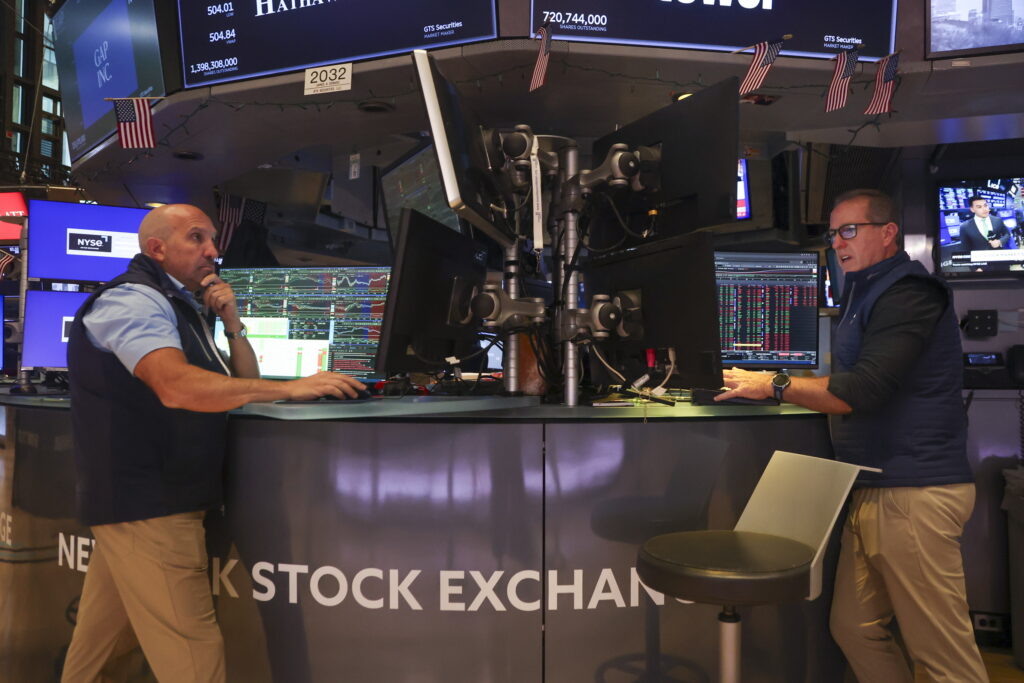
Os investidores entram nesta quarta-feira atentos aos flash PMIs de atividade económica nos Estados Unidos e na Europa e aos dados semanais de inventários de crude, num contexto em que a recente queda do petróleo e o otimismo em torno da inteligência artificial continuam a sustentar os mercados acionistas, apesar das yields ainda elevadas e das tensões geopolíticas no Médio Oriente.
Wall Street arranca a sessão depois de o Nasdaq ter atingido novos máximos históricos na terça-feira, impulsionado por ganhos em empresas ligadas à inteligência artificial. O S&P 500 manteve-se próximo dos seus máximos recentes, enquanto o Dow Jones ficou mais atrás. Os futuros apontavam para uma abertura relativamente estável.
O petróleo, por sua vez, prolonga uma sequência de cinco sessões consecutivas de perdas, a mais longa em mais de um ano. O WTI negociava perto ou abaixo da zona dos 90 a 93 dólares por barril e o Brent rondava os 98 a 100 dólares, níveis bem abaixo dos picos acima de 105 dólares registados na semana anterior. O alívio nos preços deve-se a sinais de progressos diplomáticos em torno do conflito no Médio Oriente, incluindo esperanças de diálogo entre os Estados Unidos e o Irão e melhorias parciais nos fluxos pelo Estreito de Ormuz, além do reinício de um pipeline saudita.
“Estou muito satisfeito”, disse o enviado norte-americano Steve Witkoff, falando ao lado de Donald Trump, sobre as discussões com os representantes iranianos. Numa reunião que durou três horas. O Presidente dos Estados Unidos, Donald Trump, descreveu como “muito boa” a reunião realizada entre representantes norte-americanos e iranianos.
Os inventários semanais de crude da Energy Information Administration serão o principal catalisador para o mercado energético.
Na Europa, os índices principais — Stoxx 600, DAX, CAC 40 e FTSE 100 — mostraram-se estáveis a ligeiramente positivos nas sessões recentes, beneficiando da descida do crude, que reduz pressões sobre os custos energéticos. As atenções concentram-se nos flash PMIs da zona euro e do Reino Unido, indicadores que poderão confirmar ou não sinais de abrandamento da atividade após o recente aperto monetário.
Nos mercados de dívida, os yields dos Treasuries americanos mantinham-se pouco alterados, com a yield a 10 anos a oscilar entre 4,93% e 4,98%, depois de ter ultrapassado a barreira dos 5% na semana passada. Na Europa, o Bund alemão a 10 anos negociava perto de 3,45% a 3,47%, enquanto as obrigações francesas e britânicas permaneciam em níveis mais elevados, refletindo preocupações fiscais e de oferta de dívida. O leilão de notas a cinco anos do Tesouro americano será acompanhado de perto.
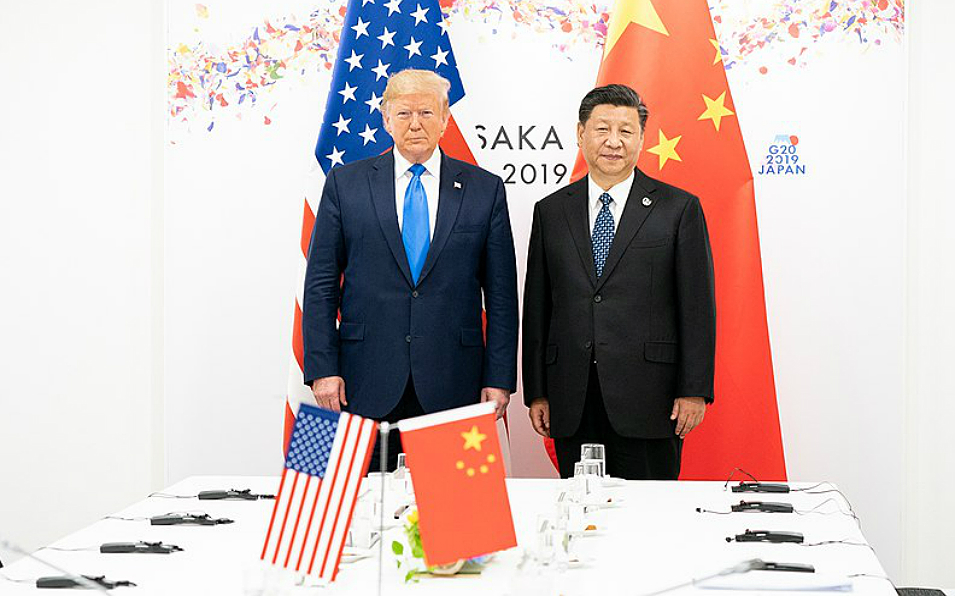
No plano geopolítico, o foco continua a estar no Médio Oriente, onde a Assembleia Geral das Nações Unidas oferece um palco para eventuais contactos diplomáticos. Os mercados acompanham também a aproximação da cimeira entre o presidente americano Donald Trump e o presidente chinês Xi Jinping, prevista para esta semana, com expectativas centradas na estabilização das relações bilaterais em áreas como comércio, inteligência artificial e minerais críticos.
Também na geopolítica, na sua intervenção, Trump garantiu a Rússia e a Ucrânia chegarão a um acordo de paz “mais cedo do que se pensa”. “Estamos a trabalhar muito estreitamente com os líderes da Rússia e da Ucrânia, e vamos resolver este caso. Isso acontecerá, penso eu, mais cedo do que pensamos”, garantiu o Presidente norte-americano.
O Ministro dos Negócios Estrangeiros da Rússia, Sergey Lavrov, irá chefiar a delegação russa, iniciando o seu programa de trabalho a 23 de setembro na semana de alto nível da 81.ª sessão da Assembleia Geral da ONU, em Nova Iorque, estando o seu discurso agendado para 26 de setembro.
Share this content:

Publicar comentário