Presidente da CMVM defende “auto-enrolment” para mobilizar poupança das famílias
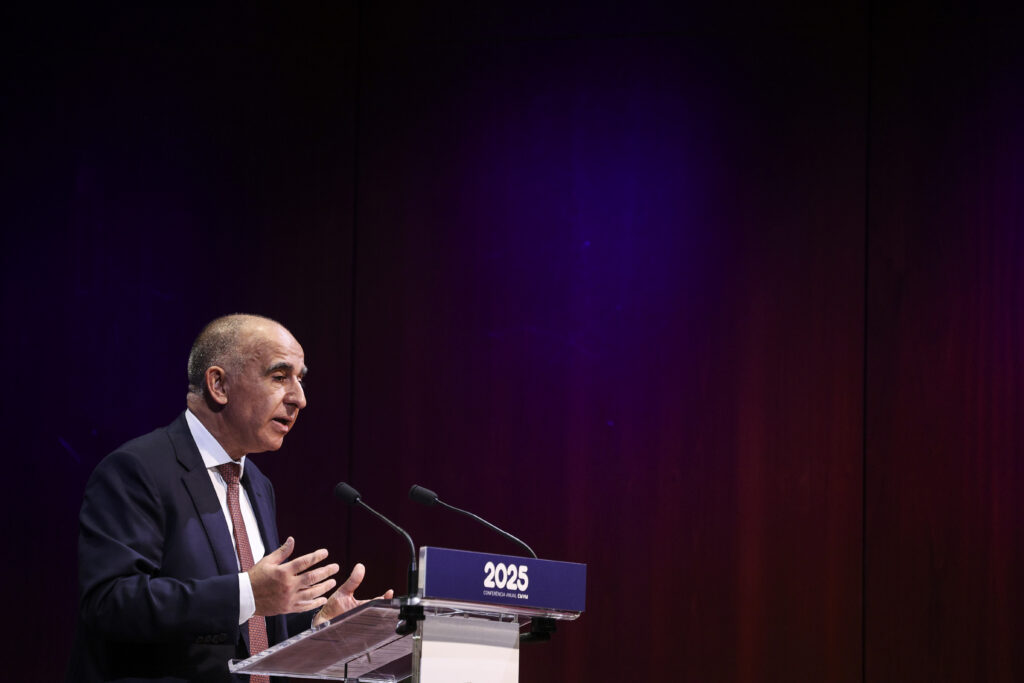
O presidente da Comissão do Mercado de Valores Mobiliários (CMVM), Luís Laginha de Sousa, defendeu na quarta-feira a criação em Portugal de uma Conta Individual de Poupança e Investimento (CIPI) e de um regime de inscrição automática em produtos de poupança complementar para a reforma, para canalizar mais poupança das famílias para o financiamento da economia.
Na intervenção na Conferência Anual da Maxyield, subordinada ao tema “Um tempo novo para o mercado de capitais”, que decorreu no Auditório CGD do ISEG Lisboa School of Economics and Management, o responsável confirmou que a CMVM apresentou ao Governo uma proposta de articulado para a criação da CIPI.
Segundo Laginha de Sousa, a iniciativa parte da constatação de que a capacidade de criar um ambiente mais empreendedor e competitivo, de desenvolver e fixar bons projetos em Portugal e de lhes dar escala internacional “depende também da nossa capacidade para mobilizar a poupança”.
“Continuar a fazer apenas o que sempre fizemos, ou simplesmente não agir, significa perder competitividade”, afirmou.
O presidente da CMVM lembrou que as famílias portuguesas mantêm uma proporção muito significativa das poupanças em depósitos bancários e instrumentos semelhantes. Embora essa poupança seja essencial para a segurança financeira, uma concentração excessiva limita as possibilidades de valorização a longo prazo e reduz a parcela canalizada diretamente para o financiamento das empresas e da economia.
A CIPI, acrescentou, está alinhada com a recomendação da Comissão Europeia para que os Estados-membros criem contas de poupança e investimento com um enquadramento simples e fiscalmente atrativo, e poderia aumentar a participação dos investidores não profissionais nos mercados de capitais.
Laginha de Sousa fez questão de afirmar que a CIPI “não deve ser apresentada como uma forma de promover o mercado de capitais”, mas como uma opção adicional para ajudar as famílias a preparar o futuro. “Não substitui os depósitos, não elimina o risco e não é uma solução única”, ressalvou, defendendo que deve ser simples, transparente, diversificada, acessível e acompanhada de adequada proteção do investidor.
“Auto-enrolment” para a reforma
O segundo elemento destacado foi a necessidade de ultrapassar o bloqueio que tem impedido a concretização de outros mecanismos, designadamente um regime de inscrição automática em instrumentos de poupança complementar para a reforma, o “auto-enrolment”.
O presidente da CMVM recordou que a solução é promovida pela Comissão Europeia no âmbito da União da Poupança e dos Investimentos e que já foi defendida em Portugal no Livro Verde para a Sustentabilidade do Sistema Previdencial e no relatório “Reformar as Pensões em Portugal: Por um Sistema Sustentável, Adequado e Justo – um Contrato entre Gerações”.
Na sua perspetiva, a inscrição automática pode transformar a intenção de poupar numa decisão efetiva de poupança de longo prazo, permitindo às pessoas preparar melhor a reforma e diversificar fontes de rendimento, e dar maior escala e profundidade aos mercados de pensões profissionais.
Laginha de Sousa sublinhou que tanto a CIPI como o “auto-enrolment” estão fora da esfera de decisão da CMVM e que, em ambos os casos, o reforço do mercado de capitais “será uma consequência útil”, sendo o objetivo principal “responder melhor às necessidades das pessoas e da economia”.
Digitalização e competitividade
Na primeira parte da intervenção, o presidente do regulador apontou a digitalização e a transformação do quadro legislativo europeu e nacional como duas das principais mudanças dos últimos cinco anos.
Citando dados da Association for Financial Markets in Europe (AFME), indicou que entre 2021 e 2025 foram emitidos na Europa cerca de 3,9 mil milhões de euros em instrumentos de rendimento fixo baseados em tecnologia de registo distribuído (DLT), contra cerca de 5,7 mil milhões de euros na Ásia. Só em 2025, a diferença foi mais expressiva: cerca de 3,8 mil milhões de euros na Ásia e apenas 893 milhões na Europa.
“Estes números transportam uma mensagem clara de que a inovação tecnológica não é apenas uma questão de modernização dos mercados, mas é também uma questão de competitividade”, afirmou.
Laginha de Sousa recordou os instrumentos europeus criados neste período, como o regime-piloto DLT, o MiCA, para os criptoativos, e o DORA, de resiliência operacional digital, a par da revisão da MiFID e do MiFIR, da AIFMD e do regime dos ELTIF, e do Listing Act. A nível nacional, referiu a revisão do Código dos Valores Mobiliários, em 2021, e o novo Regime da Gestão de Ativos, aprovado em 2023.
Supervisão, simplificação e aproximação ao mercado
Quanto às linhas de atuação que estão diretamente ao alcance da CMVM, o presidente do regulador começou pela supervisão. Recordando a frase que proferiu publicamente mais do que uma vez – “Para ser regulador de um mercado, é preciso ter um mercado para regular” –, disse não ter mudado de opinião, mas reconheceu que o melhor contributo da CMVM para o desenvolvimento do mercado é uma supervisão “eficaz, credível e proporcional”, porque não existe um mercado de capitais forte sem confiança.
A segunda linha é a simplificação e a proporcionalidade. A CMVM tem apresentado propostas nos fora europeus e contribuído, a nível nacional, para a eliminação do “gold-plating”, ou seja, de exigências adicionais que não resultam do quadro europeu. Sobre o Listing Act, considerou que “se podia e devia ir mais longe”, defendendo maior simplificação e harmonização, por exemplo, nas ofertas públicas e na informação a divulgar pelos emitentes.
A terceira passa pelo conhecimento, pela proximidade e pela confiança entre empresas e investidores, área em que a CMVM desenvolveu a Sandbox Market4Growth e promoveu mecanismos como a emissão de obrigações agrupadas por PME, para reduzir custos e aumentar a visibilidade junto de investidores de maior dimensão.
Laginha de Sousa identificou como principais obstáculos ao acesso aos mercados de capitais a reduzida dimensão de muitas empresas, a insuficiente escala e liquidez do mercado, a preferência pelo financiamento bancário e o desconhecimento das oportunidades que o mercado oferece. Superá-los, defendeu, exige um esforço conjunto de reguladores, empresas, investidores, intermediários e decisores políticos, e constitui “uma prioridade nacional”.
A Conferência Anual da Maxyield – Clube dos Pequenos Acionistas, membro do Conselho Consultivo da CMVM em representação dos investidores individuais não profissionais e membro associado da BETTER FINANCE – Federação Europeia de Investidores e Utilizadores de Serviços Financeiros, decorreu na quarta-feira no edifício Quelhas do ISEG.
“Sendo a temática da Conferência Anual enquadrada na Savings and Investment Union, que constitui a agenda de reforma do mercado de capitais europeu, é nosso propósito envolver neste evento as instituições, personalidades de referência, stakeholders, associações e profissionais do sector”, disse a Maxyield.
O evento incluiu dois painéis. O primeiro, dedicado ao impacto, oportunidades e desafios da reforma do mercado de capitais europeu, teve como keynote speaker o professor do ISEG João Duque e contou com intervenções de Ricardo Santos, economista sénior do BEI, Tiago Matias, diretor do Departamento Internacional e de Política Regulatória da CMVM, e José F. Estevez, presidente da Asociación Española de Accionistas Minoritarios de Empresas Cotadas (AEMEC), com moderação de Vera Bastos, da Sonae SGPS.
O segundo painel, sobre as contas de poupança e investimento no âmbito da União da Poupança e dos Investimentos (SIU, na sigla em inglês), teve como keynote speaker o ex-bastonário da Ordem dos Economistas Rui Leão Martinho. Estavam previstas intervenções de João Pina Pereira, administrador do GNB Gestão de Ativos e membro da direção da APFIPP, de Martim Molko, analista de políticas da BETTER FINANCE, e do empresário Luís Agrellos, com moderação de Diana Ramos, diretora do Jornal de Negócios.
A sessão de encerramento, dedicada a “contributos sobre um tempo novo para o mercado de capitais”, contou com o presidente da Assembleia Geral da Maxyield, Gonçalo Sequeira Braga, e com o presidente da CMVM.
“Sendo a temática da Conferência Anual enquadrada na Savings and Investment Union, que constitui a agenda de reforma do mercado de capital europeu, é nosso propósito envolver neste evento as instituições, personalidades de referência, stakeholders, associações e profissionais do sector”, disse a Maxyield.
Share this content:

Publicar comentário