Transição energética marítima: hidrogénio lidera corrida, mas amónia divide especialistas
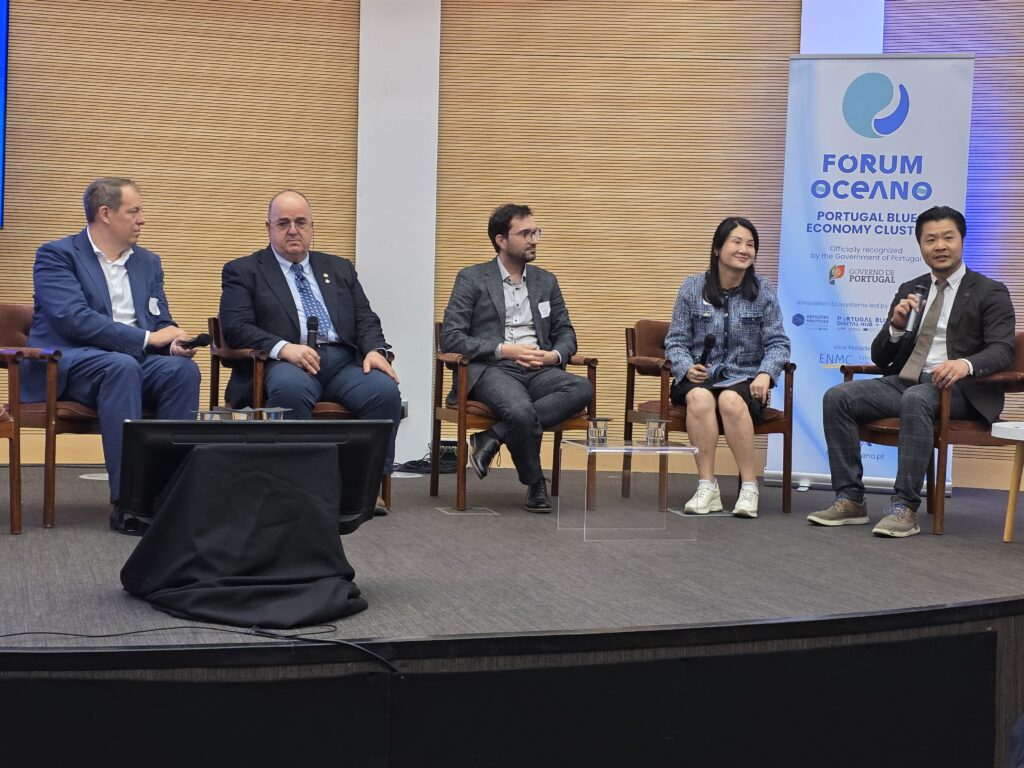
Num painel internacional subordinado ao tema Supply Side, Scaling Green Fuel Production and Cost Pathways, realizado no evento Portugal China Green Maritime Fuels & Decarbonisation 2026, no Templo dos Poetas, em Oeiras especialistas do setor industrial, tecnológico e da investigação debateram, em formato de mesa-redonda, os caminhos possíveis para a descarbonização, com especial incidência no transporte marítimo e na construção de cadeias de valor globais. A discussão, marcada por consensos parciais e divergências profundas, deixou claro que o hidrogénio verde surge como solução mais imediata, enquanto a amónia permanece como uma tecnologia controversa e de adoção mais incerta.
Logo no arranque do debate, Zhang Zhen, da CM Energy Tech Co., Ltd, enquadrou uma visão faseada para a evolução dos combustíveis verdes, sublinhando uma hierarquia temporal entre tecnologias. Segundo a responsável, “do ponto de vista da aplicação comercial, o hidrogénio verde virá primeiro, seguido do metanol verde, e a amónia verde por último”, acrescentando que o hidrogénio já entrou numa fase de escala industrial, suportado pela sua utilização como matéria-prima essencial em setores como a química pesada, a metalurgia e a refinação.
Zhang Zhen destacou ainda a maturidade crescente do setor na China, referindo que “a China já ultrapassa as 250 mil toneladas anuais de capacidade operacional de produção de hidrogénio”, defendendo que esta tecnologia se encontra já num ponto de consolidação industrial.
Na mesma intervenção, a responsável da CM Energy Tech Co., Ltd alertou para os desafios do metanol verde, apontando limitações económicas e tecnológicas, nomeadamente custos elevados e maturidade ainda insuficiente de processos como a gaseificação de biomassa. Já no caso da amónia verde, Zhang Zhen foi mais cautelosa, sublinhando que esta tecnologia enfrenta obstáculos significativos, incluindo baixa eficiência de combustão, limitações energéticas e desafios associados à corrosão, estimando que a sua consolidação poderá demorar entre cinco a dez anos.
Amónia: solução promissora ou “beco sem saída” marítimo?
A discussão ganhou maior intensidade quando se abordou o papel da amónia no transporte marítimo. Jorge Antunes, CEO da Tecnoveritas, com experiência no setor energético e marítimo, defendeu que a amónia apresenta vantagens logísticas relevantes por não depender do carbono na sua produção, observando que “a amónia pode ser produzida sem molécula de CO₂, o que permite escalar o processo”. No entanto, o mesmo orador, associado ao debate técnico sobre aplicações marítimas, alertou para limitações estruturais difíceis de ultrapassar, desde logo a toxicidade e a complexidade operacional do combustível.
A posição tornou-se ainda mais crítica quando o tema passou para a segurança operacional, com o especialista a afirmar de forma contundente que “não consigo imaginar o uso de amónia em navios de passageiros. Não é aceitável o risco de transportar gás tóxico com milhares de pessoas a bordo”, sublinhando que, apesar de poder ter aplicações em frotas comerciais específicas e no transporte químico, a sua adoção generalizada no setor marítimo levanta sérias reservas. A isto juntam-se dificuldades técnicas como a baixa eficiência de combustão em motores diesel e os riscos de corrosão, fatores que, na sua leitura, limitam fortemente o potencial da amónia fora de nichos muito específicos.
Ainda no domínio marítimo, o mesmo interveniente chamou a atenção para a dificuldade de adaptação da frota existente, referindo que “os navios existentes não são facilmente convertíveis para amónia e dificilmente para metanol”, defendendo que, para a frota atual, as soluções mais realistas passam por biocombustíveis e otimização de operação, enquanto alternativas como o gás natural liquefeito ou o retrofit de motores implicam custos muito elevados. O orador foi ainda mais longe ao sugerir que, em determinados cenários, poderão emergir soluções híbridas como propulsão assistida por vento ou combustíveis sintéticos, embora reconhecendo que algumas destas opções permanecem ainda em fase experimental ou de transição.
A reflexão foi complementada por uma visão mais estrutural da transformação energética, onde se sublinhou que o sistema marítimo terá de responder simultaneamente às exigências de descarbonização e à procura global por velocidade e eficiência logística. Nesse contexto, foi defendido que o setor enfrenta um dilema técnico e económico difícil de resolver no curto prazo, sobretudo porque a substituição de combustíveis implica alterações profundas na engenharia naval e nas cadeias de abastecimento globais.
Lições da indústria eólica: o custo não desce sempre
A perspetiva da indústria eólica foi introduzida por Tobias Staeb, da Ming Yang Smart Energy Europe, que trouxe a experiência da energia renovável terrestre e offshore para o debate. Segundo o responsável, trata-se ainda de uma indústria relativamente jovem, que evoluiu rapidamente em termos tecnológicos e regulatórios. Recordou que, no passado recente, projetos offshore passaram de regimes fortemente subsidiados para modelos em que os promotores chegaram a pagar para aceder a licenças, sublinhando que esta volatilidade teve impacto direto na estrutura de custos.
Tobias Staeb alertou para o facto de as expetativas de descida contínua do custo da energia terem sido interrompidas por fatores externos, afirmando que “todos temos na cabeça as curvas de LCOE a descer. Mas, de repente, os custos subiram”, devido ao aumento do preço das matérias-primas, da mão de obra e à crescente complexidade dos projetos.
Para o responsável da Ming Yang Smart Energy Europe, esta realidade tem implicações diretas em toda a cadeia dos combustíveis verdes, uma vez que “o eletrão é a base de tudo isto”, seja na produção de hidrogénio, metanol ou amónia.
O mesmo interveniente sublinhou ainda que o sucesso da transição energética depende de decisões políticas e industriais tomadas no presente, defendendo que “se queremos ver isto em cinco a dez anos, temos de tomar decisões agora”, uma vez que o desenvolvimento de infraestruturas energéticas e industriais exige longos ciclos de investimento e elevada previsibilidade regulatória. Sem estabilidade política e mecanismos de financiamento robustos, alertou, a bancabilidade dos projetos fica seriamente comprometida.
No plano macroeconómico e geopolítico, foi também destacada a necessidade de coordenação global entre produção, consumo e financiamento. Neste contexto, surgiram propostas para modelos de cooperação internacional que envolvam diferentes geografias industriais, nomeadamente China e Europa, com uma divisão funcional de papéis entre produção de equipamentos, capacidade de geração renovável e mercados de consumo.
Zhang Zhen, da CM Energy Tech Co., Ltd, reforçou esta visão ao defender a necessidade de um sistema global unificado de certificação de carbono, afirmando que “um sistema globalmente reconhecido e unificado de contabilização e certificação da pegada de carbono” é essencial para a criação de um mercado verdadeiramente integrado. Acrescentou ainda a importância de metas climáticas globais harmonizadas e do desenvolvimento de infraestruturas logísticas e energéticas que assegurem o transporte e armazenamento eficientes dos novos combustíveis.
Na mesma linha, a responsável sublinhou o papel da China como potencial centro industrial da cadeia de valor dos equipamentos de energia verde, referindo que “a cadeia industrial chinesa e a sua capacidade de energia verde barata fazem da China um dos principais centros exportadores de equipamentos energéticos a nível mundial”, enquanto a Europa surge como principal polo de implementação e consumo.
No fecho do debate, ficou a ideia de que a transição energética não será determinada por uma única tecnologia vencedora, mas por um ecossistema de soluções complementares adaptadas a diferentes setores e prazos de maturação. O hidrogénio parece assumir a dianteira no curto prazo, o metanol mantém-se como solução intermédia em consolidação e a amónia permanece como opção controversa e ainda longe de consenso. Mais do que uma disputa tecnológica, os intervenientes convergiram na ideia de que o verdadeiro desafio reside na criação de condições políticas, financeiras e industriais que permitam transformar estas soluções em sistemas globais viáveis.
Share this content:

Publicar comentário