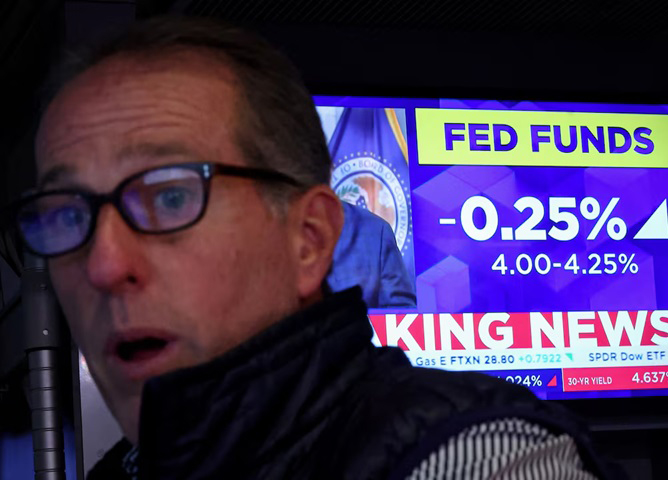
Mercados sob o signo do petróleo alto, das yields elevadas e com fantasma da subida dos juros da Fed
Os mercados entram na semana sob pressão de rendimentos soberanos elevados, preços do petróleo elevados e expectativas crescentes de apertos monetários, num contexto de conflito prolongado no Médio Oriente (EUA-Irão). O importante oleoduto Leste-Oeste da Arábia Saudita, que serve como alternativa ao Estreito de Ormuz para o transporte de crude, foi fechado esta sexta-feira como medida de precaução depois de vários ataques dos rebeldes Houthis na quinta-feira, anunciou o ministério da Energia de Riade.
Também os ataques da Ucrânia à infraestrutura russa reduziram as exportações totais do país em 410 mil barris por dia em agosto, segundo a AIE.
O que explica as afirmações deste domingo de Donald Trump que disse que pediu ao homólogo ucraniano que pare os ataques contra o gasóleo russo, notando que estes estão a causar escassez e a provocar a subida de preços. “Zelensky tem de fazer uma coisa. Ele tem de parar de destruir a capacidade de produção de diesel na Rússia. Está a causar escassez de diesel. Isto não é causado pelo Médio Oriente. Isto é o resultado do que está a acontecer entre a Rússia e a Ucrânia”, afirmou o presidente dos Estados Unidos.
A semana será dominada pela decisão do Fed (prevista para quarta-feira, 16), com a BoE e BoJ também a reunir. Segunda-feira tende a ser um dia de posicionamento e reação a desenvolvimentos geopolíticos/petróleo com dados limitados nos EUA e Europa.
O Banco Central Europeu (BCE) já destacou a alta dos preços do petróleo e do gás como um dos riscos que podem levar suas projeções de inflação a níveis mais elevados nos próximos meses.
Na Europa, os preços do gás natural atingiram o maior nível desde o fim de 2022, ano em que a Rússia lançou a invasão da Ucrânia.
As bolsas americanas terminaram a semana passada em queda, com o S&P 500 e o Nasdaq a registarem perdas acumuladas. O recuo foi motivado pela subida dos preços do petróleo e por dados da inflação de agosto (IPC) que saíram acima do previsto, mostrando um aumento mensal de 0,3% no indicador de base (core) e de 0,4% no índice geral, o que coloca a taxa homóloga nos 3,4%.
Perante este cenário, os investidores estimam uma forte probabilidade, entre 67% a 85%, de a Reserva Federal aprovar uma subida de 0,25 pontos percentuais nas taxas de juro na reunião desta semana, o que antecipa uma abertura de sessão na segunda-feira prudente e defensiva.
O foco do mercado estará centrado no posicionamento pré-FOMC através dos contratos futuros, na reação à volatilidade do crude e na evolução da rentabilidade da dívida pública, com os títulos a 10 anos próximos da fasquia crítica dos 4,9% a 5%.
Esta instabilidade deverá afetar sobretudo os setores de energia e as ações mais sensíveis aos juros, como a tecnologia e as empresas de crescimento, uma vez que a perspetiva de juros elevados por muito tempo (higher for longer) e os receios inflacionistas com a energia limitam grandes subidas imediatas, apesar da resiliência económica de alguns indicadores.
Os índices europeus, incluindo o Stoxx 600 e as principais bolsas como o DAX, CAC e FTSE, fecharam a semana com perdas significativas de cerca de 1,5% a 2%. Este desempenho foi fortemente pressionado pela subida das yields e pela recente decisão do Banco Central Europeu (BCE) de subir as taxas de juro em 25 pontos base, adotando um tom hawkish e revendo a inflação em alta devido aos custos da energia.
Na próxima segunda-feira, a abertura dos mercados europeus estará sob o impacto da continuidade da pressão das yields elevadas das Bunds e OATS (dívida pública de médio e longo prazo emitidos pelo Estado francês), bem como dos discursos agendados de membros do BCE, como Christine Lagarde e Isabel Schnabel.
Além disso, os investidores continuam atentos ao impacto do petróleo e do gás natural, cujos preços na Europa atingiram recentemente máximos desde o final de 2022.
Num ambiente de sentimento cauteloso, espera-se que os setores defensivos e da energia apresentem uma melhor performance relativa face aos setores industrial e de consumo.
Em termos de dados económicos, a segunda-feira será relativamente leve nos principais mercados desenvolvidos, destacando-se a produção industrial final de julho no Japão.
O dia contará ainda com intervenções de membros do BCE e do banco central da Austrália, além de leilões de dívida pública em França e nos EUA. A atenção geral ao longo da semana estará concentrada nos dados do Reino Unido, nas vendas a retalho dos EUA e, sobretudo, nas decisões de política monetária da Fed, do BoE (Banco de Inglaterra) e do BoJ (Banco do Japão).
Geopolítica não desarma
Na geopolítica, o conflito EUA-Irão continua a dominar, com tensões no Estreito de Hormuz e no Mar Vermelho/Bab el-Mandeb. Ataques recentes, restrições a fluxos de petroleiros e declarações de que o conflito pode prolongar-se alimentaram a subida do petróleo.
Embora as conversas sobre a circulação de petroleiros entre o Conselho de Cooperação do Golfo e o Irão tenham acalmado os preços temporariamente, o bloqueio diplomático continua.
Noutro ponto do Globo, este fim de semana decorreu a Cimeira dos BRICS, na Índia, com os líderes a pedirem máxima contenção perante a escalada na guerra no Médio Oriente, a manutenção do movimento do comércio e energia e a rejeitarem sanções unilaterais contrárias ao direito internacional.
O grupo dos BRICS tem como membros o Brasil, Rússia, Índia, China, África do Sul, Egito, Etiópia, Irão, Arábia Saudita, Emirados Árabes Unidos e Indonésia.
O Presidente russo, Vladimir Putin, defendeu o alargamento do Conselho de Segurança das Nações Unidas durante a sua intervenção na cimeira do grupo BRICS, em Nova Deli, na Índia.
“Consideramos necessário continuar a promover, juntamente com os nossos parceiros dos BRICS, a melhoria do desempenho da ONU. Naturalmente, o alargamento do Conselho de Segurança e a inclusão de representantes de países da Ásia, África e América Latina ajudariam nesse sentido”, declarou Putin, citado pela Efe. O líder russo, que na véspera se reuniu com vários dirigentes que participaram na cimeira em Nova Deli, afirmou que a formação de um mundo multipolar enfrenta vários desafios.
Entretanto na guerra da Urânia, o chefe de gabinete de Zelensky disse que a Ucrânia está preparada para reiniciar negociações com a Rússia e Estados Unidos em outubro. Kremlin não descarta o retomar das negociações trilaterais.
Mercado de dívida soberana
O mercado de dívida soberana tem registado uma forte pressão, com as yields a atingirem máximos de vários anos ou meses nas principais economias globais.
Nos Estados Unidos, a maturidade a 10 anos negoceia perto do intervalo de 4,9% a 5%, enquanto a taxa a 30 anos superou os 5,3% em picos recentes. Na Europa, a tendência é semelhante: a obrigação alemã a 10 anos (Bund) ronda os 3,5%, a homóloga francesa (OAT) fixa-se entre os 4,4% e os 4,5%, e os títulos do Reino Unido (Gilt) a 10 anos situam-se face a valores de 5,3% a 5,4%. Paralelamente, Itália e outros países periféricos enfrentam uma ampliação dos seus spreads de crédito.
Esta dinâmica de agravamento é impulsionada pela inflação energética persistente, pelas expectativas de novos apertos monetários por parte da Reserva Federal, do Banco Central Europeu e do Banco de Inglaterra, e pelo peso crescente dos défices orçamentais.
Perante este cenário, os leilões de dívida e os fluxos financeiros típicos de início de semana podem manter a volatilidade elevada na segunda-feira, num ambiente em que as curvas de rendimento se apresentam relativamente planas ou com alguma tendência de inclinação no longo prazo.
O preço do petróleo vai continuar muito instável nesta segunda-feira, reagindo rapidamente a qualquer novidade sobre conflitos políticos mundiais.
O valor do crude pode subir se existirem falhas na produção ou se o consumo de combustíveis aumentar de repente. Por outro lado, o preço pode aliviar se houver acordos para facilitar a circulação de petroleiros ou se surgirem sinais de paz. Toda esta situação encarece o custo de vida, o que obriga os bancos centrais a manter as taxas de juro altas e prejudica o rendimento das empresas na bolsa de valores.
A expectativa para o mercado nesta segunda-feira é de cautela e ligeiro pessimismo, com os investidores a agirem com menor risco. O ritmo das negociações será ditado principalmente pelas variações no preço do petróleo e pelas yields das obrigações, numa sessão que servirá para definir posições antes da próxima reunião da Reserva Federal americana (Fed). Caso surjam novas notícias sobre as tensões no Médio Oriente, a volatilidade poderá disparar. Por isso, as atenções devem estar totalmente viradas para as aberturas das bolsas na Ásia, o comportamento dos contratos futuros em Wall Street e as oscilações no preço do barril de Brent.
Share this content:


Publicar comentário