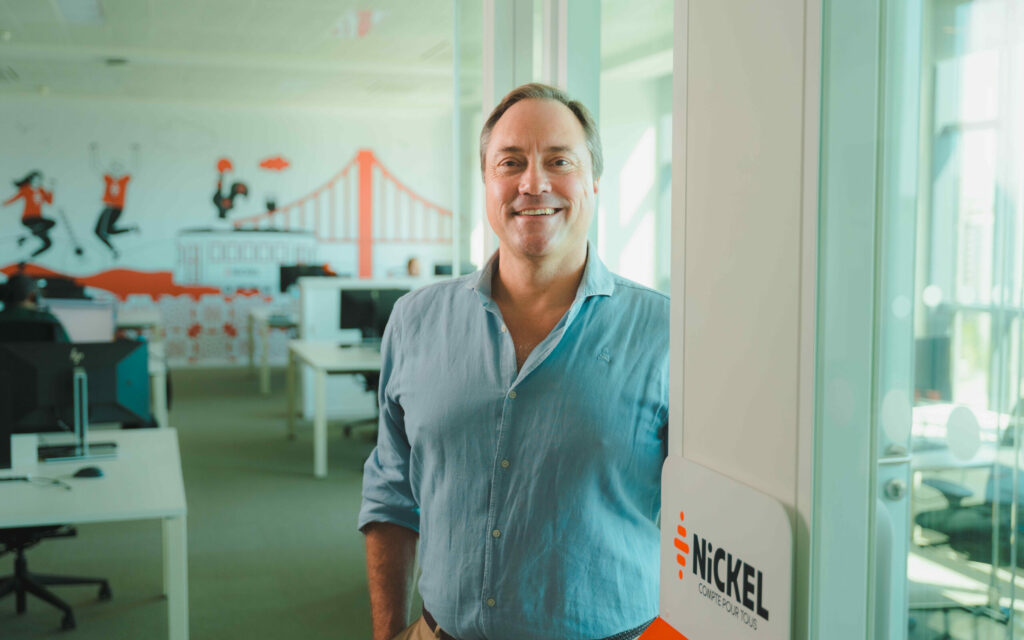
João Guerra: “A IA deve complementar a literacia financeira, não substituir a capacidade de cada pessoa”
O acesso à informação financeira está mais democratizado, mas também expõe os consumidores a conteúdos pouco credíveis e a decisões de maior risco, alerta João Guerra, CEO da Nickel Portugal, instituição financeira de pagamento do grupo BNP Paribas. Em entrevista ao Jornal Económico, o responsável defende que as instituições financeiras têm uma responsabilidade que vai além da oferta de produtos e serviços, sublinha a importância de reforçar a literacia financeira desde a escola e vê na inteligência artificial uma ferramenta com potencial para tornar conceitos complexos mais simples e acessíveis.
O estudo da Nickel revela que oito em cada dez portugueses procuram aprofundar os seus conhecimentos sobre finanças pessoais através de recursos online. O que é que este dado lhe diz sobre a forma como os portugueses estão hoje a aprender a gerir o seu dinheiro?
Existe uma preocupação crescente dos portugueses em compreender melhor as suas finanças. O facto de oito em cada dez procurarem informação online revela uma alteração na forma como o conhecimento financeiro é adquirido.
Atualmente, as pessoas têm acesso imediato a conteúdos e recursos que lhes permitem esclarecer dúvidas e tomar decisões de forma mais autónoma. No entanto, esta procura evidencia também a necessidade de disponibilizar informação clara e credível. Ter acesso a mais informação não significa necessariamente ter maior literacia financeira, pelo que existe uma oportunidade para as instituições ajudarem os consumidores a aceder à informação e a torná-la compreensível.
Na Nickel, procuramos acompanhar esta evolução com uma oferta simples, que facilite o acesso a serviços financeiros e contribua para uma relação mais saudável com o dinheiro de toda a população.
No ano passado, um estudo independente realizado pela Nickel, em parceria com a Data E, revelava que 94% dos portugueses concordam com a implementação de programas de literacia financeira desde o ensino básico. Foi tomada alguma iniciativa nesse sentido pela Nickel? Falaram com o Governo?
Enquanto instituição financeira, a Nickel procura contribuir para esta discussão e para a promoção de uma maior literacia financeira. Acreditamos que esta deve começar desde cedo e que a escola é determinante na preparação dos jovens para tomarem decisões financeiras mais informadas ao longo da vida. É um tema que consideramos relevante e que deve envolver diferentes entidades, desde as escolas, tutela da educação, entidades públicas, reguladores e as próprias entidades privadas.
No Plano Nacional de Formação Financeira (PNFF) 2026 – 2030, esta é uma perspetiva que encontra forte eco. O cumprimento das metas e ambições deste plano será decisivo para o desenvolvimento de mais e melhores competências nesta área, desde a educação escolar, por forma a fortalecer o desenvolvimento do ensino da literacia financeira em Portugal, sem descurar também a importância do desenvolvimento desta literacia ao longo do ciclo de vida.
“A conjugação entre o consumo rápido de informação não credível sobre investimentos que, inclusive, podem ser de elevado risco e/ou incerteza, e as lacunas de base em literacia financeira, é altamente perigosa, colocando as pessoas em situações de risco e, muitas vezes, de perda”
Entre os jovens dos 18 aos 24 anos, um terço recorre às redes sociais para procurar informação sobre finanças pessoais. É uma oportunidade para democratizar o acesso à informação ou existe também o risco de os consumidores estarem expostos a informação pouco rigorosa?
As redes sociais vieram democratizar o acesso à informação e, no caso das finanças pessoais, podem aproximar estes temas das gerações mais jovens. Esta particularidade do comportamento dos jovens enquadra-se numa tendência mais ampla em Portugal. O Digital News Report Portugal 2026 (Obercom e Reuters Institute) revela que 28% dos portugueses acedem a notícias online através das redes sociais, um valor superior ao dos motores de busca (27%) ou o acesso direto a websites (18%), representando um crescimento de oito pontos percentuais face ao ano anterior. Estes números demonstram que, para uma parte significativa da população portuguesa, e em especial para as gerações mais jovens, as redes sociais são um canal primário e habitual de consumo da informação. Assim, é natural que o consumo de informação sobre temas financeiros também ocorra de forma similar.
Ao mesmo tempo, esta facilidade de acesso coloca alguns desafios, nomeadamente a exposição a informação que nem sempre é rigorosa, adequada ao perfil de cada pessoa e transmitida por profissionais sem as devidas competências e formação na área. Esta conjugação entre o consumo rápido de informação não credível sobre investimentos que, inclusive, podem ser de elevado risco e/ou incerteza, e as lacunas de base em literacia financeira, é altamente perigosa, colocando as pessoas em situações de risco e, muitas vezes, de perda.
Conteúdos pouco credíveis vão continuar a existir, passando a solução pelo aumento da literacia financeira, a iniciar em idade escolar, para que os jovens, mais tarde, saibam distinguir informação credível de opiniões ou recomendações sem fundamento. Ou seja, analisar e interpretar a informação que encontram nestes espaços para tomarem decisões financeiras mais conscientes.
Qual deve ser o papel das instituições financeiras neste processo? Devem limitar-se a disponibilizar produtos e serviços ou têm também uma responsabilidade na educação financeira dos consumidores? O que podem as instituições fazer para tornar a informação financeira mais simples e acessível?
As instituições financeiras têm uma responsabilidade que vai além da disponibilização de produtos e serviços. Se queremos consumidores mais informados e capazes de tomar decisões conscientes, temos também de contribuir para que compreendam melhor as opções que têm à sua disposição. Isso passa, desde logo, por comunicar de forma transparente e sem recorrer a uma linguagem excessivamente técnica.
É igualmente importante adaptar a informação aos diferentes públicos e aos canais que utilizam habitualmente. Conteúdos simples e exemplos práticos que permitam perceber melhor conceitos financeiros podem fazer a diferença.
Por outro lado, a própria forma como os produtos e serviços financeiros são disponibilizados também é de extrema importância, tanto na acessibilidade das ferramentas e da informação, como no acesso facilitado aos produtos e serviços em si. Por exemplo, numa era em que os clientes são remetidos para uma gestão de conta maioritariamente online, é fulcral que estas ferramentas não sejam demasiado complexas.
Na Nickel, procuramos precisamente tornar a relação com os serviços financeiros mais fluída e acessível, reduzindo a complexidade e dando ao cliente maior autonomia para gerir o seu dinheiro. Aliás, podemos mesmo afirmar que na Nickel a inclusão financeira está presente “by design”, através de uma abertura de conta simplificada, sem montante mínimo e ao mesmo preço para todos, independentemente dos rendimentos.
Nos dias de hoje, contamos com uma aplicação simples e intuitiva, que permite o acesso e a leitura rápida e simples das operações essenciais do dia a dia. E na componente presencial, muito importante para uma maior igualdade e inclusão financeira, a nossa rede de mais de 700 agentes Nickel, presente em todos os distritos de Portugal, onde as pessoas podem efetuar operações, como entregas em numerário ou pagamentos, com total confidencialidade – o agente disponibiliza o serviço, não acedendo a quaisquer dados da conta ou ao saldo da mesma.
“Acredito que a Inteligência Artificial possa ter um papel interessante na democratização do conhecimento financeiro”
A digitalização permite disponibilizar informação e ferramentas de forma muito mais rápida. Que tipo de ferramentas considera mais úteis para ajudar os consumidores a tomar decisões financeiras mais conscientes? Qual o papel da IA na literacia financeira?
Penso que as ferramentas mais úteis são aquelas que transformam conceitos financeiros, muitas vezes complexos, em informação simples e acionável. Por exemplo, ferramentas de gestão e acompanhamento de despesas, que permitam ao cliente perceber melhor os seus hábitos financeiros, podem ajudá-lo a fazer escolhas mais informadas no dia a dia.
Acredito que a Inteligência Artificial possa ter um papel interessante na democratização do conhecimento financeiro, em particular pela capacidade de adaptar a informação às características e circunstâncias de cada pessoa e de explicar determinados conceitos de forma mais simples. Pode funcionar como uma ferramenta de apoio e ajudar as pessoas a encontrarem respostas mais rapidamente. Ainda assim, deve prevalecer o espírito crítico, de modo a assegurar que a informação disponibilizada é rigorosa e que existe transparência sobre as fontes. A IA deve complementar a literacia financeira, em vez de substituir a capacidade de cada pessoa para avaliar as opções e fazer as suas próprias escolhas.
Como se combate a exclusão financeira? Qual o papel que a Nickel pode ter aqui?
A exclusão financeira combate-se, antes de mais, salvaguardando que todas as pessoas têm acesso a serviços financeiros simples e adequados às suas necessidades, independentemente do seu perfil ou do local onde vivem. Não basta existir uma oferta digital. Os consumidores devem ter alternativas e não encontrar barreiras desnecessárias no acesso a uma conta, a um cartão ou a operações financeiras.
De acordo com estudos do Banco Mundial, o acesso a uma conta de pagamentos, que permita realizar as operações financeiras essenciais do dia a dia, é o primeiro passo para a inclusão financeira. É precisamente aí que o nosso modelo se diferencia. A Nickel combina uma experiência digital com uma rede física presente em estabelecimentos de comércio local, como papelarias e tabacarias.
Esta proximidade permite-nos levar serviços financeiros a diferentes comunidades, incluindo fora dos grandes centros urbanos. Recentemente, chegámos também ao arquipélago dos Açores, o que demonstra o nosso compromisso com a proximidade das populações ao setor financeiro.
Se tivesse de deixar uma recomendação aos portugueses, qual seria o primeiro passo para melhorar a forma como cada pessoa gere o seu dinheiro?
A resposta depende naturalmente da idade, do perfil e do nível de conhecimento financeiro de cada pessoa, mas, dito isto, diria que o primeiro passo é conhecer melhor os próprios hábitos financeiros.
Antes de pensar em grandes decisões ou em estratégias mais complexas, deve perceber muito bem qual o nível dos seus rendimentos e das suas despesas. Pequenos hábitos, como acompanhar regularmente as despesas, definir um orçamento mensal ou estabelecer objetivos de poupança, podem fazer uma diferença significativa a longo prazo.
Alguns alertas finais: terem atenção a períodos de maior inflação e taxas de juro, dado que criam uma maior pressão nas suas despesas. Pensarem antecipadamente no seu futuro, em particular na reforma, no sentido de diversificarem as fontes de receita, e não ficarem dependentes apenas dos regimes oficiais de segurança social e pensões. Por fim, darem uma atenção redobrada às redes sociais e a outras fontes de informação potencialmente menos credíveis, dado os atuais riscos acrescidos de fraude financeira.
Share this content:

Publicar comentário