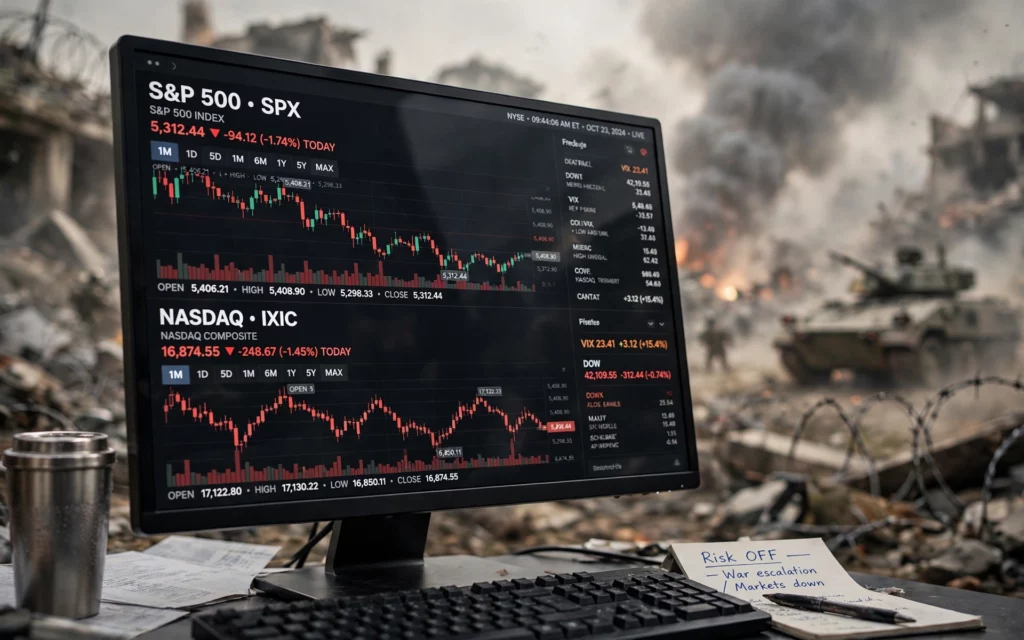
Mercados abrem segunda sob pressão de escalada no Médio Oriente e na Ucrânia, após subida de taxas da Fed
Os mercados financeiros preparam-se para uma segunda-feira de volatilidade, com investidores a acompanhar de perto a escalada de ataques no Médio Oriente e a intensificação da guerra Rússia-Ucrânia, enquanto digerem o primeiro aumento de taxas de juro da Reserva Federal dos EUA em três anos.
A segunda-feira deve abrir com atenção aos futuros, aos movimentos do crude e a qualquer notícia de fim de semana sobre o Médio Oriente ou o diálogo EUA-China.
Os futuros de Wall Street apontavam para uma abertura positiva no fim de semana, mas o sentimento permanece cauteloso e vai depender da escalada geopolítica.
Na sexta-feira, o Dow Jones Industrial Average fechou em baixa de 0,18%, aos 51.682,64 pontos, o S&P 500 avançou 0,17% para 7.650,50 e o Nasdaq Composite subiu 0,39% para 26.522,55.
A Fed elevou na quarta-feira a taxa de referência em 25 pontos base, para a faixa de 3,75%-4,00%. As projeções dos responsáveis apontam para pelo menos mais um aumento este ano, e os mercados precificam agora cerca de 57% de probabilidade de uma nova subida já em outubro.
Na Europa, o Stoxx Europe 600 caiu 1,1% na sexta-feira, para cerca de 635 pontos, e terminou a semana com perdas de cerca de 0,6%. O DAX alemão e o FTSE 100 recuaram 1,6% e 1,45%, respetivamente, na sessão, pressionados por preocupações com o petróleo e com as yields soberanas.
O CAC 40 perdeu 1,49% numa altura em que as yields a 10 anos da dívida francesa disparam 12,19 pontos base para um recorde de 4,56%. A França anunciou este fim de semana que o nível de endividamento vai continuar a aumentar, atingindo 119,3% do Produto Interno Bruto (PIB) em 2026 e 121,7% em 2027, níveis recorde, segundo projeções do Ministério da Economia e das Finanças francês.
Na zona euro, as Bunds alemãs a 10 anos situam-se perto de 3,52% (a subirem 4,19 pontos base) , enquanto a OAT francesa a 10 anos vê o spread (prémio de risco) face às Bunds alargar-se.
As yields dos Treasuries norte-americanos mantêm-se elevadas: o título a 10 anos cotava perto de 5,00%, o de 20 anos em torno de 5,38% e o de 30 anos próximo de 5,33%.
O petróleo continua em níveis elevados. O Brent cotava perto dos 104 dólares por barril e o WTI na zona dos 100 dólares, sustentados por risco de disrupção de oferta no Médio Oriente.
Escalada geopolítica
Este fim de semana, os rebeldes houthis, apoiados pelo Irão, afirmaram ter atacado alvos sensíveis em Riade e instalações da Aramco em Yanbu com mísseis e drones. A coligação liderada pela Arábia Saudita confirmou a intercepção de um míssil balístico dirigido à capital saudita. Houve alertas de emergência em Riade e relatos de fumo perto do aeroporto internacional.
O Irão reiterou, segundo a agência semi-oficial Fars, que o Estreito de Ormuz permanecerá fechado até que as suas condições para o fim da guerra sejam cumpridas. Continuam os combates em Gaza e ataques israelitas a alvos do Hezbollah no sul do Líbano.
O presidente norte-americano Donald que a guerra com o Irão entrou numa “fase crucial” e admite novos ataques de larga escala, apesar de insistir que o conflito tem os dias contados. Um relatório recente do inspetor-geral do Pentágono revelou que os primeiros seis meses de conflito já custaram cerca de 43,6 mil milhões de dólares aos Estados Unidos.
Este fim de semana, Donald Trump encurtou a sua estadia em Camp David, intensificando as reuniões face à iminência de uma “grande decisão” sobre lançar um ataque massivo contra o regime iraniano. Donald Trump confirmou que está prestes a tomar uma decisão de grande impacto sobre se deve avançar para uma ofensiva militar de larga escala para derrubar o governo de Teerão.
Por outro lado, e apesar de inicialmente a “linha vermelha” de Donald Trump ser evitar o envolvimento direto das forças dos EUA em ataques ofensivos no Iémen, o disparo do míssil que atingiu as proximidades do aeroporto de Riade forçou o presidente a reunir-se de emergência com os seus conselheiros de segurança para rever uma resposta militar iminente.
Na frente Rússia-Ucrânia, Kiev lançou um grande ataque com drones contra a região de Moscovo no último dia das eleições parlamentares russas. Autoridades russas reportaram a intercepção de centenas de drones, com uma refinaria atingida e baixas civis.
A Rússia respondeu com ataques contra território ucraniano. O presidente Donald Trump assinou legislação que reforça sanções à Rússia e ao Irão e lhe dá poderes adicionais para impor tarifas a compradores de petróleo russo.
O conflito continua a gerar risco de alargamento regional e pressão sobre as cadeias energéticas europeias.
Esta semana destaca-se a visita esperada do presidente chinês Xi Jinping aos EUA e o encontro com Donald Trump (previsto para quinta-feira). Os temas centrais incluem tarifas comerciais, restrições a semicondutores e a corrida à inteligência artificial. Qualquer tom negativo ou ausência de progressos pode pesar especialmente sobre as ações tecnológicas. A Assembleia Geral da ONU também decorre, aumentando o foco diplomático.
Agenda da semana
Os investidores vão seguir, na segunda-feira, o Chicago Fed National Activity Index e um discurso do responsável da Fed Austan Goolsbee.
A meio da semana chegam os PMI preliminares de setembro para a Zona Euro, Alemanha, França, Reino Unido e Estados Unidos, bem como o índice IFO de clima de negócios na Alemanha.
Os analistas alertam que qualquer agravamento da situação no Médio Oriente ou novos ataques da Ucrânia e da Rússia podem pressionar ainda mais o petróleo e as yields, aumentando a volatilidade nos mercados acionistas.
Share this content:

Publicar comentário