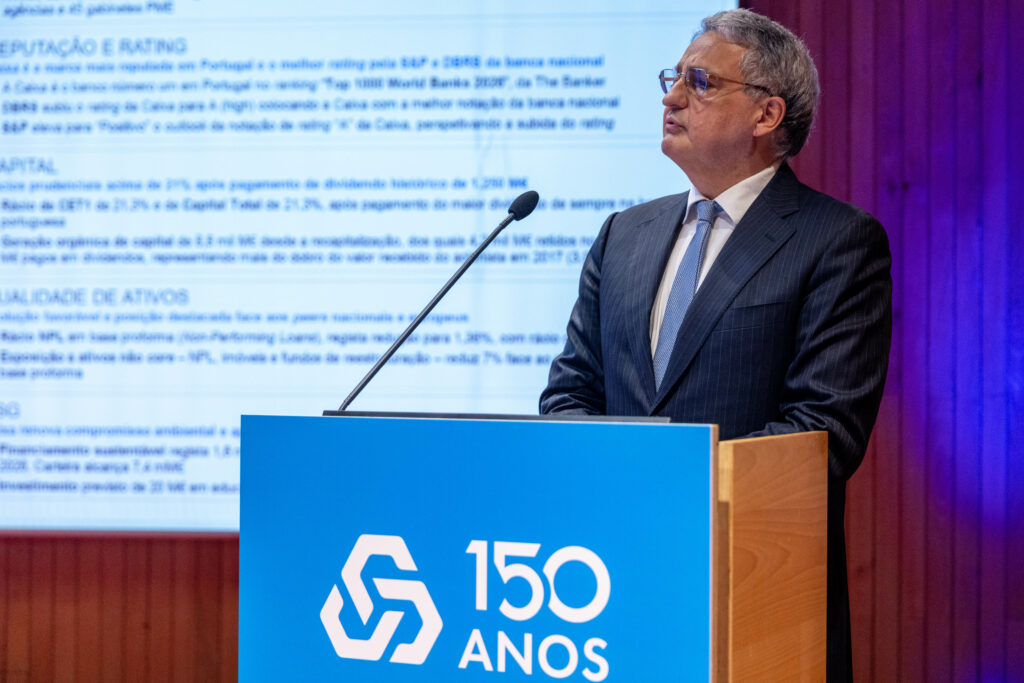
Paulo Macedo: “IA, iliberalismo e fim da hegemonia americana” estão a redesenhar a economia. Europa arrisca ficar para trás
Paulo Macedo, CEO da Caixa Geral de Depósitos abriu o Encontro Fora da Caixa, que se realizou nos Açores, em Ponta Delgada, a falar das crises, da incerteza e da geopolítica.
O encontro foi subordinado ao tema “Quando a cultura gera valor”. Mas Paulo Macedo escolheu falar sobre competitividade num mundo em mudança.
“Se estamos à espera de tempos calmos, ou que volte a ser como era, para começar a investir, então nunca mais investimos na vida. Porque nada voltará a ser como era, designadamente em termos de certezas”, disse o banqueiro.
Começou por apresentar três metáforas usadas na gestão de riscos e na análise de eventos inesperados (ou de grande impacto). “De riscos sinalizados a eventos concretos”, ou seja riscos que já são conhecidos ou sinalizados se transformam (ou não) em eventos reais.
A primeira é o Black Elephant (Elefante Negro) que designa eventos raros, ou seja, “extremely likely and widely predicted events, but usually ignored by society”. São eventos muito prováveis e amplamente previstos, mas que a sociedade (ou as organizações) prefere ignorar — como o “elefante na sala”. Exemplos clássicos são as mudanças climáticas, pandemias anunciadas, crises demográficas ou riscos geopolíticos óbvios que toda a gente vê mas ninguém quer confrontar. Quando finalmente acontecem, as pessoas fingem que foram uma surpresa, quando na verdade já eram previsíveis. Paulo Macedo situa aqui a crise da pandemia Covid e o shutdown da economia.
Depois há o Black Swan (Cisne Negro). Este é o conceito mais famoso, popularizado por Nassim Nicholas Taleb, e designa “events entirely outside and far beyond our observations”. Ou seja, são eventos extremamente raros, imprevisíveis com base no conhecimento anterior e que têm impacto enorme. Depois de acontecerem, as pessoas tentam racionalizá-los como se fossem óbvios. Exemplo é a crise financeira de 2008, o 11 de Setembro ou ainda o início da pandemia de Covid-19.
Por fim a Black Jellyfish (Água-viva Negra), que designa “things we think we know and understand, but which turn out to be more complex than expected”. Ou seja, são situações que pensamos conhecer e controlar, mas que se revelam muito mais complexas, interligadas e imprevisíveis do que imaginávamos. Representa riscos “normais” que, por feedback positivo ou interligações sistémicas, se transformam em algo muito maior e mais complicado. Paulo Macedo situou o caso da guerra do Irão com os Estados Unidos aqui.
“Temos de estar mais preparados para o inesperado”, defendeu o CEO.
Escolheu abordar três “revoluções em curso”. A Inteligência Artificia, mas também o que chama de “ascensão do iliberalismo, mais países com traços de autocracia”. Por fim, e em terceiro lugar, o fim da hegemonia americana, e a ascensão da China.
O presidente executivo da Caixa Geral de Depósitos, Paulo Macedo, defendeu que o mundo atravessa “três revoluções em curso” e que a Europa, se nada mudar, vai divergir ainda mais dos Estados Unidos em produtividade. A intervenção decorreu nos Açores, numa conferência com empresários e com o presidente do Governo Regional.
Três revoluções
Para o gestor, as três transformações são a inteligência artificial (IA), a ascensão do iliberalismo, com “mais países com traços de autocracia”, e o fim da hegemonia americana, a par da ascensão da China. Lembrou que a receção do Presidente dos EUA ao Presidente chinês foi lida pela imprensa chinesa como o reconhecimento de Xi Jinping como líder de uma potência ao nível dos Estados Unidos, algo inédito.
O CEO da CGD diz ainda que há uma mudança de políticas da administração norte-americana que, na sua opinião, lança “bastante incerteza” sobre alianças e posicionamentos.
Sobre o Mercosul, Paulo Macedo sublinhou que uma das questões mais importantes para a União Europeia é o seu funcionamento efetivo: o acordo já foi concretizado e assinado, e o que importa agora é pô-lo em prática, o que “pode ter um impacto muito relevante”.
Paulo Macedo apontou que a China é o maior produtor industrial e o maior parceiro comercial do Sul global, o que explica o interesse nas rotas e nos portos e a importância estratégica do Ártico, do Canadá e da Gronelândia. Traçou um paralelo com os anos 20 do século passado, também marcados por uma revolução tecnológica, pelo crescimento das autocracias e por um império a tentar defender-se, e disse esperar que “não tenha as mesmas consequências”. Notou ainda que a Europa não consta da noção de Ocidente nos documentos de segurança dos EUA.
Europa investe menos e regula mais
Na IA, o banqueiro sublinhou o paradoxo de os Estados Unidos e a China investirem mais do que a Europa, que é, em contrapartida, quem tem mais regulação. Defendeu que o fosso de produtividade entre Portugal e a Europa, e entre esta e os EUA, não se está a fechar, e que, sem implementação do relatório Draghi, as projeções apontam para divergência.
O plano Draghi estava concretizado em cerca de 11% há seis meses e, num cenário otimista, estará hoje nos 15%. Paulo Macedo considerou que a questão central é onde concentrar a atenção: na regulação ou no financiamento efetivo do plano.
Quanto à banca, entende que deve continuar a ser um setor regulado, mas “bastante mais simples”, uma posição que disse já ter sido assumida pelo BCE e pela Comissão Europeia. Pede-se simplificação, não desregulamentação.
Empresas com tesouraria, mas dependentes da banca
O CEO da CGD descreveu um tecido empresarial português com crescente autonomia financeira e muita tesouraria, embora com poucos capitais próprios, o que considera estrutural. As empresas, disse, aguardam os investimentos certos, e os bancos têm vontade de financiar.
Portugal continua muito dependente do crédito bancário, em contraste com os EUA, onde pesam mais a dívida cotada, o capital, o crédito privado, o private equity e o venture capital. Paulo Macedo defendeu um mercado de capitais mais desenvolvido, ainda que isso signifique menos negócio para os bancos, por permitir expansão e partilha de risco. Notou que as startups europeias, incluindo as portuguesas, tendem a rumar aos EUA a partir de certa fase.
Sobre o investimento, afirmou que o público tem funcionado muitas vezes como “variável de ajuste” para o défice e que o privado não cresce como seria desejável.
Paulo Macedo afirmou que as empresas portuguesas precisam de maior escala. Disse que todos os países europeus têm muitas PME e que são saudáveis, como na Alemanha e em França, e também em Portugal. O que, na sua opinião, está errado na economia portuguesa não são as PME, mas as grandes empresas, que não existem em número suficiente.
IA: todos a favor, poucos sabem quantificar
Os gestores têm a IA na agenda e “toda a gente é a favor”, mas ninguém sabe bem porquê, e os ganhos não aparecem nas projeções trianuais das empresas. Há quem aponte 12 a 18 meses para se verem os efeitos, mas continua a ser “muito difícil de quantificar”. Referiu ainda que alguns grupos internacionais já criaram a figura de Chief Geopolitical Officer, algo que considera fazer sentido para evitar que a gestão não detete oportunidades e riscos.
Demografia, cadeias de abastecimento e clima
Paulo Macedo lembrou que Portugal e Itália têm metade da população com mais de 50 anos, que a China perderá várias centenas de milhões de pessoas e que África é o único continente que substituirá a sua população, com metade das crianças a nascer ali até ao fim do século.
“Metade das crianças que vão nascer até ao fim do século vão nascer em África”, disse. A imigração é, por isso, a resposta de curto prazo, já que outras políticas demoram 30 a 40 anos a produzir efeitos. A falta de mão de obra, qualificada e não qualificada, é um obstáculo à expansão das empresas, incluindo nos Açores.
Disse ainda que as empresas já mudaram três vezes de cadeias de abastecimento desde a pandemia (Covid, guerra na Ucrânia e agora a questão do petróleo), passando do just-in-time para o just-in-case e a procurar nearshoring e frontshoring.
A China, acrescentou, já não é procurada apenas por ser mais barata, mas muitas vezes por ser mais inovadora.
Economia do mar e cultura nos Açores
Para os Açores, destacou a economia do mar, notando que mais de metade do peixe consumido no mundo provém de aquacultura, um mercado de mais de 500 mil milhões de dólares, concentrado em poucos países (cinco produzem cerca de 70%, “se não me engano”).
Portugal, um dos maiores consumidores de peixe do mundo, tem aqui uma oportunidade, que dependerá da evolução das alterações climáticas e da sustentabilidade dos recursos. Referiu também o potencial da cultura e da valorização do território, com os exemplos de Angra, São Miguel e do Pico.
Share this content:

Publicar comentário