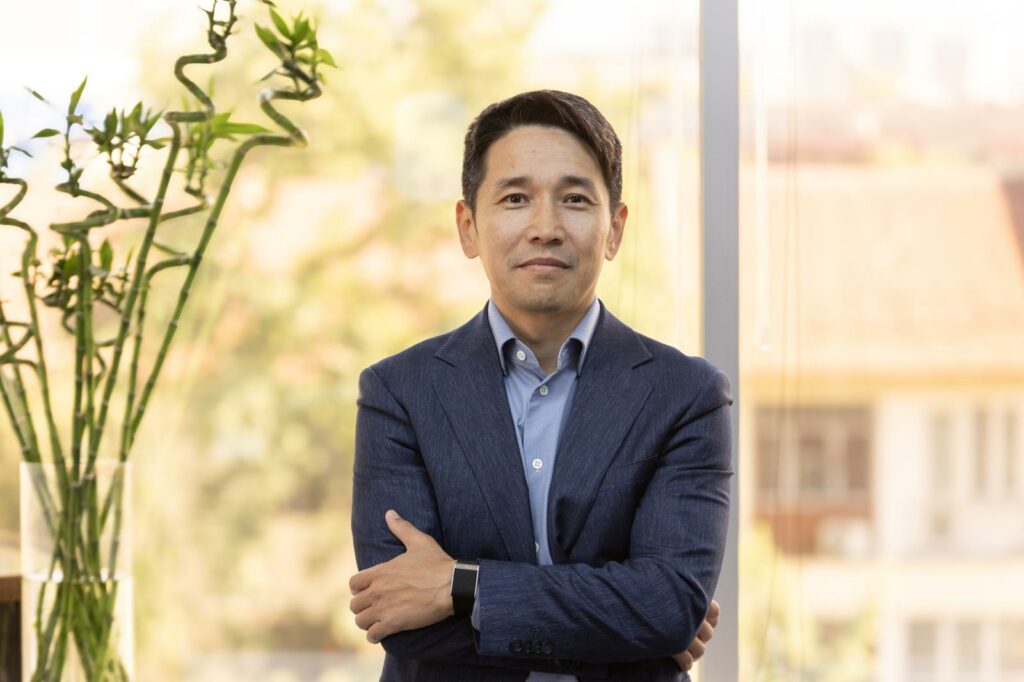
CBO da Freedom: “Bancos acabarão por transferir ganhos de eficiência da IA para os clientes, através de comissões mais baixas”
Aidos Zhumagulov, Chief Banking Officer (CBO) da Freedom Holding Corp. e membro do Conselho de Administração do Freedom Bank Kazakhstan, defende que, quando um banco recorre à inteligência artificial para decidir, não pode atribuir o erro ao algoritmo: perante clientes e reguladores, a responsabilidade cabe sempre à instituição financeira licenciada.
Em entrevista escrita ao Jornal Económico, após participar num painel no Fintech Meetup Europe, em Lisboa, o responsável rejeita que a regulação europeia seja um travão à IA e não acredita que o dinheiro perca relevância dentro de dez anos.
Participou num painel no Fintech Meetup Europe, em Lisboa, ao lado de Ricardo Chaves, Chief AI Officer do BPI, e de Rui Lopes, CEO da Agentifai. Pode resumir os principais pontos debatidos?
Falámos sobre inteligência artificial, agentes de IA e a passagem da IA de funcionalidade ou ferramenta de apoio para parte integrante da infraestrutura, dos produtos e dos serviços bancários, com capacidade de tomar decisões.
Até há pouco tempo, os bancos usavam a IA sobretudo em operações de retaguarda, como a deteção de fraude, o scoring de crédito, o tratamento de documentos e o compliance. Estamos agora a entrar numa nova fase, em que os agentes de IA conseguem executar, de forma autónoma, sequências completas de tarefas. Isto levanta uma questão fundamental: quem é responsável pelo resultado?
“A responsabilidade tem de ficar sempre com a organização que utiliza a IA”
O painel chamava-se “When AI Decides, Who Holds Accountability?”. Qual é a sua resposta a essa pergunta?
A minha posição é bastante simples: a responsabilidade tem de ficar sempre com a organização que utiliza a IA. Se um banco recorre à IA para tomar uma decisão, não pode limitar-se a dizer ao cliente “foi o algoritmo que decidiu” ou “o modelo errou”.
Os parceiros tecnológicos são responsáveis pela sua parte da tecnologia, e os criadores de modelos pela sua. Mas, perante clientes e reguladores, a responsabilidade principal cabe à instituição financeira licenciada.
Foram também debatidas as condições necessárias para implementar IA agêntica nos bancos, as suas vantagens e os desafios de governação que coloca, como os modelos de controlo e de responsabilização. Que condições são necessárias? E quais são as vantagens e os desafios, em poucas palavras?
Não se pode simplesmente pegar num agente de IA e ligá-lo a um sistema bancário existente. São precisos dados fiáveis, APIs e uma camada de integração, infraestrutura estável, controlos de acesso e limites, monitorização, registos e a capacidade de um humano intervir ou interromper um processo quando necessário. É um grande desafio para os bancos, que têm de construir uma nova camada de arquitetura e, ao mesmo tempo, garantir que todos os processos continuam seguros e transparentes.
Se o fizerem bem, os benefícios são significativos: operações mais rápidas, maior escalabilidade, serviços mais personalizados, custos operacionais mais baixos e capacidade de funcionar 24 horas por dia.
A chegada dos agentes levou muitas vezes a que fossem apresentados como uma solução universal para todos os problemas. Concorda que não é assim? Em que situações faz sentido recorrer a agentes e não a outros tipos de IA, que, sendo anteriores a esta vaga, são muitas vezes mais adequados a certos problemas?
Claro, os agentes de IA não são uma solução universal. Fazem sentido quando uma tarefa envolve vários passos, exige interação com diferentes sistemas e implica recolher nova informação para decidir o que fazer a seguir.
Um modelo de IA tradicional faz previsões, a IA generativa cria conteúdos e um agente de IA age. Todas estas abordagens vão funcionar em conjunto.
“Quando uma decisão pode ter consequências financeiras, jurídicas ou reputacionais significativas, mantemos supervisão humana”
Em 2024, referiu o reforço da equipa de risco e dos modelos de machine learning do banco. Hoje, que decisões são tomadas pela IA sem intervenção humana no Freedom Bank e quais exigem sempre validação humana?
Hoje, uma parte significativa dos nossos processos de grande volume já está automatizada. Isto inclui a deteção de fraude, algumas verificações de risco, a análise de transações, o compliance e outras operações. Por exemplo, na semana passada apresentámos uma solução conjunta com a Agência de Monitorização Financeira (AFM) do Cazaquistão. Agentes de IA analisam milhões de transações 24 horas por dia, identificando automaticamente padrões suspeitos que seriam praticamente impossíveis de detetar por uma pessoa a esta escala.
No entanto, quando uma decisão pode ter consequências financeiras, jurídicas ou reputacionais significativas, mantemos supervisão humana. São as pessoas que tratam as exceções, tomam as decisões complexas e respondem pelos resultados.
Apontou os agentes pessoais de IA como a grande mudança na banca até 2030. Quando um agente toma uma decisão ou dá aconselhamento em nome de um cliente e algo corre mal, quem é responsável: o banco, o cliente ou o fornecedor do modelo?
Se algo correr mal num produto ou processo do banco, a responsabilidade é claramente do banco. Mas, se um agente de IA externo interpretar mal a informação ou agir além da autoridade que lhe foi atribuída, a questão passa a ser se a responsabilidade cabe ao proprietário ou ao fornecedor do agente.
Por isso, uma das nossas prioridades é estabelecer regras claras para a interação dos bancos com agentes de IA externos. Essas regras têm de abranger a autenticação, as permissões, os limites de transação, a delegação de poderes e a atribuição de responsabilidades.
“Com o tempo, a concorrência levará os bancos a transferir estes ganhos de eficiência para os clientes, através de comissões mais baixas, melhores condições e maior acesso a produtos financeiros”
Se uma parte significativa das operações bancárias for executada por IA, que impacto terá isso nos empregos e nos custos do banco? Os ganhos de eficiência serão transferidos para os clientes?
A IA vai certamente reduzir o custo de servir os clientes. Os agentes poderão tratar um grande número de processos em simultâneo, 24 horas por dia, sete dias por semana, o que reduz a necessidade de trabalho manual e repetitivo.
A natureza dos empregos na banca também vai mudar: haverá menos tarefas rotineiras e mais trabalho ligado a produtos, tecnologia, supervisão, análise e decisões complexas. Com o tempo, a concorrência levará os bancos a transferir estes ganhos de eficiência para os clientes, através de comissões mais baixas, melhores condições e maior acesso a produtos financeiros.
“Não creio que o dinheiro perca relevância dentro de dez anos. Mesmo que o custo de produção de muitos bens e serviços desça de forma significativa, alguns recursos continuarão a ser escassos”
Elon Musk disse à The Economist que o dinheiro deixará de ter importância em 2036 e que a IA trará um “rendimento universal elevado”. Concorda? Que papel vê para o sistema bancário num cenário em que a IA gera riqueza em larga escala e quem deve beneficiar dela?
Não creio que o dinheiro perca relevância dentro de dez anos. Mesmo que o custo de produção de muitos bens e serviços desça de forma significativa, alguns recursos continuarão a ser escassos. E, enquanto os recursos forem limitados, será preciso uma forma de os alocar. O dinheiro continuará a servir esse propósito.
A questão mais interessante é saber quem vai beneficiar do valor criado pela IA. É aqui que os bancos têm um papel a desempenhar: podem tornar o capital, as oportunidades de investimento e os serviços financeiros acessíveis a um leque muito mais vasto de pessoas.
Na prática, a IA está atualmente a aumentar a riqueza dos clientes do Freedom Bank, por exemplo através de crédito mais barato e de maior acesso, ou está sobretudo a reduzir os custos do banco?
Já estamos a ver benefícios dos dois lados. A IA reduz custos operacionais, acelera processos, ajuda-nos a gerir melhor os riscos e melhora a deteção de fraude. Os clientes também beneficiam destas melhorias: custos operacionais mais baixos podem traduzir-se em produtos mais acessíveis, serviço mais rápido e poupança de tempo e de dinheiro. A IA ajuda ainda a tornar os serviços financeiros mais acessíveis.
Um bom exemplo desta transformação no Freedom Bank é o nosso crédito à habitação digital. Com a automatização e a digitalização, um processo que antes demorava várias semanas pode agora ser concluído num só dia. Isto mostra que a tecnologia pode fazer mais do que melhorar a eficiência operacional de um banco: pode mudar radicalmente a experiência do cliente.
“A regulação europeia não é um motivo para usar menos IA. É um motivo para desenvolver sistemas de IA mais maduros e com controlos mais fortes”
A Freedom Holding está a expandir-se na Europa. O que mudaria na sua abordagem à IA num mercado como Portugal, onde a regulação é mais exigente, nomeadamente ao abrigo do AI Act?
Para nós, a regulação europeia não é um motivo para usar menos IA. É um motivo para desenvolver sistemas de IA mais maduros e com controlos mais fortes. Na Europa, como em qualquer outro mercado, a documentação, a governação, os registos de auditoria, a supervisão humana e a gestão do risco de modelo têm de ser integrados no sistema desde a fase de conceção.
A confiança resulta de ter os controlos certos e uma abordagem sistemática à gestão dos processos. Isso cria uma base mais sólida para cumprir os requisitos regulamentares e adaptar a tecnologia aos mercados locais.
Que diferenças observa, nos mercados em que opera, quanto à aceitação de decisões automatizadas?
Penso que, no fundo, os clientes de qualquer mercado se preocupam menos com o facto de a decisão ser tomada por uma pessoa ou pela IA. O que lhes importa é que a decisão seja justa, clara e rápida, e que exista forma de corrigir erros. A confiança é mais importante do que a tecnologia por trás da decisão.
Em que medida o quadro regulamentar do Cazaquistão acompanha a utilização da IA na banca? Que lições se podem retirar da abordagem europeia, em particular do AI Act, que classifica a avaliação da solvabilidade como uma utilização de risco elevado?
O Cazaquistão está a avançar bastante depressa nesse sentido. Somos um país de otimistas tecnológicos. Estamos a realizar muitas experiências em sandboxes regulamentares, a participar em grupos de trabalho e a investir fortemente em segurança da informação. Acreditamos que a IA pode ajudar a resolver um vasto leque de problemas em diferentes setores. Acolhemos e aplicamos as boas práticas que nos ajudam a construir processos mais sistemáticos, a reforçar a supervisão e a melhorar a gestão do risco.
A IA “Vai assumir uma enorme quantidade de trabalho repetitivo e rotineiro, deixando-nos mais tempo para a criatividade, a inovação e novas descobertas”
Começa a haver uma opinião polarizada sobre a IA. Na sua opinião, a IA vai aumentar a produtividade, automatizar tarefas repetitivas e criar novas indústrias e empregos de maior valor acrescentado, libertando os humanos para o trabalho criativo e estratégico? Ou subscreve a visão pessimista de que o desenvolvimento descontrolado da IA pode escapar ao controlo humano e ameaçar a própria sobrevivência da humanidade?
Sou mais um otimista tecnológico. Todas as grandes revoluções tecnológicas criaram novas profissões e novas oportunidades. A IA fará o mesmo, mas muito mais depressa e a uma escala muito maior. Vai assumir uma enorme quantidade de trabalho repetitivo e rotineiro, deixando-nos mais tempo para a criatividade, a inovação e novas descobertas.
Share this content:

Publicar comentário