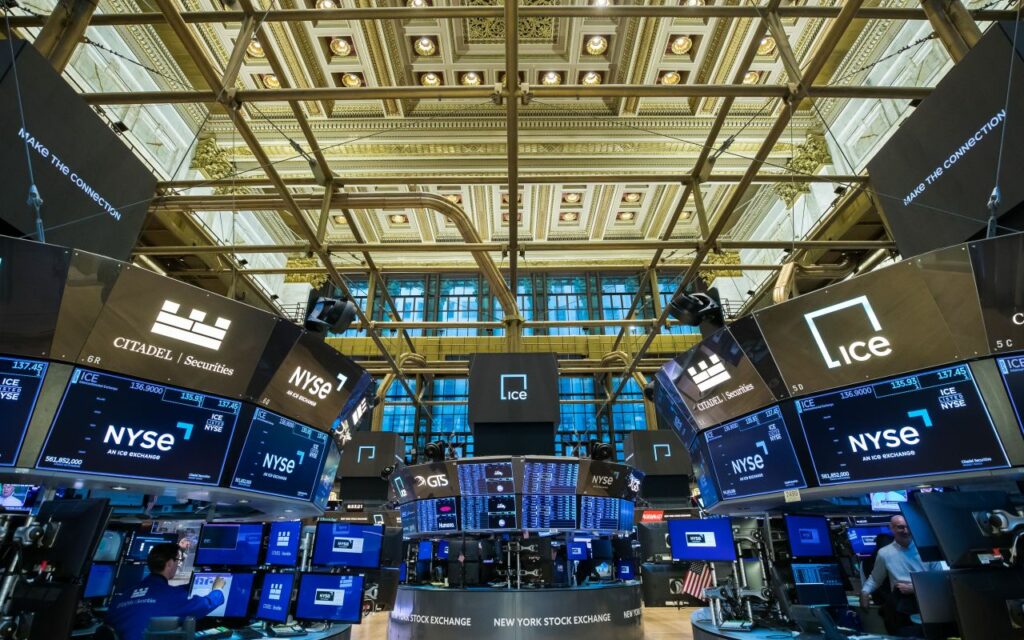
Mercados atentos a dados económicos dos EUA, resultados empresariais e tensão geopolítica
Os mercados financeiros entram na sessão desta quinta-feira, 15 de outubro, sob pressão depois de os dados da inflação norte-americana terem reacendido as preocupações com a política monetária da Reserva Federal (Fed).
A evolução dos preços do petróleo, a subida das yields das obrigações do Tesouro dos Estados Unidos e a divulgação de novos resultados empresariais deverão continuar a condicionar o sentimento dos investidores.
A sessão de quarta-feira ficou marcada por perdas acentuadas em Wall Street, sobretudo nas tecnológicas, depois de a inflação nos Estados Unidos ter superado as expectativas. O índice Nasdaq recuou 1,88%, para 26.692,87 pontos, enquanto o S&P 500 perdeu 1,11%, para 7.718,94 pontos. O Dow Jones cedeu 0,09%, para 51.621,48 pontos, numa sessão em que os investidores reavaliaram as perspectivas para as taxas de juro.
O índice de preços no consumidor norte-americano subiu 3,7% em termos homólogos em setembro, acima dos 3,6% esperados pelos analistas. A inflação subjacente, que exclui os preços da energia e dos alimentos, aumentou 2,6%, também acima das previsões de 2,5%. Os dados reforçaram a preocupação de que as pressões inflacionistas possam persistir, reduzindo a margem da Fed para flexibilizar a política monetária.
Neste contexto, a yield das obrigações do Tesouro norte-americano a dois anos, particularmente sensível às expectativas para as taxas de juro, subiu para 4,81%. A evolução das taxas de rendibilidade da dívida soberana continuará no radar dos investidores, tanto nos Estados Unidos como na Europa, num momento em que os mercados procuram avaliar o impacto da inflação e dos riscos geopolíticos sobre as decisões dos bancos centrais.
Na Europa, o índice pan-europeu Stoxx 600 tinha avançado 0,43% na sessão anterior, beneficiando de um contexto de descida dos preços do petróleo e das yields antes da divulgação dos dados norte-americanos.
A evolução das bolsas europeias nesta quinta-feira deverá depender, em parte, da capacidade de os investidores absorverem os sinais de maior persistência da inflação nos Estados Unidos e de avaliarem os resultados das empresas.
No plano macroeconómico, os investidores vão acompanhar a divulgação dos dados da produção industrial da zona euro, relativos a agosto, bem como vários indicadores norte-americanos. Entre estes estão as vendas a retalho de setembro, os preços na produção, os pedidos semanais de subsídio de desemprego e os índices de atividade industrial das regiões de Nova Iorque e Filadélfia. Os números serão importantes para avaliar a robustez da economia norte-americana e a extensão das pressões inflacionistas ao longo da cadeia de produção.
As vendas a retalho poderão dar novas indicações sobre a resistência do consumo, enquanto o índice de preços na produção permitirá perceber se os custos suportados pelas empresas continuam a aumentar. A divulgação destes indicadores, após os dados da inflação ao consumidor, poderá provocar novos ajustamentos nas expectativas para as taxas de juro e, consequentemente, na negociação das ações e das obrigações.
A época de resultados empresariais do terceiro trimestre continua também a ganhar ritmo nos Estados Unidos. Depois dos números divulgados pelos grandes bancos na terça e quarta-feira, os investidores vão analisar os resultados de instituições financeiras e de empresas de outros setores, incluindo a Charles Schwab, a Interactive Brokers e a Prologis. As contas trimestrais serão escrutinadas em busca de sinais sobre a evolução das receitas, a qualidade do crédito, a atividade de negociação e as perspectivas para os próximos meses.
A reação dos investidores aos resultados dos bancos norte-americanos tem sido mista, com as contas abaixo das expectativas de algumas instituições a contrastarem com o desempenho mais forte de outras, nomeadamente na atividade de negociação de ações. O mercado procura perceber até que ponto os resultados das empresas conseguem compensar as preocupações com a inflação, as taxas de juro e as avaliações elevadas de alguns segmentos do mercado acionista.
O petróleo permanece outro dos principais focos de atenção. O Brent, referência para as importações europeias, atingiu 106,06 dólares por barril na quarta-feira, num contexto de tensões no Médio Oriente e de ataques a navios no estreito de Ormuz. A ameaça à circulação de crude e de outros produtos energéticos nesta passagem estratégica mantém elevado o risco de perturbações no abastecimento e de novas pressões sobre os preços da energia.
A subida do petróleo complica o cenário para os bancos centrais, ao alimentar os custos das empresas e das famílias e ao dificultar a convergência da inflação para os objetivos oficiais. Para as bolsas, o impacto é desigual: as empresas do setor energético podem beneficiar de preços mais elevados, enquanto os setores mais expostos aos custos dos combustíveis e à desaceleração do consumo enfrentam riscos acrescidos.
A sessão de quinta-feira deverá, assim, ficar marcada pelo cruzamento de três fatores: os novos indicadores económicos dos Estados Unidos, a leitura dos resultados empresariais e a evolução dos riscos geopolíticos. Num mercado mais sensível às surpresas inflacionistas, qualquer sinal de persistência da subida dos preços poderá voltar a pressionar as ações e a dívida, enquanto uma moderação dos indicadores poderá aliviar parte das preocupações com a política monetária.
A geopolítica continuará a ser determinante para a direção dos mercados. A evolução da situação no Médio Oriente, em particular no estreito de Ormuz, poderá provocar oscilações no petróleo, no dólar e nos ativos considerados de refúgio. Os investidores terão ainda de ponderar o efeito combinado das tensões internacionais e das pressões inflacionistas sobre o crescimento económico mundial.
Nas tensões internacionais o foco tem estado no “braço de ferro” de Zelensky e Trump, quando se aproximam as eleições do meio de mandato dos EUA. Em entrevista ao apresentador de TV britânico Piers Morgan, excertos dos quais foram publicados na plataforma de redes sociais do apresentador, X, quando questionado se pretendia demitir-se, Zelensky respondeu: “Não, claro que não. É da minha responsabilidade”. A 10 de outubro, Trump disse que Zelensky deveria realizar eleições. Os poderes presidenciais de Zelensky expiraram oficialmente a 20 de maio de 2024, mas Kiev não realizou eleições regulares, alegando que tal era impossível até ao fim da lei marcial. Quando questionado se considera possível realizar eleições presidenciais ucranianas, como insiste Trump, Zelensky respondeu: “Não, claro que não.”
Share this content:

Publicar comentário