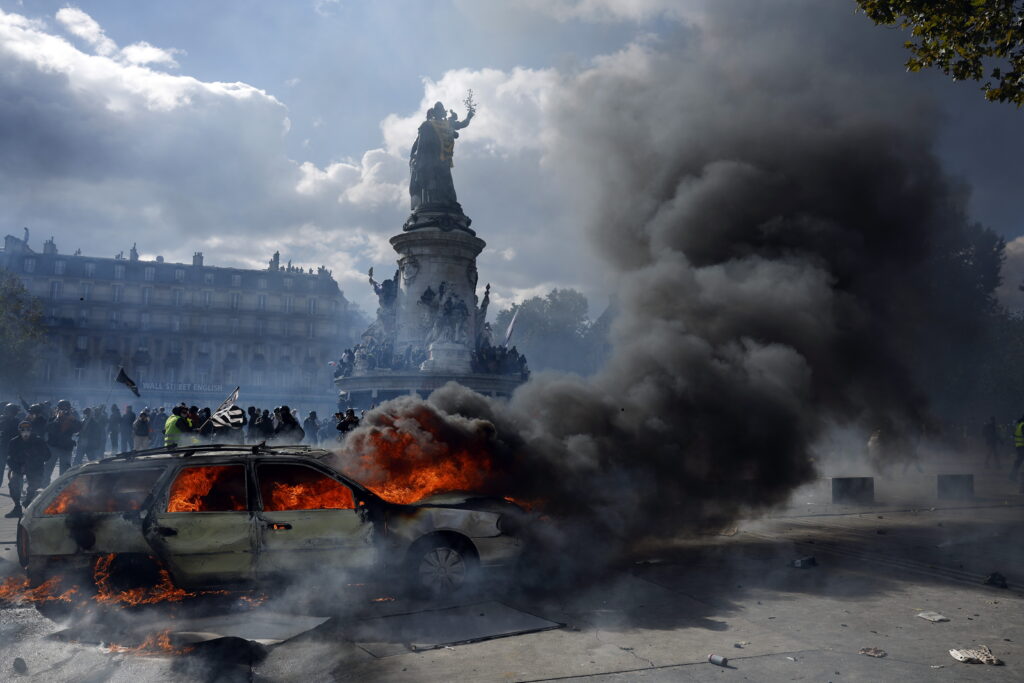
Distúrbios em França: perdas seguradas devem ficar abaixo de 1.200 milhões, estima DBRS
Marcos Alvarez, Diretor Global de Seguros da Morningstar DBRS, comentou os motins em França, dizendo que “as perdas seguradas deverão permanecer abaixo de 1 a 1,2 mil milhões de euros”.
“Assumindo que não há mais violência, esperamos que os recentes distúrbios em França representem um evento de receitas controláveis, em vez de um evento de capital para as principais seguradoras do país, principalmente após as recuperações de resseguro e potenciais reclamações contra o Estado francês”, acrescenta.
A França aprovou um novo mecanismo de seguro contra distúrbios com apoio estatal, mas ainda não está operacional. A estrutura planeada introduziria a cobertura obrigatória contra distúrbios e permitiria às seguradoras transferir uma parte substancial das perdas qualificadas para um mecanismo com apoio estatal, gerido pela Caisse Centrale de Réassurance (CCR), a resseguradora pública de França. Como a estrutura ainda está pendente, o mecanismo não protege as seguradoras contra os recentes distúrbios.
Os motins que afetam França desde setembro deverão representar um evento de resultados “gerível”, e não de capital, para as principais seguradoras do país, desde que não haja nova escalada de violência, defende Marcos Alvarez, diretor global de Seguros da DBRS.
Os distúrbios, que começaram em setembro com protestos de estudantes contra os padrões de ensino, alargaram-se desde então a questões como o custo de vida e os serviços públicos. No sábado, 17 de outubro, cerca de 2.400 pessoas foram detidas após manifestações com mais de meio milhão de participantes que degeneraram em violência em várias cidades, incluindo Paris, Marselha, Lyon, Bordéus e Limoges. As autoridades reportaram 997 feridos entre polícias e serviços de emergência.
O primeiro-ministro, Sébastien Lecornu, reuniu ministros em sessão de crise na segunda-feira, com o impacto económico e as questões seguradoras na agenda
.
Um ponto central na análise da DBRS Morningstar é que o novo mecanismo de seguro de motins apoiado pelo Estado francês, já aprovado, não está ainda operacional — e, por isso, não protege os seguradores face aos distúrbios atuais.
O enquadramento previsto, introduzido pela Lei de Finanças de 2026 (Lei n.º 2026-103), torna obrigatória a cobertura de danos materiais diretos causados por motins em todas as apólices de danos patrimoniais, sem qualquer exclusão permitida. O sistema inclui ainda um fundo de mutualização de risco de motins, gerido pela Caisse Centrale de Réassurance (CCR), o ressegurador público francês, que indemniza os seguradores por pelo menos 90% das perdas cedidas e beneficia de uma garantia do Estado.
“Uma vez que o enquadramento ainda está pendente, o mecanismo não protege os seguradores contra os últimos distúrbios”, sublinha Alvarez.
Motins cada vez mais “como catástrofes naturais”
A Morningstar DBRS alerta que os motins estão a comportar-se, do ponto de vista segurador, cada vez mais como catástrofes naturais. “O risco-chave é ter sinistros correlacionados em múltiplas cidades ao mesmo tempo”, explica Alvarez, defendendo que greves, motins e comoção civil devem ser tratados como um risco de acumulação, exigindo preçagem dedicada, limites e resseguro próprios.
Os distúrbios de 2023 em França — desencadeados pela morte de Nahel, adolescente de 17 anos, por um agente de polícia — geraram cerca de 730 milhões de euros em perdas seguradas, num total de 15.600 reclamações, maioritariamente de danos a propriedades comerciais (65%) e de equipamentos públicos (27%) .
A agência nota ainda que, na altura, as perdas já se mantiveram “bem abaixo” de 1.000 milhões de euros devido às proteções de resseguro e à responsabilidade parcial do Estado .
A onda de protestos não passou despercebida aos mercados: os protestos violentos em França e Itália pressionaram as obrigações do euro, num dia em que a agência noticiosa AFP descreveu o sentimento de alguns comerciantes como “como se tivéssemos tido uma guerra”, com cerca de 1.500 empresas danificadas
A DBRS Morningstar adianta que está a desenvolver conteúdo adicional sobre o tema, numa altura em que a comunidade de resseguro globale olha para o risco SRCC (strike, riot and civil commotion) com crescente atenção.
Share this content:

Publicar comentário