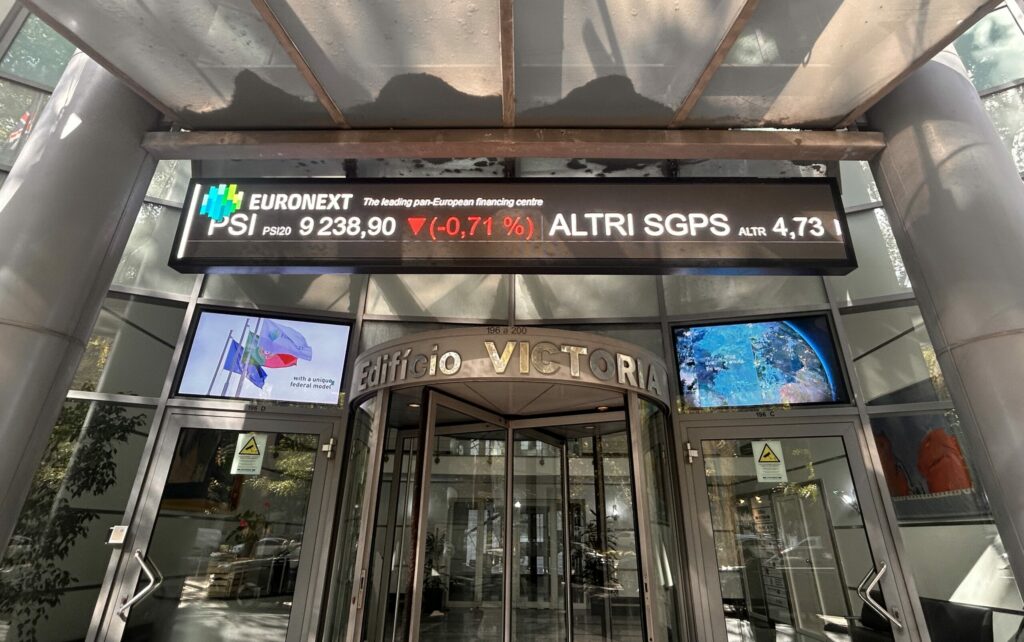
PSI cai 4% em outubro e inverte subida de agosto e setembro, mas ganha 12,3% desde o início do ano
O PSI fechou outubro nos 9.276,1 pontos, uma queda mensal de 4% que inverte a tendência de subida de agosto e setembro, segundo o relatório mensal da Maxyield. Apesar da correção, o índice de referência da bolsa de Lisboa acumula uma valorização de 12,3% desde o início do ano (31 de dezembro de 2025) e de 10,1% em termos homólogos, face a 31 de outubro de 2025.
A descida foi mais acentuada do que a do mercado global, onde o MSCI World recuou 0,8% no mês. Também contrariou o desempenho do STOXX 600, que avançou 1,9% em outubro. A Maxyield sublinha que a correção, a par da evolução positiva dos resultados trimestrais, ajuda a mitigar os riscos de sobreaquecimento do mercado bolsista nacional que se verificavam anteriormente.
Das 16 empresas do índice, 11 desvalorizaram no mês, quatro subiram e a Sonae manteve a cotação. As maiores quedas foram da Teixeira Duarte (-15,3%), dos CTT (-12,9%), do BCP (-11,3%) e da Mota-Engil (-11,3%), seguidas da Altri (-8,1%) e da Galp (-7,4%). Entre as subidas destacaram-se a Ibersol (4,9%), a J. Martins (3%), a REN (1,4%) e a EDP (0,5%).
No acumulado do ano, nove títulos valorizam e sete desvalorizam. A Galp lidera os ganhos, com 42%, à frente da Sonae (30,6%), da NOS (29,8%), da EDP (24,3%) e do BCP (20,2%). No sentido inverso, a Teixeira Duarte cai 34% e os CTT 28%. O valor médio diário transacionado na Euronext Lisboa também recuou em outubro, ficando abaixo das médias mensais de 2026, com exceção de agosto.
O PSI termina o mês na parte inferior da faixa dos 9.000 a 10.000 pontos, num ciclo de subida que se iniciou em 2020 e dura há cerca de seis anos e meio. A Maxyield assinala que este ciclo interrompeu a sequência de “bear markets” bienais registada desde 2008.
Vendas a descoberto
No final de outubro, cinco emitentes do PSI tinham posições curtas relevantes (acima de 0,5% do capital) comunicadas à CMVM, contra três no final de setembro. São eles o BCP (1,81%), a Mota-Engil (1,5%), a Ibersol (0,62%), os CTT (0,52%) e a Corticeira Amorim (0,5%).
A NOS, a Navigator, a Altri e a Teixeira Duarte deixaram de ser alvo do short selling a partir de Setembro, nota a Maxyield.
“O PSI mantém desde 2020 o seu bull market, que corresponde a um ciclo de longa duração, sendo que o ciclo 2021-2026 interrompeu a ocorrência bianual de bear markets observados desde 2008, revelando uma surpreendente resiliência, escapando ao bear market dos mercados internacionais em Setembro de 2022 e dos índices bolsistas norte americanos em Abril de 2025”, refere ainda a associação.
PSI Geral recuou 3,9% em outubro
O PSI Geral, que inclui 14 empresas do segundo mercado, recuou 3,9% em outubro e valoriza 17,5% desde o início do ano. A Maxyield nota que o número de cotadas neste segmento tem vindo a diminuir, tendência agravada em setembro com a saída da Vista Alegre do mercado regulamentado.
“É de referir que os títulos da Média Capital e da Flexdeal se encontram “adormecidos” em bolsa, em que o preço repete exatamente o mesmo valor mês após mês, sendo que o volume diário e mensal de transações destas ações é praticamente inexistente, devido ao reduzido free float gerador de nula liquidez”, ressalva a associação.
A Maxyield fez uma análise ao mercado acionista global. Nos Estados Unidos, o S&P 500 cedeu 0,9% no mês, depois de ter atingido um máximo no início de outubro, e sobe 10,7% desde janeiro. O Nasdaq Composite perdeu 5,3% e acumula 9,4% no ano. A Maxyield atribui o desempenho à reação aos “guidance” das tecnológicas e ao regresso dos receios quanto ao retorno dos avultados investimentos em inteligência artificial. O Russell 2000, de pequenas empresas, subiu 0,5% e ganha 13,3% no ano.
O Stoxx 600 acumula 9,2% desde o início do ano. Neste período, o PSI supera os índices de França, Alemanha, Reino Unido, Espanha e Itália. O IBEX 35 caiu 4% em outubro, tal como o PSI, e sobe 7,8% no ano. A Maxyield explica a diferença com a composição dos índices: a banca e os seguros pesam 40,5% no IBEX e 15% no PSI, enquanto a energia vale 34,5% do PSI e 17,5% do índice espanhol.
Na Ásia, o KOSPI sul-coreano perdeu 16,2% no mês, o Shanghai Composite 6,3%, o Hang Seng 5,4% e o TOPIX japonês 3,5%. O MSCI Emerging Markets caiu 8%, mas ganha 11,5% no ano. Na Polónia, relevante para o BCP e a Jerónimo Martins, o WIG20 fechou o mês estável e acumula 31,3% em 2026.
Resultados e dividendos
A época de resultados do terceiro trimestre arrancou no final de outubro com Navigator, Galp, BCP e Jerónimo Martins, e intensifica-se na primeira semana de novembro com Corticeira Amorim, NOS, CTT, Semapa, EDP Renováveis e EDP. A Maxyield antecipa já novos máximos históricos nos lucros do universo PSI em 2026. Os dividendos ordinários a distribuir em 2027 deverão ficar próximos dos de 2026, o que, com a subida das cotações, implica uma redução da “dividend yield” face ao passado recente.
Entre os fatores de risco para as bolsas, a consultora aponta as yields elevadas da dívida soberana, a inflação acima dos objetivos, os preços do petróleo e as limitações de circulação no Estreito de Ormuz, o contexto eleitoral nos EUA e as dúvidas sobre o retorno do investimento em IA.
Share this content:

Publicar comentário