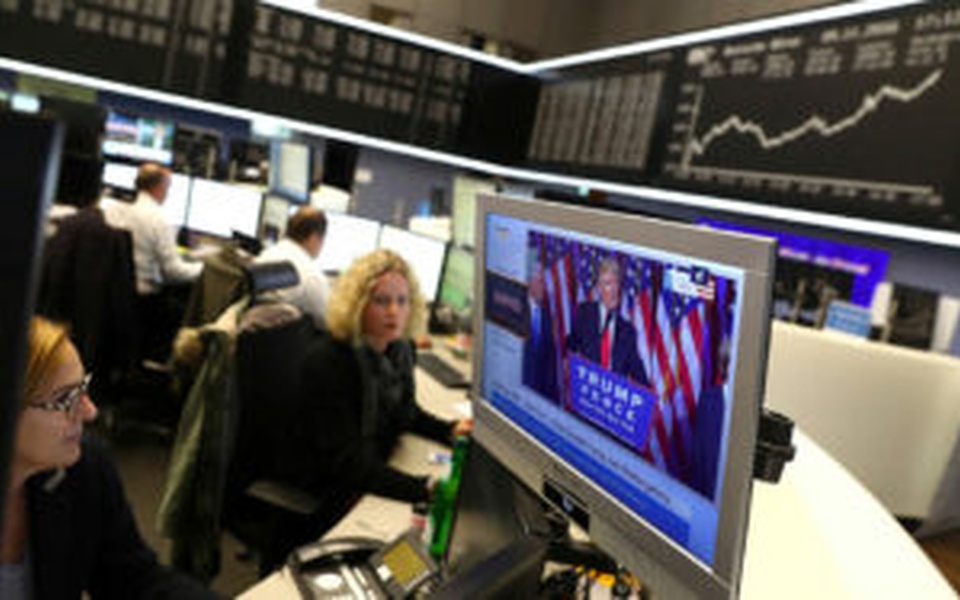
Wall Street em dia de midterms, petróleo em forte queda e foco na Apple e na geopolítica.
Os mercados entram nesta terça-feira sob o signo das eleições intercalares (midterms) nos EUA, com investidores a avaliar o impacto potencial no Congresso, na política fiscal, na regulação da IA e no teto da dívida. Historicamente, o S&P 500 tende a registar ganhos nos meses seguintes às midterms (média de cerca de 15% nos 12 meses seguintes desde 1950, segundo análises citadas por várias casas), mas o ambiente atual é mais complexo devido à concentração nas ações da IA e às incertezas geopolíticas.
A terça-feira será dominada pelos resultados eleitorais parciais e pela reação dos mercados (especialmente obrigações e ações sensíveis a política fiscal/regulação da IA). O alívio no petróleo pode continuar a apoiar ações se a diplomacia no Médio Oriente avançar, enquanto os dados de indústria americanos dão algum suporte ao cenário de soft landing.
Na Europa, o foco permanece no preço da energia e na evolução das conversações EUA-Rússia-Ucrânia.
Volatilidade elevada é o cenário mais provável até haver maior clareza nos resultados das midterms.
Nas cotadas a Apple apresentou resultados acima do esperado no primeiro trimestre sob a liderança de John Ternus, que substituiu Tim Cook e assumiu a liderança da tecnológica. Isto num momento em que os investidores procuram perceber se a nova geração de produtos será suficiente para compensar a subida dos custos dos chips de memória.
A dona do Iphone apresentou contas do quarto trimestre fiscal de 2026 (terminado a 26 de setembro) que superaram as expectativas de Wall Street esta segunda-feira, depois do fecho dos mercados. As receitas subiram 12% para cerca de 114,5 mil milhões de dólares e os lucros por ação atingiram 2,10 dólares (acima das estimativas em torno de 2 dólares). O iPhone destacou-se com receitas de aproximadamente 57,6 mil milhões de dólares (subida de cerca de 17%), e os serviços bateram recorde.
No entanto, o desempenho na China ficou aquém das previsões (cerca de 17,5 mil milhões de dólares, abaixo das estimativas de cerca de 18,75 mil milhões), apesar de uma subida anual superior a 20% nesse mercado. As ações reagiram de forma mista em after-hours, com investidores a focar-se na China e nas orientações do novo CEO John Ternus.
A sessão de terça deve incorporar estes resultados, num contexto em que os índices americanos recuperaram na segunda-feira (Dow em alta, S&P e Nasdaq também positivos) após a queda do petróleo e com alguma rotação fora da tech.
Na véspera das eleições do meio de mandato, Wall Street fechou em terreno misto nesta segunda-feira. O Dow Jones subiu 0,41% e terminou nos 51.983,98 pontos. O S&P 500 recuou 0,51%, para 7.541,40 pontos, enquanto o Nasdaq tombou 1,07%, aos 25.164,32 pontos.
Petróleo, obrigações e dados macro
O petróleo registou esta segunda-feira uma das maiores quedas diárias dos últimos meses. O Brent e o WTI desceram mais de 7%, com a cotação do barril de petróleo Brent para entrega em janeiro a fechar esta segunda-feira, no mercado de futuros de Londres, em queda de 7,63%, para os 104,77 dólares. Já o crude WTI fechou abaixo dos 100 dólares. A descida foi impulsionada por sinais de abertura diplomática entre EUA e Irão: o presidente iraniano Masoud Pezeshkian afirmou que o governo recebeu “certos poderes” do Líder Supremo para negociar e procura resolver a questão pelo diálogo; Trump destacou a queda de quase 10 dólares no petróleo como antecipação de ausência de guerra. Negociações mediadas pelo Qatar e menções a reabertura do Estreito de Ormuz aliviaram o prémio de risco geopolítico.
O rendimento da Treasury a 10 anos situava-se em torno 4,90% com uma ligeira descida face a níveis anteriores próximos de 4,93%-5%), refletindo algum alívio nos mercados de dívida.
No plano macro, o ISM Manufactura de outubro subiu para 55,5 (de 54,5 em setembro), batendo expectativas e marcando o 10.º mês consecutivo de expansão. A produção atingiu o melhor nível desde finais de 2021 (59,0), com novos pedidos e inventários também em expansão; o emprego moderou ligeiramente, mas manteve-se positivo. O relatório reforça a resiliência da atividade industrial americana, apoiada em parte pela procura ligada a IA e data centers.
Europa e geopolítica adicional
Os índices europeus fecharam a segunda-feira em território positivo, beneficiando da queda do petróleo: STOXX 600 ligeiramente em alta, DAX a subir cerca de 0,63% (para 25.981 pontos), CAC 40 com ganhos próximos de 1% e FTSE 100 também positivo. O alívio energético e alguma recuperação bancária e tecnológica apoiaram o sentimento, apesar da cautela pré-midterms e de preocupações fiscais em alguns países.
No campo geopolítico, além do Irão, destaca-se a proposta americana (avançada pelos enviados Jared Kushner e Steve Witkoff) de retomar o fornecimento de gás russo à Europa via Ucrânia, através de uma empresa intermediária americana para contornar sanções da UE. Os proventos ficariam congelados em conta especial num terceiro país. A ideia visa um cessar-fogo energético, mas enfrenta resistência europeia, uma vez que a UE pretende eliminar progressivamente as importações russas.
Share this content:

Publicar comentário