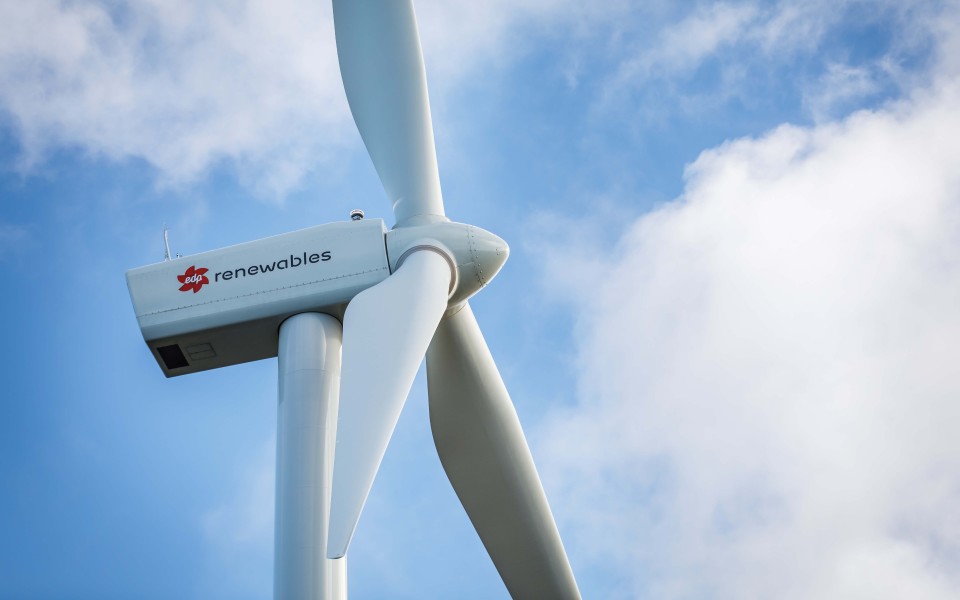
EDP Renováveis mais do que duplica lucros nos primeiros nove meses de 2026
A EDP Renováveis (EDPR) fechou os primeiros nove meses de 2026 com um forte desempenho financeiro. O resultado líquido atribuível aos acionistas subiu para 440 milhões de euros, quatro vezes o valor registado nos primeiros nove meses de 2025, enquanto o resultado líquido recorrente praticamente duplicou, para 439 milhões de euros (+133%).
A performance foi, no entanto, parcialmente mitigada pelo aumento de amortizações, pelo peso dos interesses não controláveis (+44%, para 99 milhões de euros) e pelos efeitos cambiais.
Segundo o comunicado ao mercado, o EBITDA recorrente atingiu os 1.728 milhões de euros, um crescimento homólogo de 23% — ou 26% a eliminar o efeito cambial, dominado pela desvalorização do dólar face ao euro. A melhoria deve-se principalmente ao aumento da capacidade instalada, sobretudo nos EUA, e aos ganhos com rotação de ativos, que somaram 333 milhões de euros no período.
A capacidade instalada total da EDPR fixou-se em 20,5 GW em setembro, mais 3% do que no ano anterior, apesar das adições brutas de capacidade nos últimos 12 meses terem caído 25%, para 1,9 GW. As rotações de ativos atingiram 1,2 GW, pelo que a capacidade líquida cresceu 0,7 GW, o que representa um aumento homólogo de 6% da base instalada. Em construção estavam, no final de setembro, 1,8 GW.
A geração de eletricidade renovável aumentou 2%, para 30,9 TWh, apoiada no crescimento de capacidade, mesmo com recursos renováveis 5% abaixo da média de longo prazo. O índice de renováveis situou-se em 95%, uma quebra de 0,5 pontos percentuais face a 9M25.
As vendas de eletricidade mantiveram-se estáveis em 1.638 milhões de euros (+2% ex-câmbio), com o preço médio de venda a recuar 2%, para 52,9 euros/MWh. O preço reflete a descida dos preços na Europa — sobretudo na Península Ibérica — e o efeito cambial, parcialmente compensados por preços mais altos na América do Norte, na América do Sul (destaque para o Brasil) e na região Ásia-Pacífico. Os proveitos com parcerias institucionais nos EUA cresceram 24%, para 381 milhões de euros.
Do ponto de vista regional, a América do Norte continua a ser a principal plataforma da empresa, com 53% da capacidade instalada, seguida da Europa (32%). Em resultado, a América do Norte representou 61% das receitas consolidadas de 2.034 milhões de euros.
Dívida sobe ligeiramente, mas alavancagem melhora
A dívida líquida subiu 3% face a dezembro de 2025, para 8.348 milhões de euros, impulsionada pelo investimento líquido de expansão, parcialmente compensado pelo fluxo de caixa orgânico (795 milhões de euros) e pelos encaixes com rotações de ativos e parcerias institucionais. O investimento líquido de expansão caiu 43%, para 922 milhões de euros. Apesar do aumento da dívida, o rácio dívida líquida/EBITDA recorrente dos últimos 12 meses melhorou de 4,1x para 3,6x. O custo médio da dívida manteve-se estável em 4,5%.
Entre os principais eventos do período, destaca-se a venda das operações no Brasil à EDP, anunciada em maio, uma operação que reforçou o foco da empresa em mercados com rating de crédito A.
Durante os nove meses do ano, a EDPR concretizou ainda várias rotações de ativos — na Grécia, Itália, Polónia e nos EUA, incluindo um portefólio solar e de armazenamento de 384 MW — e assegurou novos projetos solares norte-americanos.
Esta quarta-feira Miguel Stilwell de Andrade anunciou que vai deixar a liderança executiva do grupo EDP e da EDP Renováveis (EDPR) no final do atual mandato, previsto para terminar com a Assembleia Geral Anual da empresa em 2027.
Em 2027, a EDP vai assim perder dois nomes de peso: Miguel Stilwell de Andrade deixará de ser presidente executivo do grupo e Vera Pinto Pereira também não seguirá como CEO da EDP Comercial. O anúncio foi feito esta quarta-feira, em comunicado enviado à Comissão do Mercado de Valores Mobiliários (CMVM).
Share this content:

Publicar comentário