EUA: Economia prepara-se para o embate das intercalares
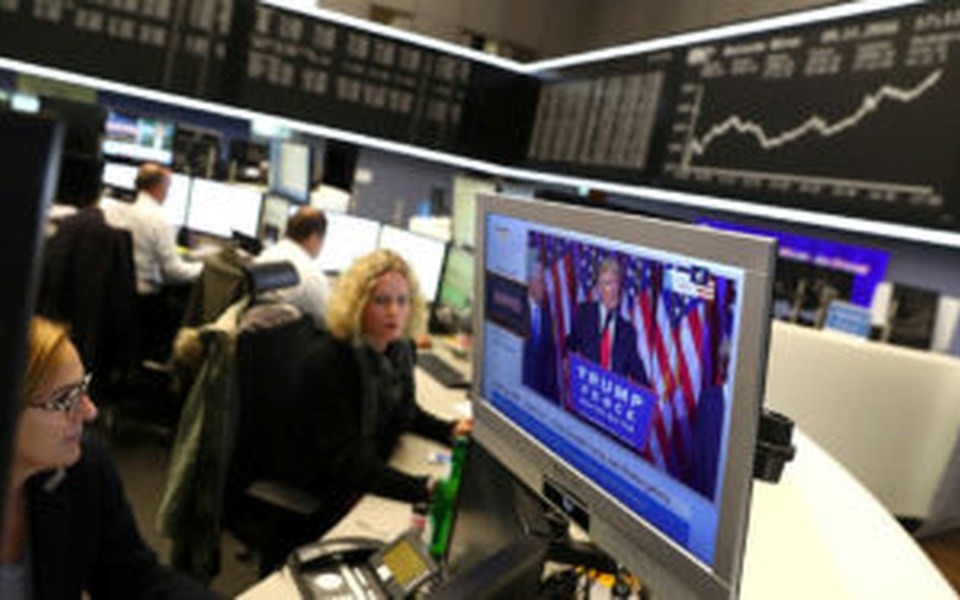
A resposta dos mercados financeiros às eleições intercalares dos Estados Unidos (que fecharam há pouco) é uma das ‘alíneas’ que os observadores externos observam mais atentamente – uma vez que, por artes que o comum dos mortais não alcança, antecipa com um assinalável rigor aquilo que é a envolvente. Uma análise que compare os movimentos dos principais índices de Wall Street com a evolução da guerra no Golfo permite concluir quando é que o mercado acredita (ou não) nas investidas de Donald Trump nas redes sociais.
Por maioria de razão, passa-se mais ou menos o mesmo com as intercalares: Wall Street baseia-se fortemente em tendências históricas, embora o cenário atual seja moldado por pressões específicas como a inflação, o custo de vida e as tensões geopolíticas. Historicamente, as ações norte-americanas tendem a registar um desempenho marcadamente positivo após as intercalares. Desde 1950, o índice S&P 500 subiu sempre nos 12 meses seguintes às eleições, registando um ganho médio de 15%. A explicação é simples: a definição dos resultados e o reequilíbrio, qualquer que ele seja, entre democratas e republicanos no Congresso elimina a incerteza política que travava os investimentos.
Ora, se, nos últimos meses há coisa que tenha travado investimentos, é precisamente a incerteza que os avatares de Donald Trump lançou nos mercados: tarifas que são lançadas sobre o comércio com os parceiros tradicionais para desaparecerem algumas semanas depois (normalmente no limite do prazo a partir do qual entrariam em vigor); sanções sobre importações (terras raras, eletrónica, componentes automóveis, medicamentos, etc.) que acabam por desaparecer quando os grandes importadores se queixam (o caso dos chips é quase anedótico); e a autorização de grandes negócios com a ressalva de uma espécie de ‘golden chair’ federal (como aconteceu na US Steel, comprada pela Nippon Steel há pouco mais de um ano).
A antecipação de Wall Street
Nada disto é do agrado mercado em geral e de Wall Street em particular. Ora, nos últimos meses, Wall Street tem apresentado um forte crescimento generalizado e a obtenção de máximos históricos (interrompidos apenas pelas naturais fases de volatilidade determinadas pela realização de mais-valias depois do anúncio de lucros por parte das cotadas – nesse aspeto, as tecnológicas são ‘certinhas’ como um relógio suíço. Até ao final do verão, os principais índices passaram por um período de grande otimismo. O exemplo mais claro foi o Dow Jones Industrial Average, que atingiu um máximo histórico no início de agosto; apesar de algumas correções desde então, o índice acumula uma valorização anual robusta que ronda os 9%. Numa perspetiva de 12 meses, o mercado alargado medido pelo índice S&P 500 regista também um ganho acumulado expressivo, acima de 12%.
Para os analistas, esta evolução encaixa perfeitamente com as notícias que se podem antecipar por via das sondagens: um aumento da influência democrata pode ser um travão necessário às arbitrariedades que Donald Trump – bastamente acusado de inside trading, já agora (coisa que o mercado odeia) – tem introduzido nesta tão oleada engrenagem. Para mais – e ao contrário do que é a ‘voz populi’, Wall Street tem excelentes relações com os democratas. Melhores, mesmo, que com os republicanos: vale a pena recordar que quase todos os comentadores são de opinião que, se a crise do ‘subprime’ encontrasse pelo caminho um presidente republicano (encontrou Barack Obama) a sua resolução (e as suas consequências) teria sido bem mais demorada, difícil e traumática. E não apenas para os mais, que, de um momento para o outro, perceberam que, afinal, não eram donos das suas próprias casas.
O que fará a Fed?
De qualquer modo, a aproximação das eleições intercalares introduziu a habitual volatilidade de curto prazo: os investidores adotaram uma postura mais cautelosa nas últimas semanas de outubro, preferindo realizar alguns lucros e aguardar pela definição do rumo político em Washington e pelas próximas decisões da Reserva Federal (Fed) relativamente às taxas de juro.
Aqui reside, segundo os analistas, um problema complicado. Se Donald Trump perder autoridade, como com certeza acontecerá, pode ao mesmo tempo perder margem para continuar a insistir com a Fed para que baixe os juros diretores. Até agora, e apesar da indescritível insistência, só conseguiu que a Reserva as mantenha – mas é possível que, se a guerra com o Irão não se resolver e a inflação continuar a subir, o seu presidente, Kevin Warsh, acabe mesmo por mandar calar o seu empregador e se decida por uma subida. Ora, isso será mau para Wall Street, que não gosta de dinheiro caro nem da concorrência das obrigações do Tesouro. O presidente da Fed deixou claro que a instituição está aberta a uma subida de juros na reunião de dezembro próximo, caso a inflação continue persistente.
Para o Irão, rapidamente e em força?
Se a Fed aumentar as taxas de juro, isso quererá dizer que Donald Trump não conseguiu encontrar uma solução para o Irão em tempo útil. Ou seja, o presidente tem todo o interesse – principalmente se perder as intercalares – em encontrar uma forma de acabar com aquela aventura no Médio Oriente, para onde foi empurrado por esse velho amigo que é Benjamin Netanyahu, mas que, já se percebeu, é contrária a todos os interesses norte-americanos.
Os analistas mais cínicos já sinalizaram que, nos dias imediatos às intercalares (no sábado seguinte, brincava há dias um ex-ministro das Finanças português, socialista), é possível que Trump mande o exército voltar a atacar o Irão (há mesmo quem fale na utilização de armas nucleares táticas), na tentativa de encontrar uma saída para o imbróglio que arranjou no Estreito de Ormuz.
E a economia real?
Essa, a economia real, vai ter que esperar para ver. Mas, basicamente, tudo se resume às taxas de juro – ou, dito de outra forma: àquilo que custa levantar capital no sistema financeiro.
A economia dos Estados Unidos expandiu-se a uma taxa anualizada de 3,4% no terceiro trimestre de 2026, valor revelado na estimativa preliminar do Gabinete de Análise Económica (BEA) norte-americano no final de outubro. Representa uma aceleração significativa face aos 2,2% registados no segundo trimestre e superou as expectativas do mercado, que apontavam para 3,2%. O investimento interno das empresas disparou, fortemente impulsionado pela corrida à Inteligência Artificial (IA) e pela aquisição de novos equipamentos (mais 20,9%). Ao mesmo tempo, o consumo privado aumentou 3,8%, sustentado pelas despesas em bens de saúde, restauração e produtos farmacêuticos. Mas, do outro lado da balança, as exportações recuaram 5,7% (penalizadas pela quebra na venda externa de petróleo e derivados), enquanto as importações aumentaram 19,7%. E a inflação homóloga fixou-se nos 3,7% até setembro. Isto é: os Estados Unidos estão cada vez mais ‘caseiros’ e menos multilaterais – e isso costuma ser muito mau, a médio prazo, para os seus indicadores económicos.
Se Trump perder as eleições desta quarta-feira, pode ser que se ponha a pensar nisto tudo. Ou então não: manda a cavalaria para o Irão e seja o que ele quiser.
Share this content:

Publicar comentário