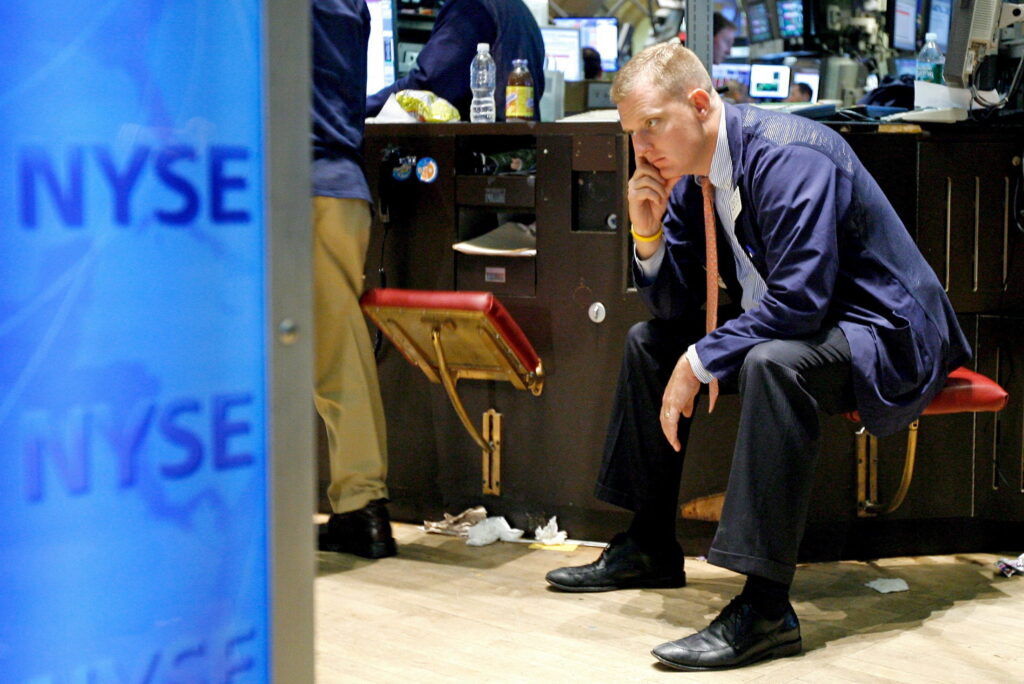
Mercados abrem esta terça-feira sob o signo dos dados macro dos EUA e da geopolítica
Os mercados acionistas globais abrem esta terça-feira sob o efeito da geopolítica. Após a sessão de segunda-feira em que os principais índices de Wall Street registaram quedas e as yields das Treasuries americanos atingiram máximos de vários anos, devido aos preços do petróleo elevados e às tensões geopolíticas no Médio Oriente e na Ucrânia.
O S&P 500 recuou cerca de 0,8% na segunda-feira, para 7.683,69 pontos, o Nasdaq Composite perdeu 0,9% e o Dow Jones Industrial Average cedeu 0,7%. O sell-off foi impulsionado pela subida dos yields das obrigações do Tesouro e pelo avanço do petróleo, depois de o Presidente Donald Trump ter rejeitado uma proposta iraniana para reabrir o Estreito de Hormuz.
Os futuros dos índices americanos apontavam para uma abertura cautelosa ou ligeiramente negativa, com os investidores a avaliarem o impacto de um custo de capital mais elevado sobre o setor tecnológico e as empresas ligadas à inteligência artificial.
As yields das Treasuries prolongaram a tendência de subida. A yield da obrigação a 10 anos situou-se em torno de 5,24% a 5,28%, perto de máximos desde 2007, enquanto a yield a 30 anos rondava os 5,55% a 5,57%, níveis não vistos desde 2004. A yield a dois anos aproximou-se dos 4,92%. Os mercados de futuros precificavam uma probabilidade de cerca de 65% a 70% de uma subida de taxas de juro pela Reserva Federal na reunião de final de outubro, refletindo preocupações com a resiliência da economia americana e riscos inflacionistas associados ao petróleo.
O petróleo manteve-se elevado. O WTI negociava na zona dos 92 a 96 dólares por barril e o Brent entre 105 e 107 dólares, depois de ter registado ganhos na segunda-feira. A rejeição da proposta iraniana por Trump reavivou preocupações sobre o fluxo de petróleo através do Estreito de Hormuz, um dos principais pontos de estrangulamento do comércio energético mundial. Os investidores monitorizam qualquer desenvolvimento diplomático ou militar na região, que tem potencial para gerar volatilidade adicional nos preços da energia.
A última notícia do conflito foi o desmentido de Trump à notícia do Axios que dizia que o Presidente Trump está disposto a conceder alívio das sanções ao Irão e a libertar fundos iranianos congelados em troca de medidas concretas do Irão em relação ao programa nuclear.
Trump nega ter oferecido ao Irão alívio das sanções e libertação de fundos congelados em troca de avanços nas questões nucleares.
O chefe da diplomacia do Irão, Abbas Araghchi, afirmou que o país “está preparado para a diplomacia e para a guerra”, depois de os Estados Unidos (EUA) terem rejeitado uma proposta de paz iraniana
Uma autoridade norte-americana disse ao “Washington Post” que as negociações indiretas entre as autoridades norte-americanas e iranianas têm sido positivas e construtivas, mas nenhum acordo será fechado a menos que as questões nucleares sejam abordadas.
Na Europa, o STOXX 600 fechou a segunda praticamente estável. O DAX, o CAC 40 e o FTSE 100 registaram movimentos limitados.
O FTSE 100 (Reino Unido) fechou nos 10.684,88 pontos (-0,10%); o CAC 40 (França) fechou nos 8.078,48 pontos (+0,01%); o DAX (Alemanha) encerrou nos 25.415,59 pontos (+0,59%); o FTSE MIB (Itália) fechou nos 51.759,90 pontos (-0,21%); e o IBEX 35 (Espanha) encerrou nos 19.600,30 pontos (-0,51%). O índice PSI encerrou a sessão desta segunda-feira em ligeira alta de 0,08%.
A sessão desta terça-feira deverá ser influenciada por dados de sentimento económico da zona euro e pela decisão de política monetária do Banco da Reserva da Austrália, onde o mercado espera uma subida da taxa de juro para 4,60%.
Os mercados asiáticos abriram a semana maioritariamente em baixa, com pressão sobre ações tecnológicas no Japão e na Coreia do Sul.
O calendário económico de terça-feira inclui vários indicadores americanos relevantes, nomeadamente o índice de preços de habitação Case-Shiller referente a julho, a confiança do consumidor Conference Board de setembro, com consenso em torno de 90 pontos após os 89,4 anteriores, e as vagas de emprego JOLTS de agosto, com expectativa de cerca de 7,2 a 7,23 milhões face aos 7,27 milhões do mês anterior.
Vários membros da Fed, incluindo John Williams e Austan Goolsbee, têm intervenções agendadas.
Na Europa estão previstas leituras de confiança de empresas e consumidores, bem como o CPI flash de Espanha.
Na geopolítica, o conflito na Ucrânia está longe das tréguas e parece rumar a uma escalada perigosa. O Presidente russo, Vladimir Putin, assinou um decreto que aumenta, pela quarta vez este ano, o número autorizado de militares nas forças armadas, para 1,55 milhões de efetivos, mais 15.500. O decreto não apresenta justificação para o aumento nem especifica como serão preenchidas as novas vagas.
Um drone russo com propulsor a jato atingiu hoje uma aldeia na Ucrânia perto da fronteira com a Polónia, provocando danos num posto fronteiriço, anunciaram as autoridades locais ucranianas.
O campo de batalha encontra-se em grande parte num impasse, com a Ucrânia a deter a iniciativa em torno de Lyman e com o Ministério da Defesa russo a dizer no sábado, 26 de setembro, que suas forças teriam capturado três localidades: Petropavlivka e Lozova (nordeste de Járkov) e Maryine (região de Sumi).
O principal fator de risco continua a ser o Médio Oriente. A interrupção das esperanças de um acordo entre os Estados Unidos e o Irão manteve a incerteza sobre o abastecimento energético. Qualquer escalada ou, pelo contrário, sinais de reaproximação diplomática poderá dominar o sentimento dos mercados.
Os investidores também acompanham o contexto mais amplo de fragmentação geoeconómica e a competitividade entre Estados Unidos e China, embora os dados de PMI chineses estejam agendados apenas para quarta-feira.
A semana promete ser densa em indicadores, com o PCE de agosto e o relatório ADP na quarta-feira, e o relatório de emprego de setembro na sexta-feira. Até lá, os mercados deverão permanecer sensíveis aos movimentos das yields, do petróleo e a qualquer desenvolvimento geopolítico.
Share this content:

Publicar comentário