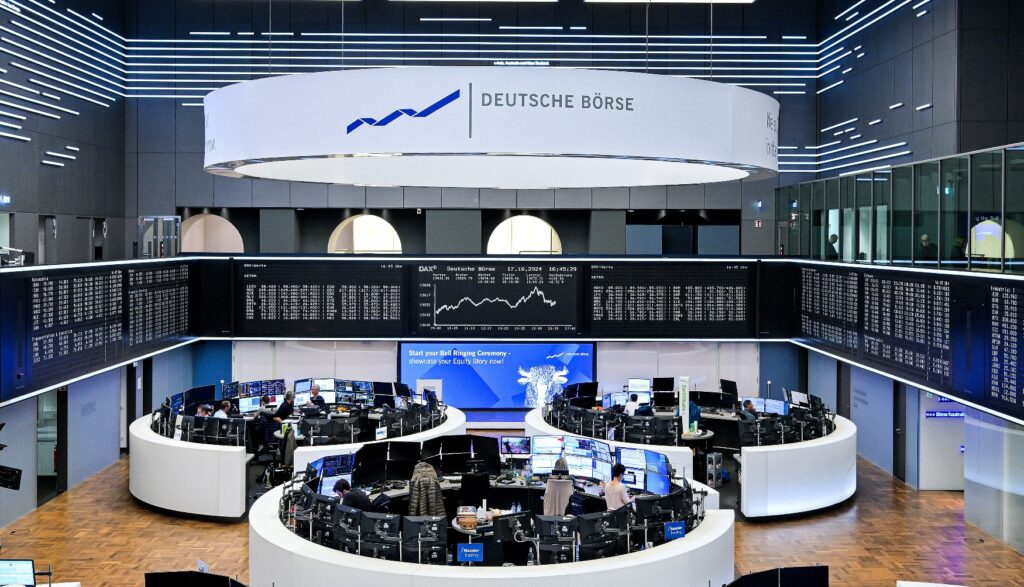
Bolsas europeias fecham em alta com alívio das yields e do petróleo. PSI sobe 0,71%
O índice PSI encerrou a sessão desta terça-feira em alta de 0,71%, fixando-se nos 9.420,43 pontos, num dia em que a praça lisboeta recuperou após três sessões consecutivas de quedas. O feriado que se assinalou na segunda-feira (Implantação da República), não impediu a negociação, embora a sessão tenha decorrido com menor liquidez do que o habitual. Das 16 cotadas que compõem o índice, 13 fecharam em terreno positivo.
A EDP Renováveis liderou os ganhos, ao avançar 1,78% para 12,55 euros, beneficiando de um upgrade por parte da casa de investimento. O BCP seguiu-se com uma valorização de 1,75% para 1,1890 euros, enquanto a Semapa subiu 1,26% para 19,28 euros e a Ibersol ganhou 1,33% para 9,87 euros.
Em sentido contrário, a Galp Energia foi a principal penalizada, ao recuar 0,95% para 21,87 euros, num dia de correção dos preços do petróleo. A Mota-Engil e a Nos também encerraram em ligeira queda, com desvalorizações de 0,12% e 0,28%, respetivamente.
De acordo com a nota de fecho de mercados do Millennium Investment Banking, “as bolsas europeias encerraram em alta, motivadas pelo alívio dos preços do petróleo e dos yields da dívida soberana. O PSI acompanhou o exterior, com o BCP e a EDPR, que recebeu um upgrade significativo, a liderarem os ganhos”.
“Em Wall Street, o S&P 500 e o Nasdaq 100 renovam máximos históricos, entusiasmados pelo universo ligado à Inteligência Artificial e que leva a Nvidia a aproximar-se dos 6 biliões de dólares de valor de mercado. A nova ronda de financiamento da OpenAI parece atrair os investidores”, acrescentam os analistas.
Europa em alta generalizada
O otimismo estendeu-se às principais praças europeias. O índice pan-europeu Stoxx 600 subiu 0,47%, refletindo o alívio proporcionado pela descida dos yields das obrigações soberanas e pela correção dos preços do crude. O EuroStoxx 50, referência da Zona Euro, avançou 0,74% para 6.288 pontos.
Em Frankfurt, o DAX registou a maior subida entre os principais índices, ao valorizar 0,77% para 25.449,19 pontos. O FTSE 100 de Londres acompanhou a tendência com um ganho de 0,42% para 10.541,69 pontos. O CAC 40 de Paris somou 0,40% para 7.865,07 pontos, enquanto o FTSE MIB de Milão fechou nos 51.261,40 pontos, uma subida de 0,87%. O IBEX 35 de Madrid encerrou nos 19.444,20 pontos, com uma valorização de 0,75%.
Petróleo em correção e yields em queda
No mercado de matérias-primas, os preços do petróleo prolongaram as perdas pelo terceiro dia consecutivo. O barril de Brent, referência internacional, recuou cerca de 1,17% para 99,15 dólares, enquanto o WTI caiu 0,78% para 88,73 dólares. A descida reflete a expectativa de um possível alívio nas tensões geopolíticas no Médio Oriente, após semanas de escalada que pressionaram os preços em alta.
No mercado obrigacionista, os yields das dívidas soberanas registaram descidas generalizadas. A yield da dívida alemã a 10 anos recuou 1,55 pontos base para 3,48%, enquanto a yield portuguesa para o mesmo prazo situou-se nos 3,94%, com uma descida de 6,13 pontos base. Esta evolução contribuiu para acalmar os investidores, que nas sessões anteriores tinham sido penalizados pelos máximos de várias décadas nos rendimentos das obrigações.
A sessão decorreu num ambiente de cautela persistente, mas com sinais de melhoria. O conflito no Médio Oriente continua a ser a principal fonte de risco, com o envio de mais tropas norte-americanas para a região a manter a incerteza sobre a oferta de crude.
Em França, as dúvidas sobre a aprovação do orçamento parlamentar continuam a pressionar o risco político, mantendo o euro em mínimos de cerca de 17 meses face ao dólar.
A inflação na Zona Euro, que surpreendeu em alta nos 3,8%, continua a ser um fator de preocupação para o BCE, embora a subida dos yields soberanos já esteja a apertar as condições de financiamento.
Nos Estados Unidos, os dados do mercado laboral mais fracos do que o esperado aliviaram a pressão sobre a Reserva Federal para novas subidas de juros em outubro.
Share this content:

Publicar comentário