AdC emite 16 recomendações para facilitar a mobilidade na banca
Mudar de banco em Portugal continua a ser um processo raro e complexo para a maioria das famílias. Num estudo agora publicado pela Autoridade da Concorrência (AdC), o regulador revela que cerca de 69% dos consumidores não procuraram informação sobre outras contas à ordem nos últimos cinco anos.
Na sequência disso, e para inverter este cenário de “fidelidade forçada”, a Autoridade da Concorrência (AdC) apresentou 16 recomendações ao Governo e ao Banco de Portugal para eliminar o que chama de “barreiras” que impedem os portugueses de mudar de banco e de comparar ofertas de crédito e poupança.
Este estudo surge após uma consulta ao mercado iniciada em julho de 2025 e está agora disponível para consulta pública até ao dia 5 de março de 2026. Durante este período, todos os interessados podem submeter comentários à AdC sobre estas propostas que prometem agitar o setor financeiro nacional.
A meta final é clara: aumentar a pressão concorrencial entre os bancos, permitindo que as famílias portuguesas possam escolher as melhores ofertas sem ficarem reféns de relações contratuais de longa data e custos de saída elevados.
O pacote de 16 recomendações drásticas inclui o fim de comissões e a criação de uma entidade independente para gerir as mudanças de conta.
A serem aceites as recomendações da Concorrência seria uma revolução no setor bancário.
O “divórcio” bancário deve ser gratuito e simples
Uma das medidas mais impactantes reflete-se no crédito à habitação e ao consumo. A AdC recomenda ao legislador a revogação da comissão de reembolso antecipado em contratos com taxa variável.
Já nos contratos com taxa fixa, o regulador defende que deve ser definido um valor máximo da comissão, escalonado de acordo com o tempo que resta para o fim do contrato.
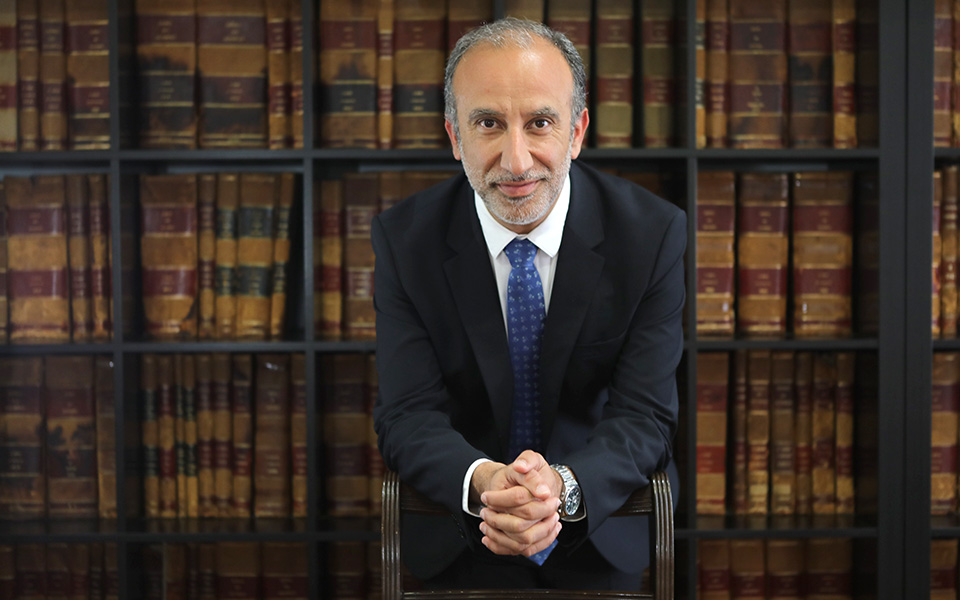
Para além dos custos, a burocracia é o grande entrave, defende a entidade liderada por Nuno Cunha Rodrigues que lembra que atualmente, o serviço de mudança de conta é pouco utilizado.
A AdC quer que este processo de mudança de conta deixe de estar nas mãos dos bancos e passe a ser gerido centralizadamente por uma entidade independente, garantindo que o cliente não fica “preso” a uma instituição por receio de falhas nas transferências ou débitos diretos.
O estudo aponta ainda para a baixa literacia financeira e a falta de transparência como fatores que reduzem a mobilidade. Para combater isto, o Banco de Portugal é desafiado a alargar o “Comparador de Comissões” para incluir também produtos de poupança.
A AdC recomenda também padronizar a terminologia, garantindo que os bancos usam os mesmos nomes para os mesmos custos, facilitando a comparação real, bem como criar tabelas padronizadas para produtos de crédito, permitindo ao consumidor perceber rapidamente o que está a contratar.
Avaliar os custos e benefícios de alargar o âmbito do serviço de mudança de conta ao redireccionamento temporário de pagamentos e à transferência de contas de depósito a prazo e de contas poupança e avaliar os custos e benefícios de implementar soluções de portabilidade nacional da identificação bancária dos consumidores, está na lista das recomendações da AdC ao Banco de Portugal.
A ideia da Concorrência é tornar a “liberdade” de mudar de banco tão simples como mudar de operadora de telemóvel. Assim, hoje, quando se muda de banco, é preciso avisar manualmente a entidade que paga o salário ou as empresas dos débitos diretos (luz, água, etc.). A AdC propõe o redirecionamento temporário. Se alguém enviar dinheiro para a conta antiga, o sistema reencaminharia automaticamente para a nova (como acontece com o reencaminhamento de correio nos CTT).
No que toca à transferência de poupanças, a AdC lembra que atualmente, o serviço foca-se na conta à ordem. A AdC quer que se possa “levar” os depósitos a prazo e contas poupança para o novo banco sem ter de os resgatar (fechar) e perder juros ou pagar penalizações por isso.
Por outro lado a AdC identificou que o papel dos intermediários de crédito é muitas vezes opaco. O regulador defende que estes profissionais devem ser obrigados a revelar claramente a sua política de remuneração e o número de propostas que recolheram de diferentes bancos, evitando que o consumidor seja empurrado para uma solução que apenas beneficia o intermediário.
A AdC propõe assim impor a obrigatoriedade de os intermediários de crédito disponibilizarem informação clara sobre a sua política de remuneração e as instituições de crédito com quem trabalham.
Também defende que é preciso garantir que a remuneração dos intermediários de crédito vinculados e a título acessório esteja sujeita aos limites já previstos no regime jurídico dos intermediários de crédito aplicáveis aos trabalhadores afetos à prestação de serviços de consultoria.
Por outro lado é preciso assegurar que a informação disponibilizada pelos bancos aos intermediários de crédito coincide com a informação que essas entidades apresentariam aos consumidores, caso fossem diretamente contactadas por eles.
Share this content:

Publicar comentário