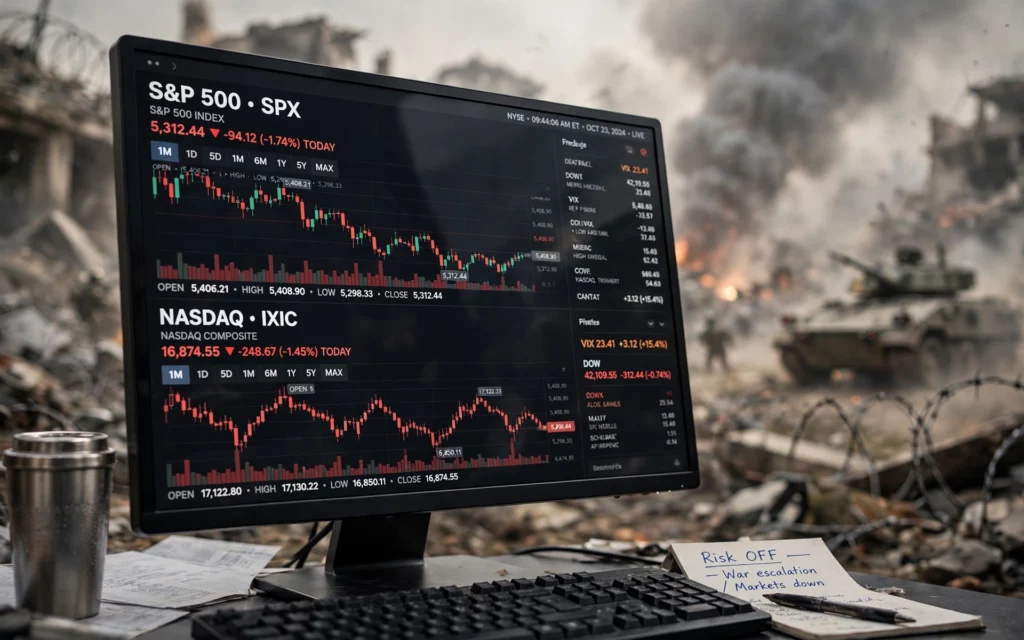
Mercados entram na última semana de setembro sob a influência do petróleo, das yields soberanas e das tensões geopolíticas
Os mercados financeiros entram na última semana de setembro sob a influência do petróleo, das yields das obrigações soberanas e das tensões no Médio Oriente, com o impasse em torno do Estreito de Ormuz a manter os investidores cautelosos antes de uma semana carregada de indicadores económicos.
Em Wall Street, o S&P 500 avançou 0,51% na sexta-feira, para 7.743,41 pontos, enquanto o Nasdaq ganhou 0,48% e o Dow Jones subiu 0,93%. O mercado acionista norte-americano beneficiou da recuperação das tecnológicas e do recuo do petróleo, mas continua condicionado pela subida das taxas de juro de longo prazo.
O desempenho das tecnológicas e o entusiasmo em torno da inteligência artificial ajudaram a compensar a pressão provocada pelas obrigações e pelo petróleo. Mas questão para esta segunda-feira será saber se a recuperação se mantém num ambiente em que as taxas de juro de longo prazo continuam elevadas.
Por outro, desta lado do Atlântico, temos a pressão sobre a dívida francesa que ocorre num contexto de preocupação com as contas públicas e de custos de financiamento de longo prazo já próximos dos níveis mais elevados desde a crise financeira. O governador do Banque de France, Emmanuel Moulin, alertou na sexta-feira que a França não pode contar com o BCE para resolver os seus problemas orçamentais.
O Brent terminou sexta-feira nos 104,32 dólares por barril, enquanto o petróleo norte-americano WTI fechou nos 92,41 dólares, depois de ambos terem recuado cerca de 2% com as expectativas de uma possível solução diplomática entre os Estados Unidos e o Irão. O petróleo volta a estar no centro das atenções depois de Teerão ter apresentado uma proposta para reabrir o Estreito de Ormuz num prazo de sete dias, rejeitada pelo Presidente norte-americano Donald Trump.
Qualquer sinal de agravamento do conflito poderá voltar a pressionar o petróleo e alimentar receios de uma nova vaga inflacionista, enquanto uma eventual reabertura de Ormuz poderá retirar parte do prémio de risco atualmente incorporado nos preços.
A yield da Treasury norte-americana a 10 anos chegou na sexta-feira a 5,22%, o nível mais elevado em 19 anos, antes de recuar para cerca de 5,17%. A yield a 30 anos atingiu 5,47%, um máximo desde 2004.
Na Europa, a evolução das obrigações será igualmente determinante. A yield das Bunds alemãs a 10 anos atingiu esta semana 3,61%, o valor mais elevado desde 2009, enquanto o diferencial entre a dívida francesa e alemã chegou a 114 pontos base, máximo desde 2012.
A situação orçamental francesa continuará assim no radar dos investidores. Paris realiza na segunda-feira leilões de dívida de curto prazo, num momento em que os mercados acompanham a evolução dos custos de financiamento do país e a capacidade do Governo francês para conter o défice.
As principais bolsas europeias fecharam a semana em alta. O DAX subiu 0,56%, o Euro Stoxx 50 ganhou 0,41%, o FTSE MIB avançou 0,63% e o IBEX 35 valorizou 0,65%. O FTSE 100 subiu 0,14%. Em Lisboa, o PSI ganhou 0,21%, enquanto o CAC 40 francês terminou em queda de 0,04%.
O comportamento das bolsas europeias deverá continuar muito dependente das yields. Uma nova subida das taxas de longo prazo, sobretudo em França, poderá voltar a penalizar os ativos europeus.
A política monetária continuará também a condicionar os mercados. A Reserva Federal norte-americana cortou a taxa diretora em setembro em 25 pontos base, para um intervalo entre 3,75% e 4%, mas manteve uma comunicação cautelosa perante uma inflação ainda elevada. Na zona euro, o Banco Central Europeu também elevou as taxas em setembro, colocando a taxa de depósito em 2,5%, depois de a inflação ter acelerado para 3,2% em agosto.
A agenda económica desta segunda-feira é relativamente ligeira, com destaque nos Estados Unidos para o índice de atividade industrial do Dallas Fed de setembro. Na zona euro será divulgado o saldo comercial de agosto. Os investidores terão, no entanto, pela frente uma semana mais preenchida, com indicadores de confiança, atividade industrial, mercado imobiliário e inflação.
Com a agenda macroeconómica relativamente limitada, os investidores deverão concentrar-se sobretudo na evolução do petróleo, das yields e nas notícias relacionadas com o Irão. Uma nova subida dos preços da energia ou das taxas de juro poderá voltar a pressionar as ações, enquanto sinais de desanuviamento no Médio Oriente poderão favorecer os ativos de risco.
Destaque para o facto de o ministro dos Negócios Estrangeiros russo, Sergei Lavrov, ter dito este sábado que a Rússia está disponível para ajudar a estabilizar a situação no Estreito de Ormuz, depois de os Estados Unidos terem rejeitado uma proposta do Irão.
No plano geopolítico, além do Médio Oriente, os mercados vão acompanhar a relação entre Washington e Pequim depois de Estados Unidos e China terem chegado a um entendimento para reduzir tarifas sobre cerca de 30 mil milhões de dólares de bens e aprofundar o diálogo sobre inteligência artificial.
O entendimento reduz, pelo menos temporariamente, o risco de uma nova escalada comercial entre as duas maiores economias mundiais, embora continuem em aberto questões relacionadas com tecnologia e Taiwan.
Na Europa, a guerra na Ucrânia permanece outro foco de risco para a energia e para a atividade industrial.
No fim de semana ocorreu uma rara reunião entre os chefes da diplomacia da Rússia e da Alemanha, em Nova Iorque, à margem da Assembleia-Geral das Nações Unidas. Sergei Lavrov e Johann Wadephul discutiram as relações bilaterais e a guerra na Ucrânia, naquele que foi o primeiro encontro entre ministros dos Negócios Estrangeiros dos dois países desde antes da invasão russa de 2022.
O encontro ocorreu num contexto de agravamento das relações entre Berlim e Moscovo, depois de a Alemanha ter acusado a Rússia de estar por detrás de uma tentativa de ataque com drones no aeroporto de Leipzig/Halle, acusações rejeitadas por Moscovo.
O discurso de Lavrov na ONU, realizado depois da reunião, não apontou para uma aproximação entre as posições. O ministro russo acusou os países europeus de estarem a bloquear os esforços para alcançar uma solução para a guerra e afirmou que a Rússia alcançará os seus objetivos na Ucrânia, independentemente das circunstâncias.
Lavrov acusou ainda a Alemanha de ser um dos principais apoiantes de Kiev e de procurar assumir um papel militar mais relevante na Europa, numa intervenção que evidencia a persistência das divergências entre Moscovo e Berlim.
Para os mercados europeus, a evolução do conflito continua relevante sobretudo através dos preços da energia, das perspetivas para a indústria e das necessidades de despesa em defesa. Qualquer agravamento das tensões entre a Rússia e os países europeus poderá voltar a aumentar o prémio de risco dos ativos da região.
Share this content:

Publicar comentário