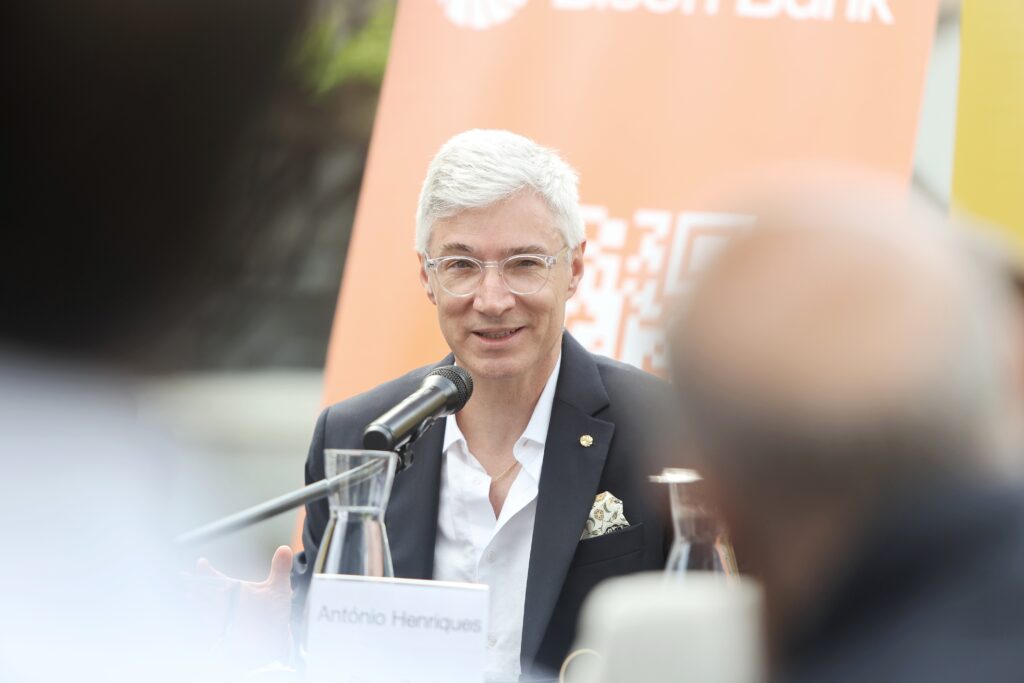
CEO do Bison Bank: “Os bancos vão, no futuro, adotar blockchain para muito mais do que apenas oferecer ativos digitais”
O Bison Bank lançou o Bison Insight, uma nova ferramenta integrada no Bison Mobile, desenvolvida para apoiar os clientes na análise e acompanhamento dos seus investimentos. O Bison Insight vai permitir que os clientes do banco – que são de 140 países diferentes – entendam, na sua língua nativa, o que se passa nos mercados e no seu portefólio.
António Henriques, CEO do Bison Bank, falou com o Jornal Económico a propósito deste lançamento e de uma tendência que começa a ganhar expressão no setor financeiro: a utilização de inteligência artificial para ajudar os clientes a interpretar a informação e a acompanhar os seus investimentos.
Por outro lado, o banqueiro explicou que apesar de o Bison Bank ser especializado em serviços de private banking, gestão de património, custódia e banca de investimento, os ativos digitais “são hoje já o quarto vertical de negócio mais importante do banco — à frente do investment advisory, do investment banking e dos serviços de corretagem e execução de ordens”.
António Henriques admitiu também que o Bison Bank, a médio prazo, comece a dar crédito, “apoiado na confiança já construída nos últimos sete anos”.
O que é o Bison Insight?
É uma ferramenta baseada em inteligência artificial, pensada para resolver um conjunto de problemas dos clientes de consultoria para investimento — dentro dos princípios do serviço, que é dar aos clientes a capacidade de desenvolver e maximizar o seu portefólio de investimentos em função do contexto de mercado. É um acelerador de conhecimento que, com o contexto dos produtos que já constituem o portefólio do cliente, complementa a visão que este tem sobre a forma como está a investir.
Para lá disso, resolve duas particularidades dos clientes do banco. A primeira é o facto de serem, na sua maioria, não portugueses — o Bison Bank tem clientes de mais de 140 países diferentes, e a comunicação em inglês, não sendo língua nativa de nenhuma das partes, pode não ser suficientemente objetiva em questões técnicas. A ferramenta permite que os clientes entendam, na sua língua nativa, o que se passa nos mercados e no seu portefólio. A segunda é o fuso horário: em qualquer momento, um cliente pode entrar na aplicação e saber o que aconteceu, o que está a acontecer e o que se espera que aconteça, e ainda agendar diretamente uma reunião com o seu gestor, sem depender de e-mails ou telefonemas.
É um chatbot?
Tem semelhanças com ferramentas como o Copilot ou o ChatGPT, mas com duas funcionalidades. Uma permite conversar como se conversa com qualquer assistente de IA generalista, com a diferença de que tem sempre o portefólio do cliente em contexto — não é preciso escrever esse contexto a cada pergunta. A outra analisa com mais profundidade a carteira do cliente em função do seu perfil de investidor e da estratégia definida com o banco, fazendo a todo o momento a comparação entre o mercado, o portefólio e esse perfil.
“A ferramenta está treinada para nunca aconselhar. Responde a questões sobre o mercado, um ativo, um setor, a performance de um ativo ou da carteira do cliente, mas não faz aconselhamento de investimento”
A ferramenta vai aconselhar a investir? Quem fica responsável se o cliente perder dinheiro?
A ferramenta está treinada para nunca aconselhar. Responde a questões sobre o mercado, um ativo, um setor, a performance de um ativo ou da carteira do cliente, mas não faz aconselhamento de investimento — essa é, neste momento, uma fronteira clara. Sempre que o cliente quiser concretizar um investimento, essa validação e esse aconselhamento têm de ser feitos, obrigatoriamente, pelo consultor de investimento alocado ao cliente. A componente humana não é retirada do processo; a ferramenta serve apenas para informar o cliente sem que este precise de falar com o gestor — mas qualquer decisão de investimento continua a exigir essa conversa.
Vai ser lançado quando?
No final deste mês [de setembro], a 28.
Vai ser um game changer face a bancos como o Revolut ou Trade Republic?
Os bancos terão de trazer obrigatoriamente a IA para dentro da relação com os clientes — todos vão ter de encontrar casos de uso que acrescentem valor. Mas é mais difícil imaginar isto em bancos dedicados exclusivamente ao mass market, como o Revolut, porque é complicado retirar deste tipo de iniciativa a componente humana: um banco 100% digital nunca tem essa componente. Já bancos de perfil mais próximo do private banking, como o Bison Bank, serão utilizadores naturais deste tipo de soluções.
O projeto está a ser desenvolvido há mais de um ano com uma fintech, e não há conhecimento de outros bancos que tenham feito um lançamento tão inovador — o Bison Bank não vai lançar um “projeto”, vai lançar uma ferramenta efetivamente disponível para os clientes a partir de dia 28.
Como pode a IA ajudar a aumentar a literacia financeira dos clientes?
A convicção é que a IA vive de conhecimento: quanto mais conhecimento tiver quem a usa, mais eficazes são as respostas que obtém. Nesse sentido, o uso da IA beneficia a literacia financeira dos clientes de forma genérica e transversal. No caso concreto do Bison Bank, os clientes são praticamente todos high net worth ou ultra net worth individuals, com um nível de conhecimento já acima da média — pelo que uma ferramenta destas tende a valorizar e a adicionar conhecimento a essa base.
Isto é também um desafio para os consultores de investimento: os clientes vão poder informar-se muito mais antes de cada reunião, o que obriga os consultores — que já têm um nível elevado de conhecimento — a apostar cada vez mais em conhecimento e literacia financeira, para gerirem as expectativas criadas por essa informação adicional.
“O Bison Insight é o primeiro caso de uso de IA pensado para servir o cliente, mas já antes tinha sido adotada uma ferramenta [plataforma da Elliptic] que serve as equipas de compliance”
A IA também é usada na supervisão, com a ferramenta Elliptic?
Sim, nos ativos digitais. O Bison Insight é o primeiro caso de uso de IA pensado para servir o cliente, mas já antes tinha sido adotada uma ferramenta [plataforma da Elliptic] que serve as equipas de compliance — dando-lhes capacidade superior para avaliar todas as transações de ativos digitais que ocorrem em carteiras (wallets) dos clientes. Estas ferramentas atuam diretamente nas wallets onde o banco tem ativos, fornecendo informação útil tanto para efeitos de supervisão como para a proteção da qualidade dos ativos digitais dos clientes.
A stablecoin do Bison Bank, primeira stablecoin portuguesa (o electronic money token, indexado a euro e dólar, com o objetivo de 5 milhões de tokens emitidos), como está a correr?
Está a correr dentro do planeado. O modelo do banco é diferente do que se tem visto no mercado: primeiro concretiza-se o projeto, só depois se anuncia — ao contrário de muitos projetos anunciados que ainda não existem de facto. A infraestrutura foi lançada em maio, e só a partir daí começou o desenvolvimento de negócio à volta do produto. O objetivo para este ano é fechar com 5 milhões de tokens; neste momento já se alcançaram 3 milhões através de um primeiro membro, que serviram para testar se a cadeia de valor funciona — atualmente esse montante já não está em carteira, mas o objetivo de voltar aos 5 milhões mantém-se.
Ao contrário do dinheiro junto dos bancos que pode ser remunerado, no caso das stablecoins isso não acontece — não é permitido pagar juros sobre elas. Por isso não há incentivo para os clientes as manterem por muito tempo; devem ser usadas para transferências e, terminada a transferência, o cliente tem incentivo a voltar a ter dinheiro remunerado. Foi exatamente isso que aconteceu com o primeiro cliente: fez o resgate (redeem) dos 3 milhões e passou a ter essa posição em dinheiro, remunerada.
Quantas instituições estão em processo de adesão?
Mais de 10 — entre bancos, instituições de pagamento, instituições de moeda eletrónica e prestadores de serviços de criptoativos (CASPs, equivalentes ao que era a BDA, como as exchanges). Os processos são longos, sobretudo quando envolvem abertura de contas noutros bancos e países, mas está tudo a correr conforme planeado. Todas estas instituições são internacionais, sobretudo da Ásia — em linha com as sinergias que o banco tem nessa região através do seu acionista.
Os 5 milhões são o máximo de tokens que o banco pode ter em circulação?
Não. O objetivo é que seja o mínimo — 5 milhões era a meta para este ano, mas não há um limite máximo definido.
O MiCA exige reservas para os e-money tokens. Como se concilia isso com a base de depósitos do banco? É rentável?
O MiCA introduz restrições de alocação de depósitos, mas essas restrições são essencialmente pensadas para instituições não bancárias — instituições de moeda eletrónica, que não podem receber depósitos de clientes e, por isso, seguem um modelo mais simplificado de gestão do colateral que o dos bancos. Os bancos já assentam em pressupostos regulatórios muito mais robustos e complexos do que esse modelo. Por isso, na prática, nada muda: os depósitos ligados aos e-money tokens são geridos como todos os outros depósitos de clientes, dentro do modelo de governo — já mais restrito — que o banco já tinha antes de existirem os EMTs [e-money tokens].
A fusão entre o Bison Bank e a Bison Digital Assets já está concluída?
Sim, totalmente. Foi formalmente anunciada no início de julho; seguiram-se as questões de registo e todo o processo operacional necessário, mas — tal como acontece nos processos de inovação do banco, em que só se anuncia depois de executado — está já concluída com sucesso, e tudo está integrado sem qualquer problema operacional pendente.
“Os ativos digitais são hoje já o quarto vertical de negócio mais importante do banco — à frente do investment advisory, do investment banking e dos serviços de corretagem e execução de ordens”
Até que ponto essa fusão ajudou aos resultados do banco?
Do ponto de vista financeiro, a integração praticamente não alterou nada, porque, mesmo antes da fusão, a Bison Digital Assets já era consolidada no banco e já tinha uma contribuição líquida para os resultados. O que mudou foi deixar de se consolidar separadamente e passar a ter, desde logo, essa linha de negócio integrada no banco. Ainda assim, os ativos digitais são hoje já o quarto vertical de negócio mais importante do banco — à frente do investment advisory, do investment banking e dos serviços de corretagem e execução de ordens. Em primeiro continuam os negócios mais clássicos e antigos: custódia, serviços bancários e banco depositário, os três pilares do banco.
Com esta fusão o Bison Bank tornou-se no primeiro prestador de serviços de criptoativos (CASP) em Portugal. Qual é a vantagem de ser um banco CASP?
Antes de mais, a inovação — fazer algo que mais ninguém fez está muito próximo do ADN do Bison Bank. Depois, sendo um banco cada vez mais posicionado como private banking, os clientes procuram diversificação — de produtos, mas também de geografias e de bancos, algo que hoje já faz parte dessa lógica de diversificação. Há ainda a questão da soberania: hoje, ter riqueza num país não é igual a tê-la noutro, e os ativos digitais introduzem uma mobilidade que os outros ativos financeiros não têm — podem ser movidos de um banco para uma self-wallet sem depender de outro banco, algo praticamente impossível com outros ativos financeiros. Por fim, há uma procura crescente, em fóruns mais reservados, sobre o que hoje é procurado por estes clientes: opcionalidade — a possibilidade de escolher país, banco e ativo, salvaguardando a longevidade da sua riqueza.
Por outro lado, os ativos digitais são apenas uma consequência da existência da tecnologia blockchain, e essa tecnologia continua a ser disruptiva — tenho a convicção de que os bancos vão, no futuro, adotar blockchain para muito mais do que apenas oferecer ativos digitais.
“A médio prazo, é provável que o banco comece, devagar, a dar crédito, apoiado na confiança já construída nos últimos sete anos”
O Bison tem um CET1 de 38,5%, dos mais altos do setor. Qual é a estratégia para este excesso de capital — aquisições, expansão de atividade, dividendos?
É preciso lembrar que, em 2018, o Bison Bank tinha prejuízos acima dos 10 milhões de euros e vinha de um cenário de resolução da sua casa-mãe [Banif], com grande incerteza. Desde então, o banco tem rácios de capital muito acima da média, porque o que se está a construir é um banco que traga segurança a quem olha para ele — sobretudo a clientes internacionais que não conhecem Portugal, nem Lisboa, nem o próprio CEO, e que precisam de ficar confortáveis antes de colocar muito dinheiro no banco. Essa prudência é, e continua a ser, parte da estratégia.
Em termos de percurso: entre 2018 e 2022 o banco foi organizado, com pessoas e estruturas novas; em 2023-24 foi construído o modelo de negócio; 2025 foi o ano em que esse modelo se consolidou como funcional; e agora entra-se numa fase em que se pretende ser excelente nesse modelo de negócio. Um fator que torna este percurso mais complexo é o facto de o banco não dar crédito — o que obriga a que praticamente toda a receita venha de comissões, e não de crédito.
A médio prazo, é provável que o banco comece, devagar, a dar crédito, apoiado na confiança já construída nos últimos sete anos. E isso irá consumir mais capital, mas mantendo sempre esta reserva de prudência. Por outro lado, ainda há espaço para crescer a base de clientes (atualmente cerca de 7 mil).
Há um plano para começar a dar crédito, nomeadamente a empresas?
Ainda não há resposta com esse nível de detalhe — nem sequer se pode confirmar que seria dirigido a empresas. O banco começou este ano a olhar a sério para o tema, mas terá de construir a capacidade de dar crédito desde a raiz. O banco não concede crédito desde cerca de 2015 [na altura, era o Banif Investment Bank, antecessor do Bison Bank], há mais de uma década, e muita coisa mudou desde então. Como é normal no Bison Bank, primeiro constrói-se, só depois se anuncia — por isso ainda é uma ideia precoce, mas vai acontecer.
Quais são os lucros atuais do Bison Bank?
Os números conhecidos são os do primeiro semestre, públicos: quase 2 milhões de euros de resultado recorrente, sem o efeito dos ativos por impostos diferidos (DTAs). O ano passado, sem esse efeito, o banco fechou com um resultado positivo de cerca de 4,8 milhões de euros; este ano o efeito dos DTAs será já muito reduzido. O objetivo deste ano é superar o resultado do ano passado.
Que leitura faz do mercado dos criptoativos? A era Trump era suposta ser a era das criptomoedas — está a corresponder?
A presidência de Donald Trump tem contribuído para que o ecossistema seja falado — e, nestas coisas, o que importa é que se fale, seja bem ou mal. Os criptoativos estão hoje na agenda de toda a cadeia de valor, do investidor mais simples ao regulador mais importante, nomeadamente nos Estados Unidos, onde há um processo de desenvolvimento regulatório forte. Isso significa que os criptoativos deixaram de ser apenas um ecossistema e passaram a fazer parte do sistema — algo muito positivo.
Não é certo que Trump seja o indutor principal deste momento, mas é claramente um dos fatores, e é importante ter o tema na ordem do dia para que seja discutido. Prova disso é que, há três semanas, fiz uma intervenção em Zurique perante um grupo de investidores internacionais sobre criptoativos — sinal de que o mundo está hoje a olhar para este ativo de forma muito mais sólida e robusta.
Share this content:

Publicar comentário